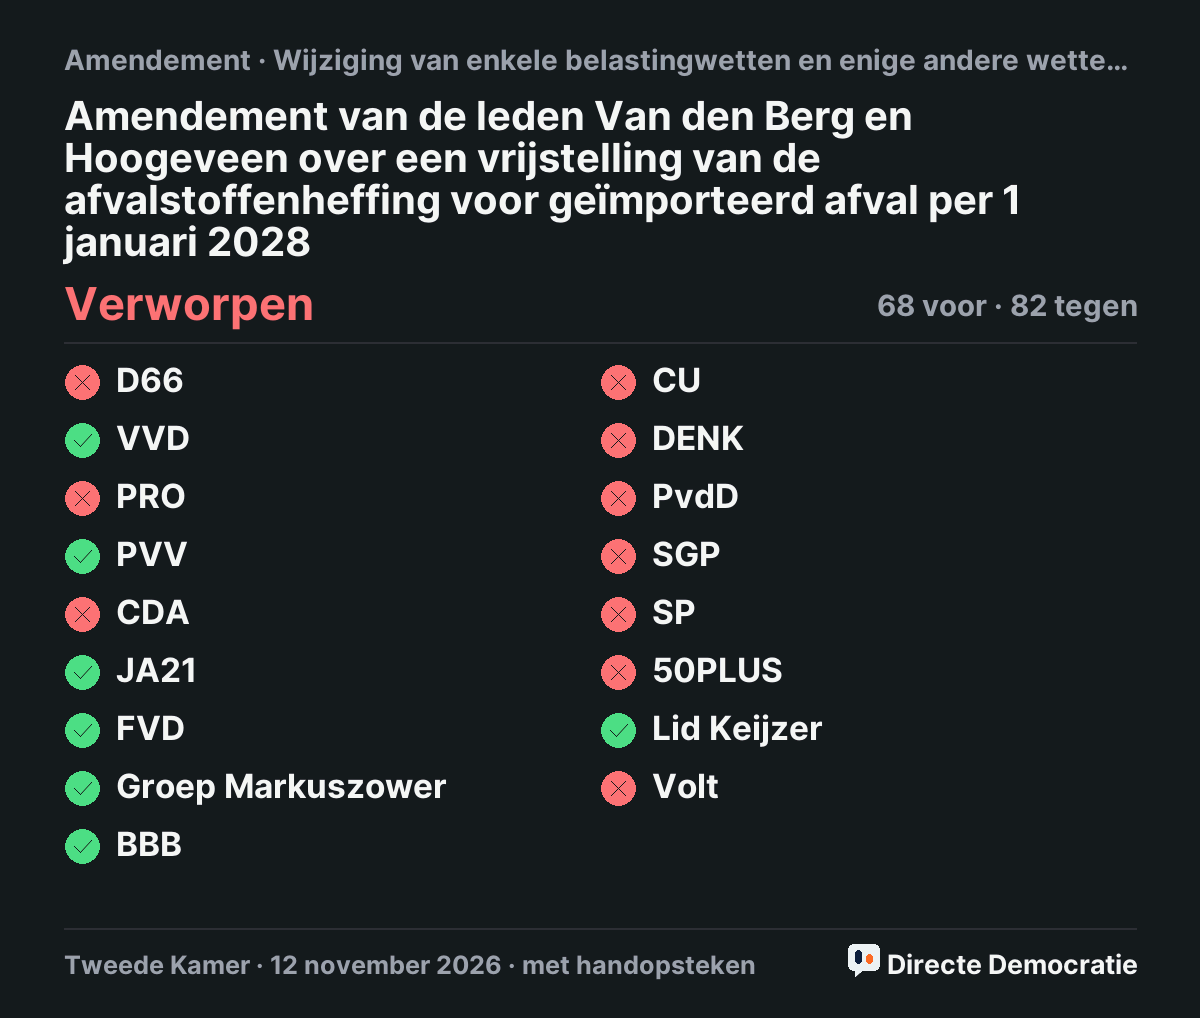
Een vrijstelling van de afvalstoffenheffing voor geïmporteerd afval per 1 januari 2028Onderdeel 1: in artikel XXVIII komt voor de tekst de aanduiding “B”. In de tekst vervalt “de Wet belastingen op milieugrondslag worden met ingang van 1 januari 2028 in”, en “de tarieven” wordt vervangen door “worden de tarieven”. Onderdeel 2: vóór onderdeel B komen een aanhef en een onderdeel A. De Wet belastingen op milieugrondslag verandert per 1 januari 2028. In artikel 23, eerste lid, onderdeel a, komt na “aan een inrichting” de tekst “, met uitzondering van afvalstoffen waarvan uit boeken en bescheiden blijkt dat zij naar Nederland zijn overgebracht in de zin van de EVOA”. In het derde lid wordt “onderdeel c” vervangen door “onderdelen a en c”.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Dit amendement brengt per 1 januari 2028 de vrijstelling van afvalstoffenbelasting voor geïmporteerd afval terug. De indieners willen zo de concurrentiepositie van Nederlandse afvalverwerkers versterken en de bestaande verwerkingscapaciteit beter gebruiken.
- Nederland heeft belang bij betaalbare en betrouwbare afvalverwerking. Afvalenergiecentrales verwerken afval en leveren daarbij elektriciteit en warmte. Als er minder afval komt, moeten de vaste kosten over minder afval worden verdeeld. Dan kan ook de verwerking van Nederlands afval duurder worden. De indieners willen voorkomen dat een stapeling van belastingen deze installaties onder druk zet en dat de kosten uiteindelijk bij Nederlandse huishoudens en bedrijven terechtkomen.
- Voor het milieueffect moet je naar de hele afvalketen kijken. Minder afvalverwerking in Nederland betekent op zichzelf niet dat er minder afval ontstaat. Wat er daarna met dat afval gebeurt, bepaalt mede of een maatregel echt milieuwinst oplevert. Ook de verwerking in het buitenland en het gebruik van elektriciteit en warmte tellen mee. Alleen een daling van de Nederlandse uitstoot geeft daarover onvoldoende inzicht.
- Daarom kiezen de indieners voor de belastingregels die vóór 2020 golden. De belasting op geïmporteerd afval gaat dan omlaag. Het doel is bruikbare verwerkingscapaciteit te behouden en de kosten voor de sector te beperken. Dit amendement verandert niets aan de CO₂-heffing voor afvalverbrandingsinstallaties.
- Uit de administratie moet blijken dat het afval uit het buitenland komt. Afval dat in Nederland is ontstaan of gemengd is met Nederlands afval, komt niet in aanmerking voor de vrijstelling.
- Per onderdeel: de uitzondering geldt voor afvalstoffen die volgens boeken en bescheiden uit het buitenland naar Nederland zijn overgebracht in de zin van de Europese Verordening Overbrenging Afvalstoffen (EVOA). Ze gaat weer in op 1 januari 2028. De uitzondering is niet van toepassing op afvalstoffen die in Nederland zijn ontstaan of daarmee zijn vermengd.
- Budgettaire gevolgen: de maatregel levert t/m 2030 € 30 mln. op, en kost structureel € 2 mln. Afvalstoffenbelasting: -1 (2027), -4 (2028), -7 (2029), -11 (2030) en -16 (structureel). CO2-heffing: 4, 9, 16, 24 en 14. Totaal: 3, 5, 9, 13 en -2.
2 stemmers
Volk50% voor
KamerVerworpen