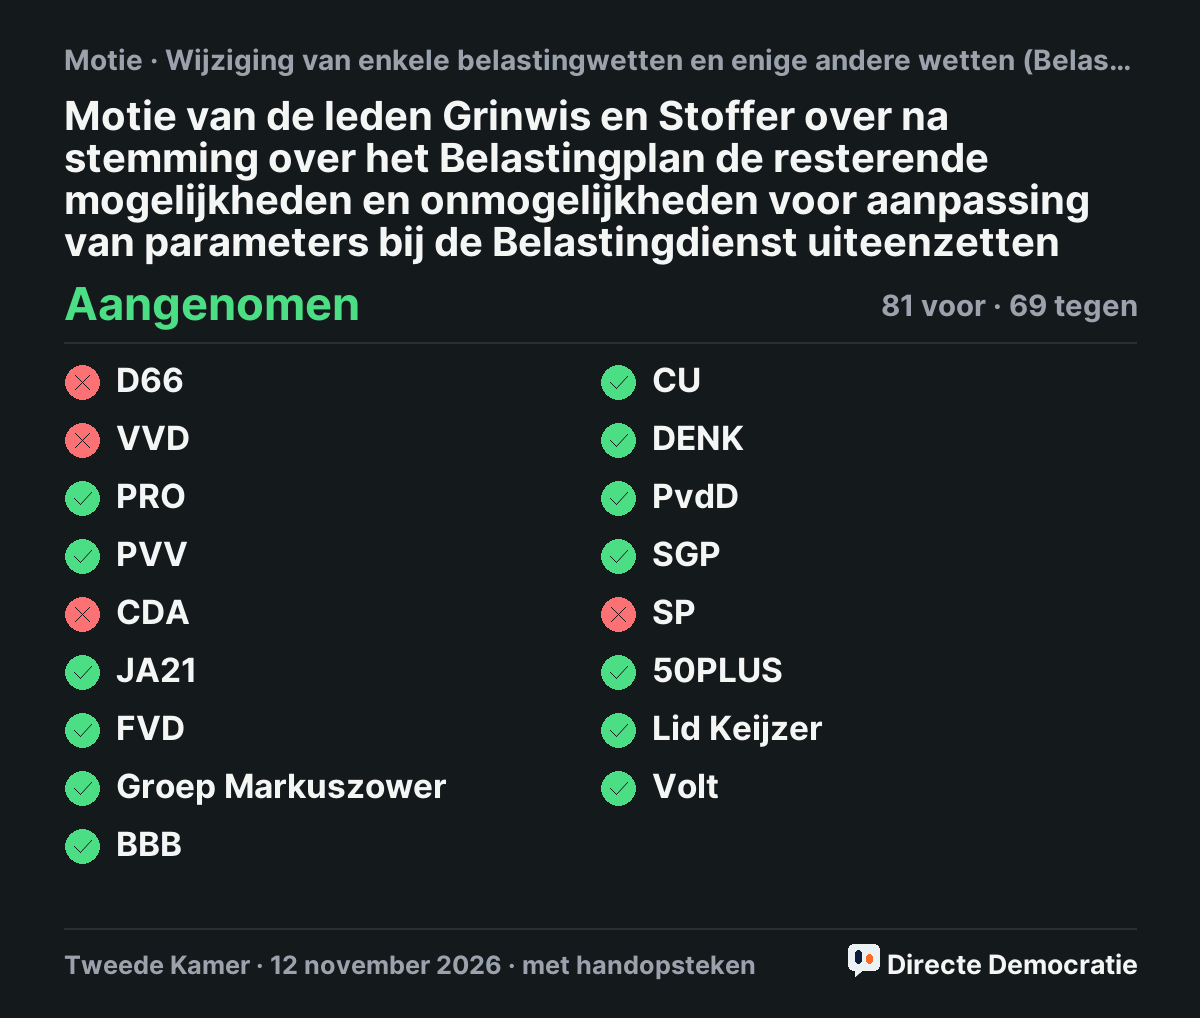
Leg uit wat er gebeurt als de Eerste Kamer het Belastingplan 2027 verwerptDe Kamer vraagt de regering zo snel mogelijk uit te leggen wat er nog wel en (on)mogelijk is om parameters bij de Belastingdienst aan te passen, nadat de Tweede Kamer over het Belastingplan 2027 heeft gestemd. Het gaat om het jaar 2027. De regering moet daarbij letten op de genoemde bijlage en op wat er in 2015 is gebeurd. De Kamer vraagt de regering daarbij ook uit te leggen wat de gevolgen zijn als de Eerste Kamer het Belastingplan 2027 verwerpt. Het gaat om de gevolgen voor de uitvoering, voor burgers, voor bedrijven en voor de begroting. Ook moet de regering uitleggen welke herstelmaatregelen de Belastingdienst moet en (niet) kan nemen, en welke tijdlijnen daarbij horen.
Het hele verzoek in eenvoudige taal, gemaakt met AI. De officiële tekst staat onder Meer info.
Waarom vraagt de Kamer dit?
- Stel dat de Tweede Kamer het Belastingplan 2027 aanneemt. Dan is er dit jaar meer onzekerheid dan normaal of de Eerste Kamer het Belastingplan voor komend jaar ook aanneemt.
- Het kabinet heeft de Kamer op 3 november geïnformeerd over de laatste data waarop de parameters uit het Belastingplan voor 2027 worden verwerkt. Dat staat in bijlage 3 bij de Novelle uitbreiding vermogenswinstbelasting box 3. Daaruit blijkt dat de parameters voor de inkomstenbelasting bij de Belastingdienst voor 2027 vastliggen op vrijdag 20 november om 12 uur. Bijna alle belastingtarieven liggen ruim vóór 15 december vast. Op die dag stemt de Eerste Kamer over het Belastingplan.
- Als de Eerste Kamer tegen het Belastingplan stemt, gebruikt de Belastingdienst op 1 januari 2027 bij veel belastingen de verkeerde tarieven. Dat kan pas later worden hersteld. In het uiterste geval pas bij de definitieve aanslag voor de inkomstenbelasting in de loop van 2028.
- Het is al eens eerder gebeurd dat belastingtarieven en -kortingen voor het jaar erna werden gewijzigd nadat de Tweede Kamer over een Belastingplan had gestemd. Dat was met de novelle op het Belastingplan 2016. Die werd pas op 8 december 2015 aan de Tweede Kamer voorgelegd.
2 stemmers
Volk100% voor
KamerAangenomen