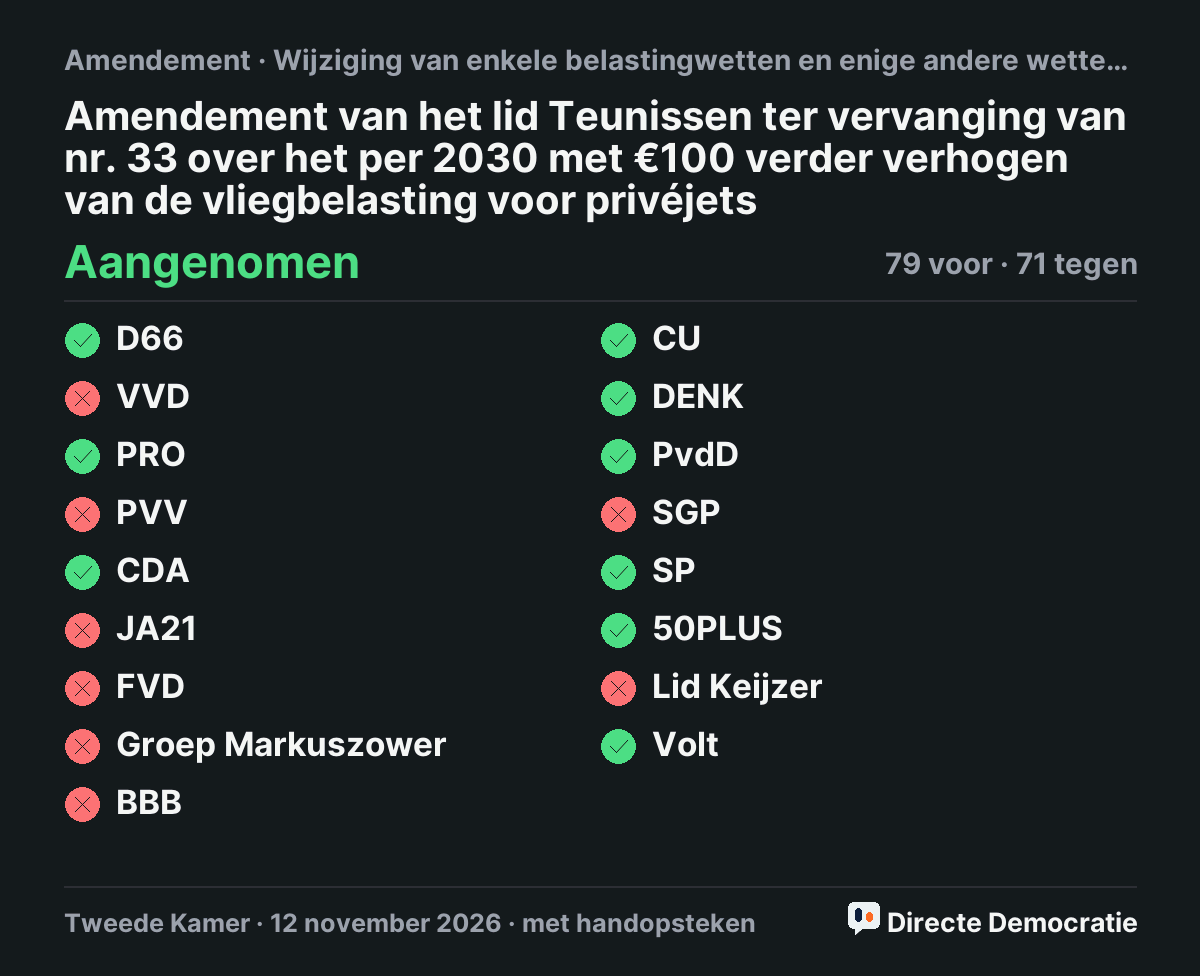
Het per 2030 met €100 verder verhogen van de vliegbelasting voor privéjetsNa artikel XLVI komt een nieuw ARTIKEL XLVIBIS. Daarmee gaan in de Wet differentiatie vliegbelasting de bedragen in artikel 77 (zoals opgenomen in artikel IA), derde lid, onderdelen a, b en c, en vierde lid, omhoog met € 100.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Met dit amendement gaat de vliegbelasting voor privéjets per 1 januari 2030 nog eens € 100 per passagier per afstandscategorie omhoog.
- Dit bouwt voort op het eerdere voorstel om de vliegbelasting voor privéjets te differentiëren. Privévliegtuigen stoten per passagier aanzienlijk meer uit dan gewone vluchten. Hogere tarieven zorgen dat de vervuiling beter in de prijs zit. Dat past bij het principe dat de vervuiler betaalt.
- De indiener wil met de verhoging een extra prijsprikkel geven om onnodige privévluchten te beperken. De verhoging past bij de bestaande tarieven die afhangen van de afstand. De verhouding tussen de drie tariefcategorieën blijft gelijk.
- De verhoging geldt ook voor het tarief als de eindbestemming van de passagier niet kan worden vastgesteld. De verhoging gaat in op 1 januari 2030. Dan sluit de uitvoering aan bij de invoering van het aparte tarief voor privévliegtuigen. Vanaf 2030 levert dit structureel € 11 mln. per jaar op, in prijspeil 2026.
- Dit geld gaat naar een nog op te richten fonds voor reparatievouchers. Daarmee krijgen mensen geld om hun spullen te laten repareren. Zo kunnen mensen langer met hun spullen doen en zijn er minder grondstoffen nodig. In een rapport van KPMG uit maart 2025 kwam de reparatievoucher naar voren als een kansrijke optie. De vouchers kunnen leiden tot een sterkere reparatiesector en nieuwe kansen voor vakmanschap en innovatie.
2 stemmers
Volk50% voor
KamerAangenomen