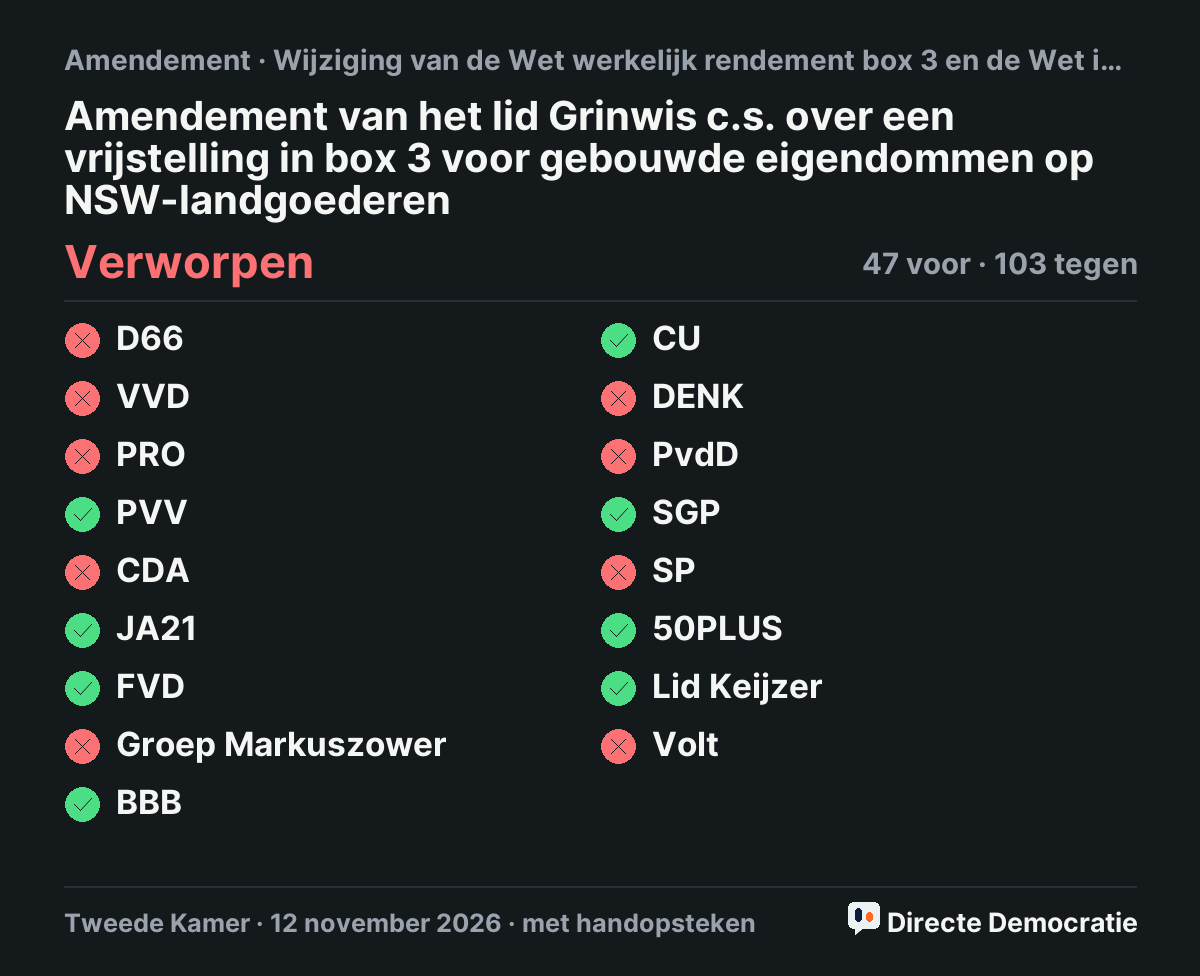
Een vrijstelling in box 3 voor gebouwde eigendommen op NSW-landgoederenOnderdeel I: na artikel I, onderdeel P, komt een onderdeel Pa. Daarmee vervalt in artikel 5.54, eerste lid, onderdeel c (opgenomen in artikel I, onderdeel R), de tekst “, met uitzondering van de op deze landgoederen voorkomende gebouwde eigendommen”. Onderdeel II: artikel VIII verandert. 1. In het eerste lid vervalt “, met uitzondering van artikel I”. 2. In het tweede lid komt na “artikel I” de tekst “, met uitzondering van onderdeel Pa,” en na “deze wet” de tekst “, in afwijking van het eerste lid,”. 3. Er komt een lid 3 bij: in afwijking van het eerste lid gaat artikel I, onderdeel Pa, in op 1 januari 2030.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Op landgoederen die vallen onder de Natuurschoonwet 1928 (NSW-landgoederen) staan ook gebouwen. Voor die gebouwde eigendommen geldt nu een uitzondering. Dit amendement laat die uitzondering per 1 januari 2030 vervallen. Dan wordt in box 3 het directe rendement (de gewone voordelen) en het indirecte rendement (de vermogenswinst) van NSW-landgoederen niet belast, voor de grond en voor de gebouwen erop.
- Volgens het wetsvoorstel Wet werkelijk rendement kwam er al een vrijstelling in box 3 voor NSW-landgoederen, maar nog niet voor de gebouwen op die landgoederen. Mede door een aangenomen motie (Kamerstuk 36 748, nr. 33) willen de indieners deze vrijstelling met dit amendement regelen.
- De indieners vinden NSW-landgoederen van grote maatschappelijke waarde. Ze helpen ons cultureel erfgoed en cultuurlandschap te bewaren, beschermen natuur en biodiversiteit en zijn voor veel mensen een belangrijke bron van recreatie. Daarom stimuleert de Natuurschoonwet 1928 dat deze landgoederen blijven bestaan. Die wet bevordert het behoud van natuur en de openstelling van deze natuurgebieden voor het publiek. Daarvoor zijn er onder andere vrijstellingen in de overdrachtsbelasting en de erf- of schenkbelasting.
- De Wet werkelijk rendement box 3 gaat in de huidige vorm in tegen de geest van de Natuurschoonwet 1928. Bij vererving of schenking moet namelijk vermogenswinstbelasting worden betaald over de waardestijging van de gebouwen op het NSW-landgoed. Daarom introduceren de indieners in de geest van de Natuurschoonwet 1928 een vrijstelling.
- De volledige vrijstelling kost in het eerste jaar € 9 miljoen en loopt op tot structureel € 20 miljoen vanaf 2046. Als dit amendement wordt aangenomen, kan voor de invoering per 1 januari 2030 in een Belastingplan dekking worden gevonden. Dat kan door de jaarlijkse indexatie van het heffingsvrij inkomen eenmalig deels te beperken.
Uitleg: Box 3
1 stemmer
Volk100% tegen
KamerVerworpen