← Alle stellingen

Amendement

Uitleg: Box 3

1 stemmer

Volk100% tegen
KamerVerworpen
Meer infoDelen1 stemmer

Ingediend door P.A. Grinwis (ChristenUnie)
Mede-indieners C. Stoffer (Staatkundig Gereformeerde Partij), H. Vermeer (BoerBurgerBeweging)

Wat staat er precies

Letterlijk uit de open data van de Tweede Kamer:

Amendement van het lid Grinwis c.s. over een vrijstelling in box 3 voor gebouwde eigendommen op NSW-landgoederen

Volledige tekst (19 alinea's)

De ondergetekenden stellen het volgende amendement voor:

I

Na artikel I, onderdeel P, wordt een onderdeel ingevoegd, luidende:

Pa

In het in artikel I, onderdeel R, opgenomen artikel 5.54, eerste lid, onderdeel c, vervalt “, met uitzondering van de op deze landgoederen voorkomende gebouwde eigendommen”.

II

Artikel VIII wordt als volgt gewijzigd:

1. In het eerste lid vervalt “, met uitzondering van artikel I”.

2. In het tweede lid wordt na “artikel I” ingevoegd “, met uitzondering van onderdeel Pa,” en wordt na “deze wet” ingevoegd “, in afwijking van het eerste lid,”.

3. Er wordt een lid toegevoegd, luidende:

3. In afwijking van het eerste lid treedt artikel I, onderdeel Pa, in werking met ingang van 1 januari 2030.

Toelichting

Dit amendement regelt dat de uitzondering inzake de op landgoederen - die vallen onder de Natuurschoonwet 1928 (NSW-landgoederen) - voorkomende gebouwde eigendommen met ingang van 1 januari 2030 komt te vervallen. Dit heeft tot gevolg dat zowel het directe (de reguliere voordelen) als het indirect rendement (de vermogenswinst) van de NSW-landgoederen in box 3 van zowel de grond als de bebouwing daarop niet wordt belast in box 3. Ingevolge het wetsvoorstel Wet werkelijk rendement ging in het voorgestelde stelsel reeds een vrijstelling voor NSW-landgoederen in box 3 gelden, maar nog niet voor de op die landgoederen voorkomende gebouwde eigendommen. Mede gelet op de motie aangenomen motie Grinwis/Vermeer (Kamerstuk 36 748, nr. 33) pogen de indieners deze vrijstelling in dit amendement te regelen.

Indieners zijn van mening dat NSW-landgoederen van grote maatschappelijke waarde zijn. Deze landgoederen dragen bij aan de instandhouding van ons cultureel erfgoed en cultuurlandschap, zorgen voor het behoud van natuur en biodiversiteit en vormen voor veel mensen een belangrijke bron van recreatie. Om deze en andere redenen wordt het voortbestaan van dit type landgoederen dan ook bevorderd door de Natuurschoonwet 1928. Deze wet bevordert het behoud van natuur en bevordert de openstelling van deze natuurgebieden voor het publiek en voorziet daartoe onder andere in vrijstellingen in de overdrachtsbelasting of de erf- of schenkbelasting met oog op het behoud van deze landgoederen. De Wet werkelijk rendement box 3 in zijn huidige vorm doet echter afbreuk aan de geest van de Natuurschoonwet 1928, daar bij vererving of schenking vermogenswinstbelasting betaald moet worden over de waardestijging van de gebouwde eigendommen op het NSW-landgoed. In de geest van de Natuurschoonwet 1928 introduceren de indieners met dit amendement een vrijstelling.

Budgettaire gevolgen

Het volledig vrijstellen van de op NSW-landgoederen voorkomende gebouwde eigendommen kost in het eerste jaar € 9 miljoen en loopt op tot structureel € 20 miljoen vanaf 2046. Mocht dit amendement worden aangenomen, dan kan op weg naar het van kracht worden van dit amendement per 1 januari 2030 in een Belastingplan dekking worden gevonden in het eenmalig gedeeltelijk beperken van de jaarlijkse indexatie van het heffingsvrij inkomen.

Grinwis

Stoffer

Vermeer

Bron: document Tweede Kamer. Automatisch overgenomen; bij verschil geldt het origineel.

Zoek uitleg op internet ↗ externe zoekmachine; de resultaten komen niet van ons

Hulp: lees dit in eenvoudiger Nederlands

Vereenvoudigd door AI, bekijk origineel

Waar gaat het over

  • Op landgoederen die vallen onder de Natuurschoonwet 1928 (NSW-landgoederen) staan ook gebouwen. Voor die gebouwde eigendommen geldt nu een uitzondering. Dit amendement laat die uitzondering per 1 januari 2030 vervallen. Dan wordt in box 3 het directe rendement (de gewone voordelen) en het indirecte rendement (de vermogenswinst) van NSW-landgoederen niet belast, voor de grond en voor de gebouwen erop.
  • Volgens het wetsvoorstel Wet werkelijk rendement kwam er al een vrijstelling in box 3 voor NSW-landgoederen, maar nog niet voor de gebouwen op die landgoederen. Mede door een aangenomen motie (Kamerstuk 36 748, nr. 33) willen de indieners deze vrijstelling met dit amendement regelen.
  • De indieners vinden NSW-landgoederen van grote maatschappelijke waarde. Ze helpen ons cultureel erfgoed en cultuurlandschap te bewaren, beschermen natuur en biodiversiteit en zijn voor veel mensen een belangrijke bron van recreatie. Daarom stimuleert de Natuurschoonwet 1928 dat deze landgoederen blijven bestaan. Die wet bevordert het behoud van natuur en de openstelling van deze natuurgebieden voor het publiek. Daarvoor zijn er onder andere vrijstellingen in de overdrachtsbelasting en de erf- of schenkbelasting.
  • De Wet werkelijk rendement box 3 gaat in de huidige vorm in tegen de geest van de Natuurschoonwet 1928. Bij vererving of schenking moet namelijk vermogenswinstbelasting worden betaald over de waardestijging van de gebouwen op het NSW-landgoed. Daarom introduceren de indieners in de geest van de Natuurschoonwet 1928 een vrijstelling.
  • De volledige vrijstelling kost in het eerste jaar € 9 miljoen en loopt op tot structureel € 20 miljoen vanaf 2046. Als dit amendement wordt aangenomen, kan voor de invoering per 1 januari 2030 in een Belastingplan dekking worden gevonden. Dat kan door de jaarlijkse indexatie van het heffingsvrij inkomen eenmalig deels te beperken.

Wat het amendement verandert

  • Onderdeel I: na artikel I, onderdeel P, komt een onderdeel Pa. Daarmee vervalt in artikel 5.54, eerste lid, onderdeel c (opgenomen in artikel I, onderdeel R), de tekst “, met uitzondering van de op deze landgoederen voorkomende gebouwde eigendommen”.
  • Onderdeel II: artikel VIII verandert. 1. In het eerste lid vervalt “, met uitzondering van artikel I”. 2. In het tweede lid komt na “artikel I” de tekst “, met uitzondering van onderdeel Pa,” en na “deze wet” de tekst “, in afwijking van het eerste lid,”. 3. Er komt een lid 3 bij: in afwijking van het eerste lid gaat artikel I, onderdeel Pa, in op 1 januari 2030.

Automatisch gemaakt door box-handmatig / claude-opus-5-5 (prompt hulp-v1) en automatisch gecontroleerd op getallen, namen, ontkenningen, aantal verzoeken, kleurende woorden en lengte. Bij verschil geldt altijd het origineel. Hoe dit werkt

De korte tekst bovenaan is de omschrijving van de Tweede Kamer zelf, zonder het voorvoegsel met de namen van de indieners. Voor of tegen betekent: voor of tegen dit amendement, net als bij de stemming in de Kamer.

Zo stemde de Kamer

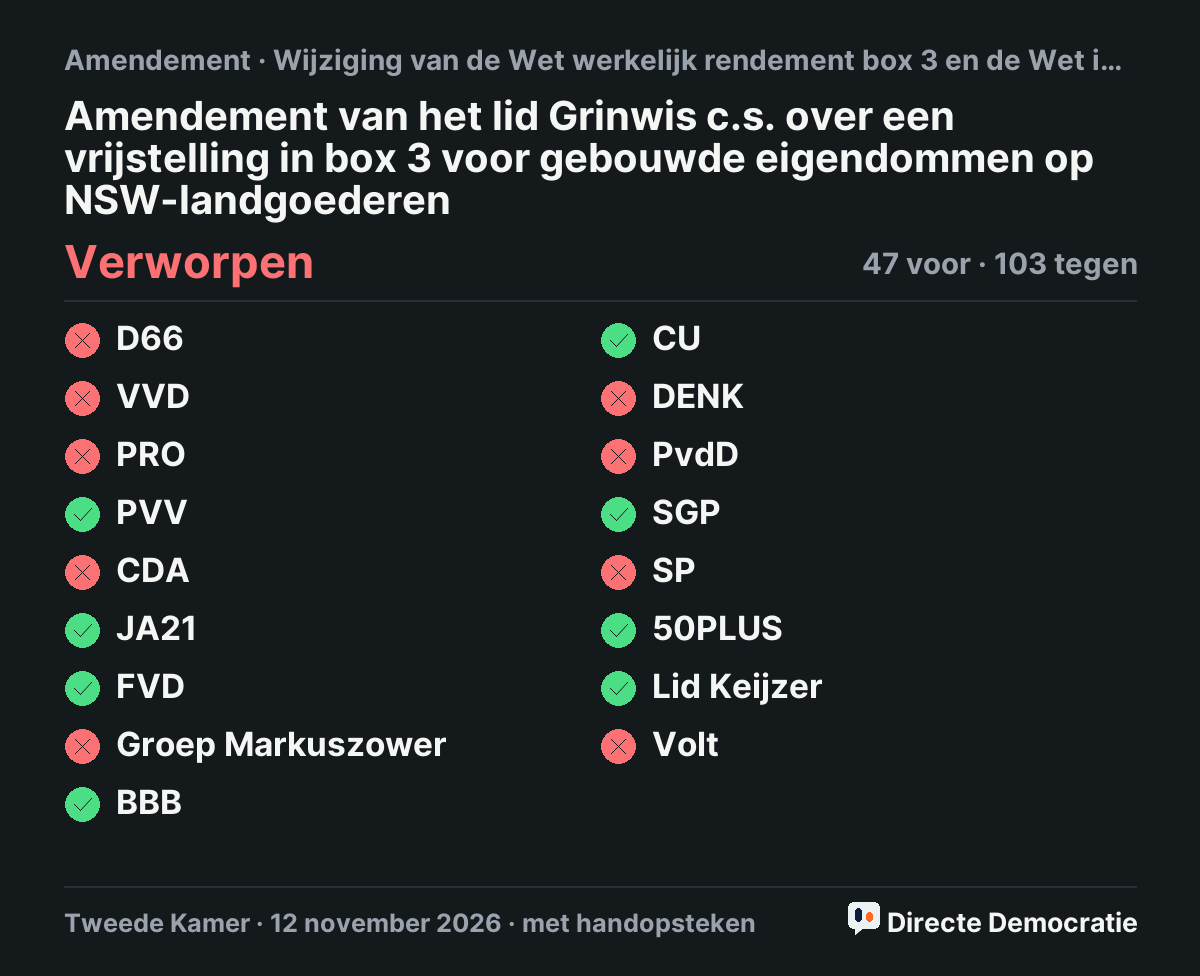
Stemmingsuitslag: Amendement van het lid Grinwis c.s. over een vrijstelling in box 3 voor gebouwde eigendommen op NSW-landgoederen, verworpen

Klik op de afbeelding om hem te delen, of download hem. Alle details van deze stemming · alle stemmingen van die dag

Uitslag en kloof

Tweede Kamer: Verworpen. Geteld: 47 voor, 103 tegen (zetels per fractie).

Volk: voor 0 · tegen 1 · skip 0. Geen representatieve steekproef: alleen wie meedoet.

Kloof: telt nog niet mee voor de kloof-meter: minder dan 100 stemmen (voor + tegen). Afstand: 31 procentpunt.

Per partij: wie stemde zoals jij
FractieZetelsStem KamerZelfde als volkZelfde als jij
D66 26 Tegen ja –
VVD 22 Tegen ja –
PRO 20 Tegen ja –
PVV 19 Voor nee –
CDA 18 Tegen ja –
JA21 9 Voor nee –
FVD 7 Voor nee –
Groep Markuszower 7 Tegen ja –
BBB 3 Voor nee –
CU 3 Voor nee –
DENK 3 Tegen ja –
PvdD 3 Tegen ja –
SGP 3 Voor nee –
SP 3 Tegen ja –
50PLUS 2 Voor nee –
Keijzer 1 Voor nee –
Volt 1 Tegen ja –

Partijmatch: welke partij stemt zoals jij?

Waarom deze stemming?

Selectiescore 43 (drempel 35, configuratie v7).

  • +25 ontraden
  • +8 amendement
  • +10 zwaar onderwerp

Methode · ranglijst · logboek

Achtergrond: dossier en bronnen

Amendement Kamerstuk 37053 nr. 13 2026Z24735

Omschrijving Tweede Kamer: Amendement van het lid Grinwis c.s. over een vrijstelling in box 3 voor gebouwde eigendommen op NSW-landgoederen

Dossier: Wijziging van de Wet werkelijk rendement box 3 en de Wet inkomstenbelasting 2001 (Novelle uitbreiding vermogenswinstbelasting box 3) · Kamerstemming op 12 november 2026, 19:35

Formele stelling: Dit amendement moet worden aangenomen (automatisch, nog niet redactioneel beoordeeld).

Bron: Tweede Kamer: 2026Z24735 · Document (open data TK) · logboek

Gesprek 0

Iedereen kan meelezen. Reageren kan met het pakket Gesprek. Meedoen

Nog geen reacties.

Houd het netjes: geen links, geen scheldwoorden. Na 3 meldingen verdwijnt een reactie tot de redactie kijkt.

Uitleg

Delen

Afbeelding opslaan

Instagram of TikTok? Sla de afbeelding op en zet de link erbij.

PakketAccountBetalenKlaar

Doe mee en laat je stem tellen

Eén persoon, één stem: je betaalt met iDEAL | Wero, zo telt elke bankrekening maar één keer. Je stem is niet openbaar.

Kies je pakket

Eén jaar, stopt vanzelf. Elk pakket geeft één stem.

Maak je account

Al een account? Inloggen

Betaal met iDEAL | Wero

Je betaalt aan Directe Democratie, een project van ICT Pro, via Mollie (iDEAL | Wero).

KvK 88881105 Btw NL004670185B60 info@directedemocratie.nl