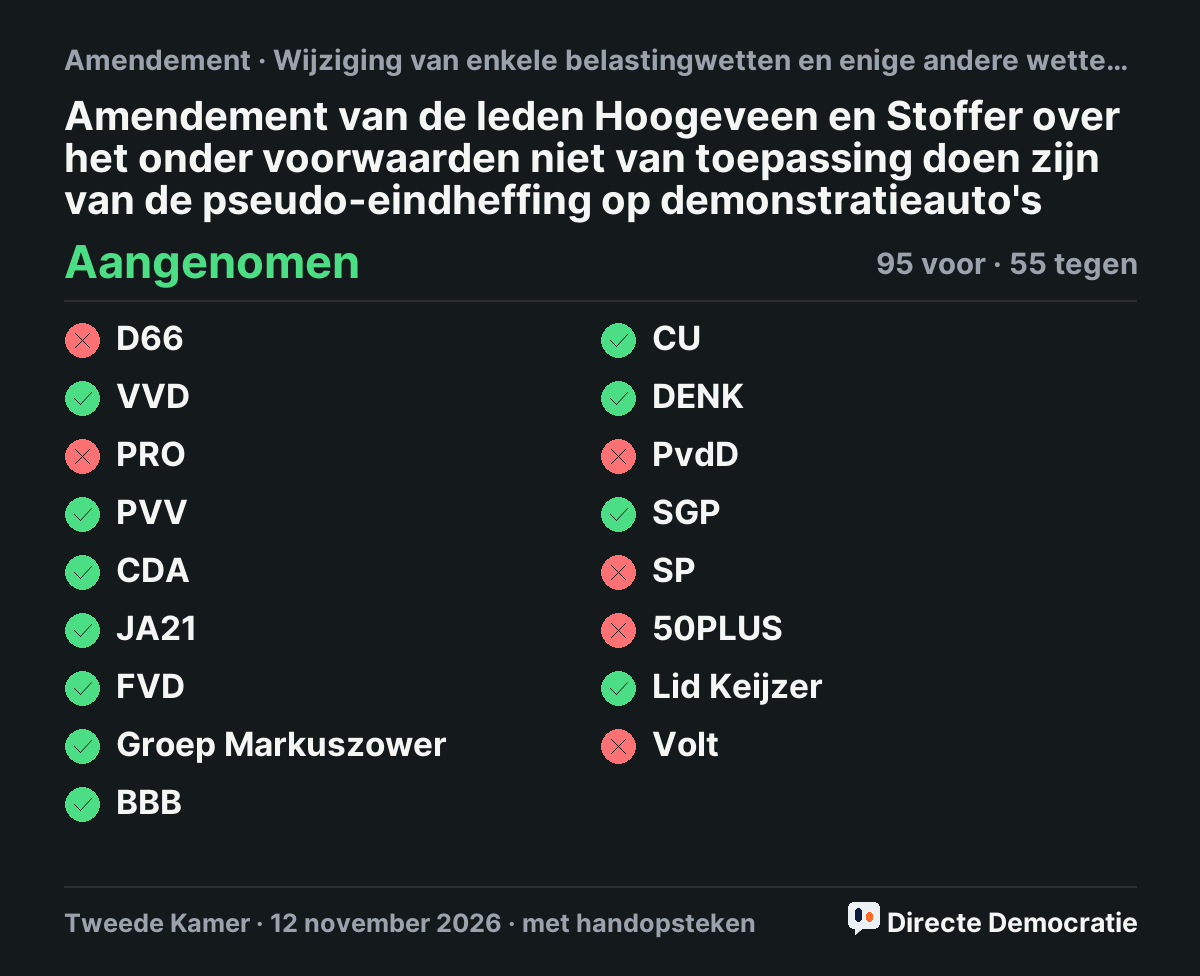
Het onder voorwaarden niet van toepassing doen zijn van de pseudo-eindheffing op demonstratieauto'sOnderdeel 1: in de aanhef van artikel II, onderdeel B, wordt “zevende en achtste lid” vervangen door “achtste en negende lid”, en “twee” door “drie”. Onderdeel 2: er komt een lid 7 bij. Daarin staat dat het eerste lid niet geldt als de inhoudingsplichtige vooral nieuwe personenauto's aanbiedt of aan het publiek laat zien, voor verkoop of leasing. De auto die de werknemer gebruikt moet dan: a. op naam staan van de inhoudingsplichtige, zoals bedoeld in hoofdstuk IV, paragraaf 4a, van de Wegenverkeerswet 1994; b. van een merk en type zijn dat de inhoudingsplichtige verkoopt of verleast; c. worden gebruikt om aan klanten te laten zien en beschikbaar zijn voor proefritten.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Door het Belastingplan 2026 geldt vanaf 1 januari 2027 een pseudo-eindheffing voor een fossiele personenauto die een werkgever (de inhoudingsplichtige) aan een of meer werknemers geeft, ook voor privégebruik.
- Met dit amendement is die pseudo-eindheffing onder voorwaarden niet van toepassing als de werkgever vooral nieuwe personenauto's verkoopt, verleast of aan het publiek laat zien.
- De voorwaarden zijn: de auto staat op naam van de werkgever, dus het kenteken staat op naam van de werkgever. De auto is van een merk en type dat de werkgever verkoopt of verleast. En de auto wordt gebruikt om aan klanten te laten zien en is beschikbaar voor proefritten.
1 stemmer
Volk100% tegen
KamerAangenomen