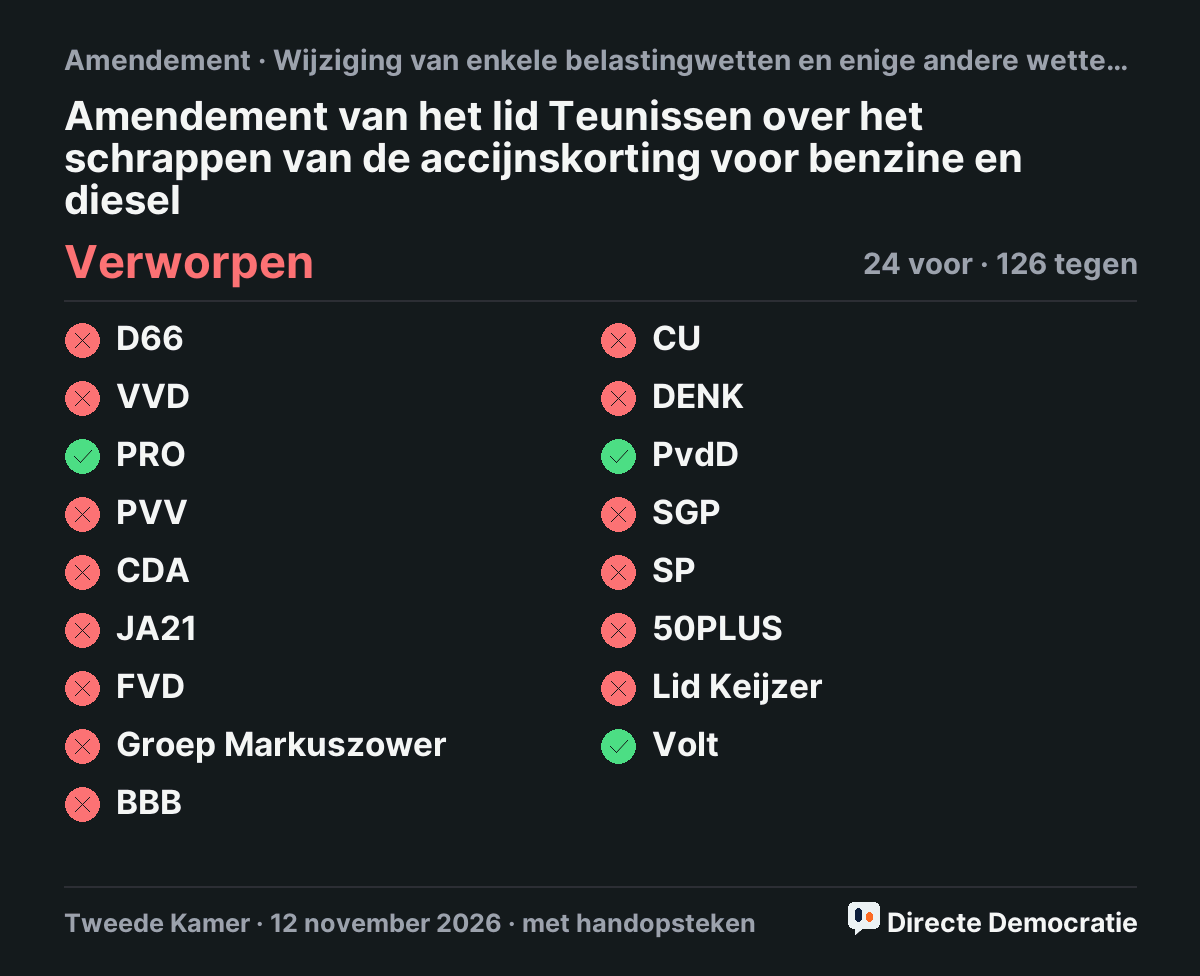
Het schrappen van de accijnskorting voor benzine en dieselOnderdeel I: artikel XXV, onderdeel C, vervalt. Onderdeel II: artikel XXVA vervalt. Onderdeel III: artikel XLII vervalt. Onderdeel IV: artikel XLV, onderdeel B, vervalt. Onderdeel V: artikel LVIII vervalt. Onderdeel VI: artikel LXIII verandert. 1. Het eerste lid, onderdeel i, vervalt. 2. In het derde lid wordt “treden” vervangen door “treedt” en vervalt “en artikel XLII, onderdeel A,”. Ook wordt “, met dien verstande dat artikel XLI” vervangen door “en werkt dat artikel” en wordt “terugwerkt” vervangen door “terug”. 3. Het vierde en vijfde lid vervallen.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Het kabinet wil meer dan 2,1 miljard uitgeven aan accijnskorting op benzine en diesel. Vooral rijke huishoudens met grote auto's hebben daar voordeel van. Ook zorgt een korting op benzine en diesel voor meer verbruik, en dat is slecht voor het klimaat.
- Dit amendement schrapt de accijnskorting. Het geld gaat terug naar de schatkist. Dat geld kan veel gerichter worden gebruikt om minder rijke huishoudens te steunen.
- Technisch: het Belastingplan 2027 wil de accijnskortingen op benzine en diesel voor Europees Nederland verlengen (in 2027) en stap voor stap afbouwen (in 2028). Ook is er een accijnskorting op benzine voor de BES-eilanden. Dit amendement laat dat allemaal vervallen. Ook gaat de indexatie van de benzine- en dieselaccijns voor Europees Nederland per 1 januari 2027 weer verder.
- Met onderdeel IV blijft de tariefwijziging voor benzine en diesel voor Europees Nederland per 1 januari 2027 uit het Belastingplan 2025, zoals gewijzigd bij het Belastingplan 2026, staan. De afwijkende tarieven uit het Belastingplan 2027 worden dan niet ingevoerd. Per 1 januari 2027 zijn de tarieven voor Europees Nederland € 1002,07 voor benzine en € 654,33 voor diesel. Die bedragen worden per 1 januari 2027 nog geïndexeerd.
- Met onderdeel V vervalt de uitzondering op de jaarlijkse indexatie per 1 januari 2027. Met de onderdelen I en II vervallen de andere wijzigingen van de accijnstarieven voor benzine en diesel voor 2028 en 2029 uit het Belastingplan 2027. Met onderdeel III vervalt de accijnskorting op benzine voor de BES-eilanden. Onderdeel VI past de regels over de inwerkingtreding daarop aan.
- Budgettaire reeks (bedragen in mln. euro, inclusief btw en de korting in de BES-landen): het schrappen van de accijnskorting levert 1.375 op in 2027 en 750 in 2028. In 2029, 2030, 2031, 2032 en structureel is dat 0.
1 stemmer
Volk100% voor
KamerVerworpen