Een verlaging van de vierde en vijfde schijf van de elektriciteitsbelasting voor 2027Onderdeel I: in artikel XXVII komt na onderdeel A een onderdeel Aa. Daarin verandert artikel 59, eerste lid: 1. in onderdeel c gaat het tarief van het vierde aandachtstreepje omlaag met € 0,00200; 2. in onderdeel c, vijfde aandachtstreepje, gaat het eerste tarief omlaag met € 0,00276 en het tweede met € 0,00255; 3. in onderdeel d wordt “het tarief voor zakelijk gebruik, genoemd in onderdeel c, vijfde aandachtsstreepje” vervangen door “€ 0,00304”. Onderdeel II: artikel XXVIII verandert. 1. De tekst krijgt de aanduiding “A”. “In de Wet belastingen op milieugrondslag worden met ingang van 1 januari 2028 in” wordt vervangen door “In”, en “de tarieven” door “worden de tarieven”. 2. Vooraan komt: De Wet belastingen op milieugrondslag wordt met ingang van 1 januari 2028 als volgt gewijzigd. 3. Er komt een onderdeel B bij, waarin artikel 59, eerste lid, verandert: het tarief van het vierde aandachtsstreepje in onderdeel c gaat omhoog met € 0,00205; in het vijfde aandachtstreepje gaat het eerste tarief omhoog met € 0,00283 en het tweede met € 0,00262; onderdeel d wordt: waterstof per kWh het tarief voor zakelijk gebruik, genoemd in onderdeel c, vijfde aandachtsstreepje.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- De Nederlandse industrie moet hier kunnen blijven produceren en investeren. Daarom verlaagt dit amendement in 2027 de vierde elektriciteitsschijf met 0,20 eurocent per kWh. De vijfde schijf gaat omlaag tot het Europese minimum: €0,50 per MWh zakelijk en €1 per MWh niet-zakelijk. De verlaging loopt via de bestaande belasting. Ook andere grote afnemers hebben er voordeel van.
- Dit kost €128 miljoen. De indiener wil €75 miljoen uit de nog oningevulde elektriciteitskostenenvelop aan de lastenkant in 2029 en €75 miljoen uit die envelop in 2030 naar 2027 halen. In beide jaren blijft dan €25 miljoen over. De aangekondigde €150 miljoen CISAF-steun en de andere nieuwe envelopmiddelen blijven staan. De financiële staat werkt de nieuwe jaarbedragen uit. Het belastingverlies wordt één keer geboekt als invulling van de naar voren gehaalde ruimte.
- Een onbenut deel van de naar voren gehaalde ruimte gaat in gelijke delen terug naar 2029 en 2030. De afwijkende tarieven gelden alleen in 2027. In 2028 worden de tarieven zo aangepast dat ze weer gelijk zijn aan het huidige basispad. De bestaande regels voor vrijstellingen en gemengd gebruik blijven gelden.
- Het tarief voor waterstof wordt door dit amendement niet gewijzigd. Daarvoor wordt in 2027 tijdelijk de koppeling losgelaten met het tarief voor zakelijk verbruik van elektriciteit boven 10 miljoen kWh. Daarbij wordt rekening gehouden met de aanpassing van dat tarief per 1 januari 2027 volgens artikel XXXI van het Belastingplan 2023.
1 stemmer
Volk100% tegen
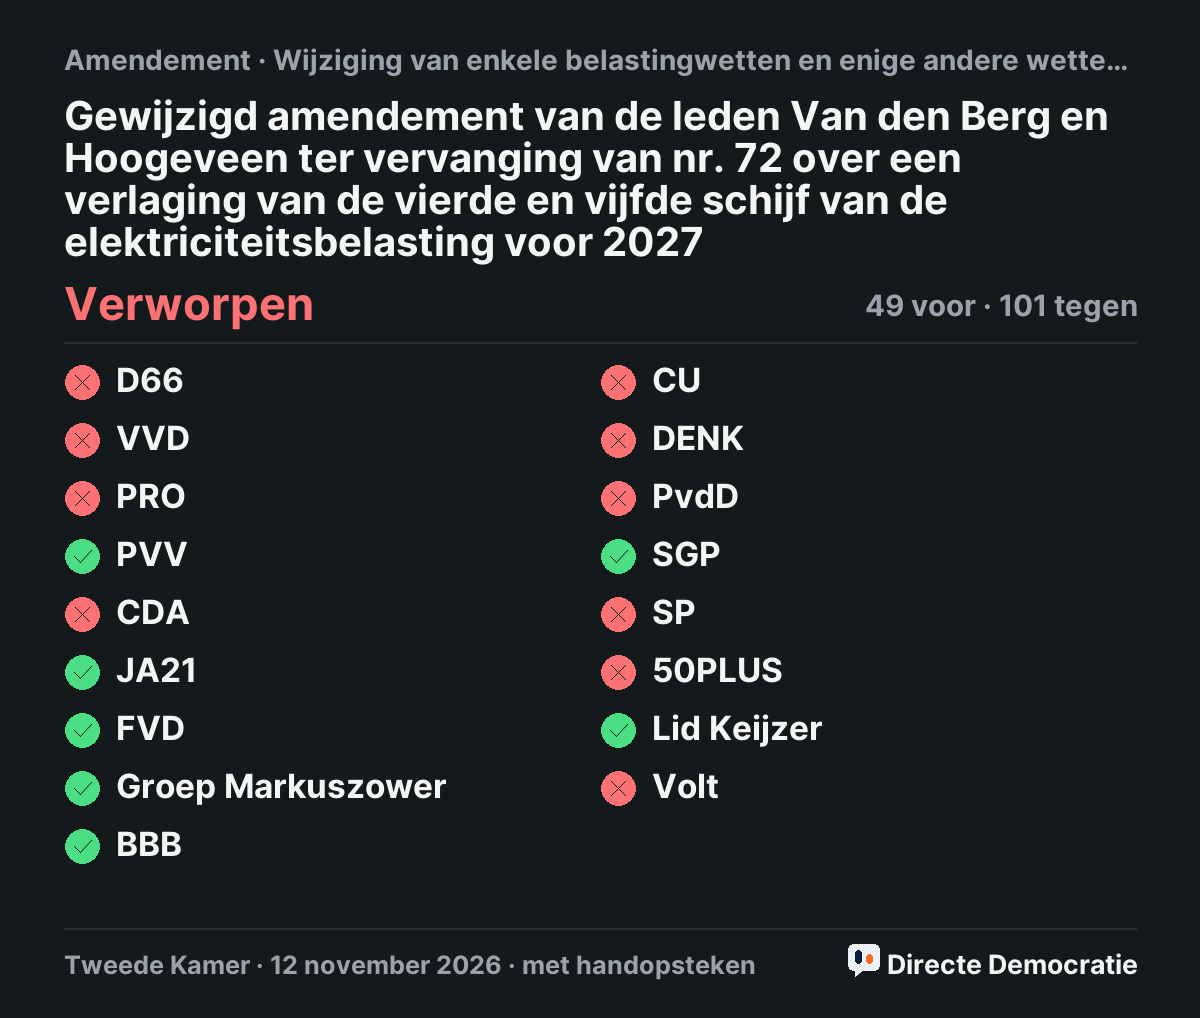
KamerVerworpen