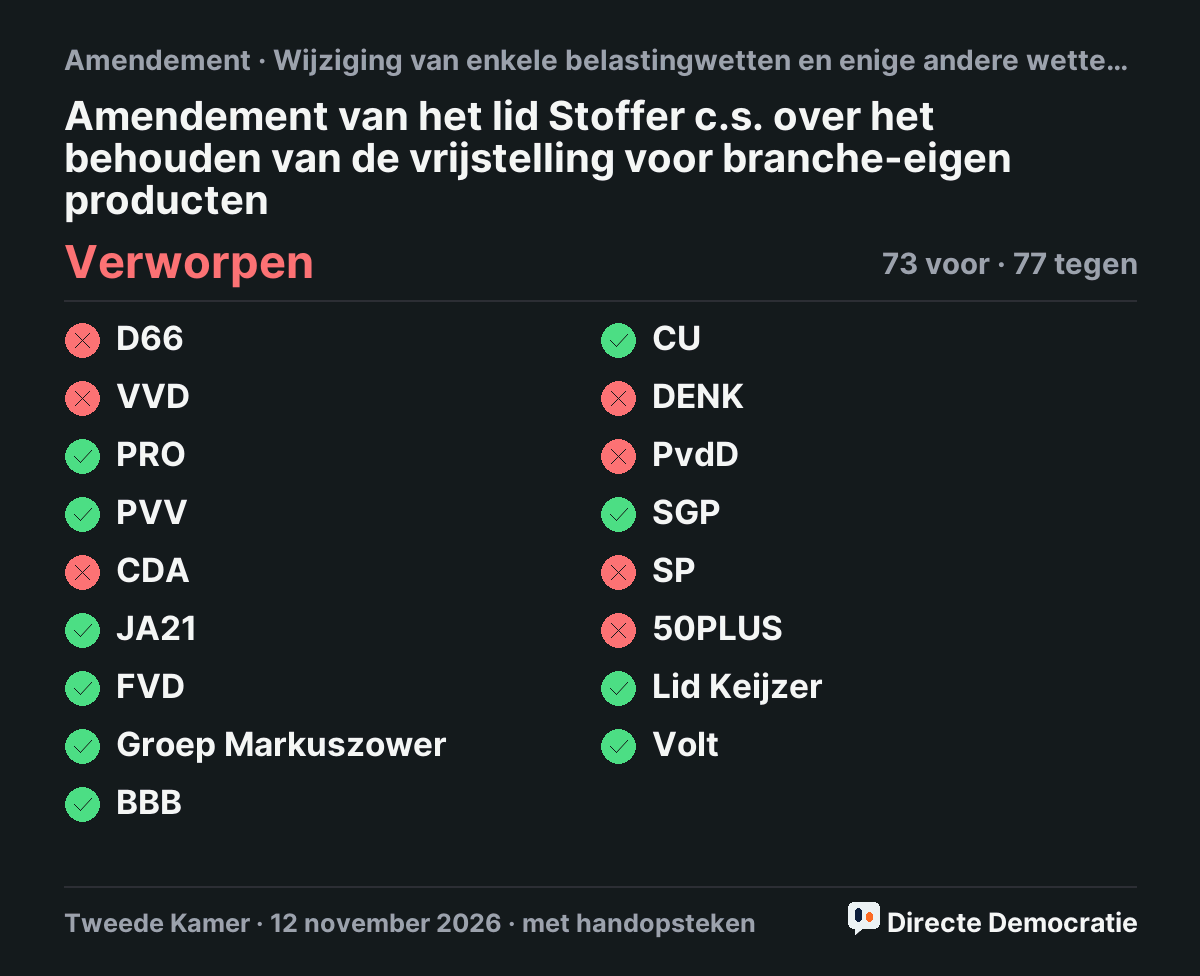
Het behouden van de vrijstelling voor branche-eigen productenOnderdeel I: artikel X, onderdeel G, verandert. In onderdeel i wordt “€ 500” vervangen door “€ 250”. Er komt een subonderdeel 1a bij: in het derde lid, onderdeel b, wordt “1,18%” vervangen door “1,14%”. De subonderdelen 3 en 4 vervallen. Onderdeel II: na artikel XLV, onderdeel A, komt een onderdeel Aa. Daarin vervalt artikel X, onderdeel D, onder 1.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Het Belastingplan 2027 wil de gerichte vrijstelling voor branche-eigen producten afschaffen. Dit amendement houdt deze vrijstelling. Door de afschaffing wordt een veelgebruikte arbeidsvoorwaarde onmogelijk. In veel sectoren wordt deze vrijstelling vaak gebruikt. De gevolgen van afschaffen lijken daarom groter dan verwacht.
- Het amendement maakt de vrijstelling wel iets kleiner en gerichter. Het maximumbedrag dat vrijgesteld kan worden vergoed, verstrekt of ter beschikking gesteld, gaat omlaag naar € 250 per kalenderjaar. Misschien werkt de regeling daardoor ook beter en gerichter. Het maximale kortingspercentage blijft 20%.
- Het geld komt doordat de geplande verhoging per 1 januari 2027 van de eerste schijf van de vrije ruimte van 2% naar 2,16% niet doorgaat. Dat percentage blijft dan gelijk aan 2026. De rest komt doordat per 1 januari 2027 de tweede schijf van de vrije ruimte met 0,04%-punt omlaag gaat, van 1,18% naar 1,14%.
- Budgettaire gevolgen (in mln euro's, prijzen 2026, + is opbrengst): de vrijstelling verlagen van € 500 naar € 250 kost 87. Het tarief van de eerste schijf van 2,16% naar 2% levert 43 op. De tweede schijf met 0,04%-punt naar 1,14% levert 45 op. In totaal levert het 1 op.
1 stemmer
Volk100% tegen
KamerVerworpen