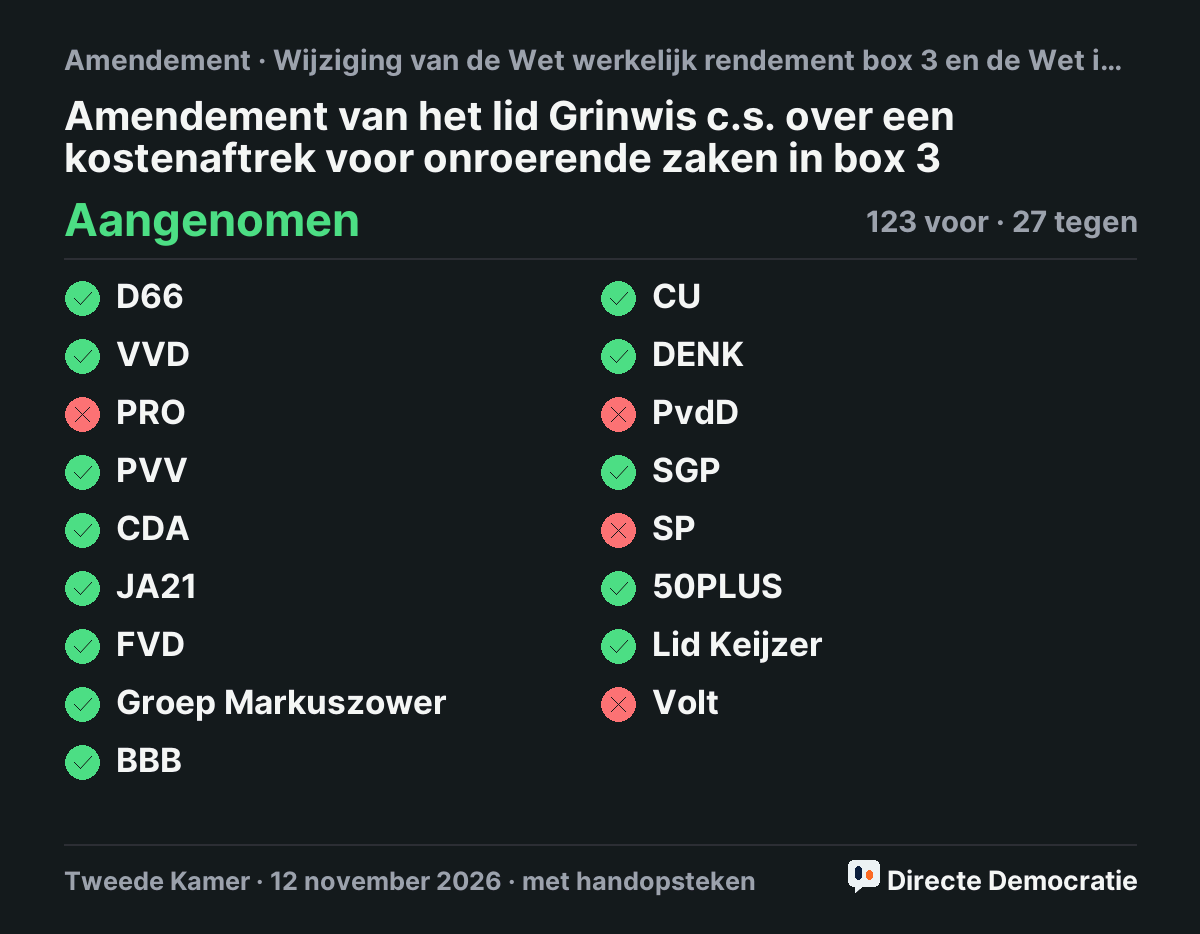
Een kostenaftrek voor onroerende zaken in box 3Onderdeel I: aan artikel II komt onderdeel C, met twee nieuwe artikelen na artikel 5.25. Artikel 5.25a “Aftrekbare kosten”: 1. bij onroerende zaken mogen reguliere voordelen in box 3 worden verminderd met kosten die alleen zijn gemaakt om voordelen als bedoeld in de artikelen 5.26 en 5.27, of een voordeel als bedoeld in artikel 5.27a, te verwerven, te innen of te behouden. Die kosten mogen in totaal niet hoger zijn dan gebruikelijk. 2. Bij een overeenkomst die niet zakelijk is gesloten, mogen de kosten niet hoger zijn dan bij zakelijke voorwaarden. 3. Bij algemene maatregel van bestuur kunnen regels komen over hoe kosten aannemelijk worden gemaakt. Artikel 5.25b “Van aftrek uitgesloten kosten”, eerste lid: deze kosten mogen niet worden afgetrokken: dividend- en kansspelbelasting; buitenlandse belasting als buiten Nederland een regeling tegen dubbele belasting geldt; congressen, seminars, symposia, excursies, studiereizen; vervoer, reizen, verblijf; werkruimte; telefoonabonnementen; literatuur; gereedschap; computers en hardware; arbeid van de partner. Ook uitgesloten: boetes van een strafrechter, betalingen aan een Staat om vervolging te voorkomen, bestuurlijke boetes, tuchtboetes, boetes van de Europese Unie en kosten uit de artikelen 234 en 235 van de Gemeentewet; misdrijven waarvoor een Nederlandse strafrechter iemand heeft veroordeeld of waarvoor het Openbaar Ministerie afziet van vervolging; misdrijven met een strafbeschikking; wapens en munitie, tenzij er een vergunning is; dieren die vanwege agressie niet mogen worden gehouden; giften bij strafbare feiten uit de artikelen 126, 177, 178, 328ter en 328quater van het Wetboek van Strafrecht; dwangsommen uit afdeling 5.3.2 van de Algemene wet bestuursrecht. Artikel 5.25b, verder: 2. terugbetalen van wederrechtelijk voordeel aan de Staat en schadevergoeding horen daar niet bij. 3. Kosten van een misdrijf die in de vijf jaar voor de veroordeling zijn afgetrokken, tellen alsnog als positief rendement. 4. Wie opdracht of leiding gaf aan het misdrijf, telt als de belastingplichtige. Onderdeel II: artikel VII wordt aangepast, zodat artikel II, onderdeel Ba, ingaat op een tijdstip dat bij koninklijk besluit wordt bepaald.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Dit amendement maakt een kostenaftrek mogelijk voor onroerende zaken in box 3. Waar mogelijk sluit het aan bij de artikelen 5.38 en 5.39 van het wetsvoorstel Wet werkelijk rendement box 3.
- Binnen de huidige tegenbewijsregeling van box 3 zijn kosten niet aftrekbaar. Hoe langer die blijft, hoe groter het risico dat particulieren verhuurde woningen verkopen (uitponding). De indieners willen de aftrek daarom zo snel mogelijk, maar dat kan uitvoeringstechnisch niet eerder dan per 2028. Het kabinet bepaalt het tijdstip bij koninklijk besluit.
- Gaat de kostenaftrek in 2028 in, dan kost dat naar verwachting € 174 miljoen. Gaat hij in 2029 in, dan is dat € 162 miljoen. Als het kabinet de kostenaftrek invoert, kan in het Belastingplan daarvoor een dekking worden voorgesteld, bijvoorbeeld door een fiscale regeling te versoberen.
1 stemmer
Volk100% tegen
KamerAangenomen