← Alle stellingen

Amendement

Uitleg: Box 3 AMvB

1 stemmer

Volk100% tegen
KamerAangenomen
Meer infoDelen1 stemmer

Ingediend door P.A. Grinwis (ChristenUnie)
Mede-indieners H. Vermeer (BoerBurgerBeweging), C. Stoffer (Staatkundig Gereformeerde Partij)

Wat staat er precies

Letterlijk uit de open data van de Tweede Kamer:

Amendement van het lid Grinwis c.s. over een kostenaftrek voor onroerende zaken in box 3

Begin van de tekst (47 alinea's, 989 woorden)

De ondergetekende stelt het volgende amendement voor:

I

Aan artikel II wordt een onderdeel toegevoegd, luidende:

C

Na artikel 5.25 worden twee artikelen ingevoegd, luidende:

Artikel 5.25a Aftrekbare kosten

1. Bij het bepalen van het werkelijke rendement van bezittingen en schulden worden reguliere voordelen die worden getrokken uit onroerende zaken en schulden ter zake van onroerende zaken verminderd met kosten die in hun totale omvang niet overtreffen wat gebruikelijk is en die uitsluitend zijn gemaakt ter verwerving, inning of behoud van: a. reguliere voordelen als bedoeld in de artikelen 5.26 en 5.27; of

b. een voordeel als bedoeld in artikel 5.27a.

2. Indien bij een niet onder zakelijke omstandigheden gesloten overeenkomst voorwaarden zijn bedongen die afwijken van voorwaarden die in het economische verkeer door onafhankelijke partijen zouden zijn overeengekomen, is het eerste lid slechts van toepassing voor zover de gemaakte kosten niet overtreffen wat de kosten waren geweest als laatstgenoemde voorwaarden waren overeengekomen.

3. Bij of krachtens algemene maatregel van bestuur kunnen regels worden gesteld met betrekking tot de wijze waarop de belastingplichtige de kosten aannemelijk maakt.

Artikel 5.25b Van aftrek uitgesloten kosten

1. Tot de kosten, bedoeld in artikel 5.27b, behoren niet kosten die verband houden met:

a. geheven dividendbelasting en kansspelbelasting;

b. belasting die buiten Nederland in enige vorm naar het inkomen of bestanddelen van het inkomen wordt geheven indien voor de belastingplichtige ter zake daarvan een regeling ter voorkoming van dubbele belasting van toepassing is;

c. congressen, seminars, symposia, excursies en studiereizen;

d. vervoer, reizen en verblijf;

Lees dit amendement helemaal bij de Tweede Kamer ↗

Bron: document Tweede Kamer. Automatisch overgenomen; bij verschil geldt het origineel.

Zoek uitleg op internet ↗ externe zoekmachine; de resultaten komen niet van ons

Hulp: lees dit in eenvoudiger Nederlands

Vereenvoudigd door AI, bekijk origineel

Waar gaat het over

  • Dit amendement maakt een kostenaftrek mogelijk voor onroerende zaken in box 3. Waar mogelijk sluit het aan bij de artikelen 5.38 en 5.39 van het wetsvoorstel Wet werkelijk rendement box 3.
  • Binnen de huidige tegenbewijsregeling van box 3 zijn kosten niet aftrekbaar. Hoe langer die blijft, hoe groter het risico dat particulieren verhuurde woningen verkopen (uitponding). De indieners willen de aftrek daarom zo snel mogelijk, maar dat kan uitvoeringstechnisch niet eerder dan per 2028. Het kabinet bepaalt het tijdstip bij koninklijk besluit.
  • Gaat de kostenaftrek in 2028 in, dan kost dat naar verwachting € 174 miljoen. Gaat hij in 2029 in, dan is dat € 162 miljoen. Als het kabinet de kostenaftrek invoert, kan in het Belastingplan daarvoor een dekking worden voorgesteld, bijvoorbeeld door een fiscale regeling te versoberen.

Wat het amendement verandert

  • Onderdeel I: aan artikel II komt onderdeel C, met twee nieuwe artikelen na artikel 5.25. Artikel 5.25a “Aftrekbare kosten”: 1. bij onroerende zaken mogen reguliere voordelen in box 3 worden verminderd met kosten die alleen zijn gemaakt om voordelen als bedoeld in de artikelen 5.26 en 5.27, of een voordeel als bedoeld in artikel 5.27a, te verwerven, te innen of te behouden. Die kosten mogen in totaal niet hoger zijn dan gebruikelijk. 2. Bij een overeenkomst die niet zakelijk is gesloten, mogen de kosten niet hoger zijn dan bij zakelijke voorwaarden. 3. Bij algemene maatregel van bestuur kunnen regels komen over hoe kosten aannemelijk worden gemaakt.
  • Artikel 5.25b “Van aftrek uitgesloten kosten”, eerste lid: deze kosten mogen niet worden afgetrokken: dividend- en kansspelbelasting; buitenlandse belasting als buiten Nederland een regeling tegen dubbele belasting geldt; congressen, seminars, symposia, excursies, studiereizen; vervoer, reizen, verblijf; werkruimte; telefoonabonnementen; literatuur; gereedschap; computers en hardware; arbeid van de partner.
  • Ook uitgesloten: boetes van een strafrechter, betalingen aan een Staat om vervolging te voorkomen, bestuurlijke boetes, tuchtboetes, boetes van de Europese Unie en kosten uit de artikelen 234 en 235 van de Gemeentewet; misdrijven waarvoor een Nederlandse strafrechter iemand heeft veroordeeld of waarvoor het Openbaar Ministerie afziet van vervolging; misdrijven met een strafbeschikking; wapens en munitie, tenzij er een vergunning is; dieren die vanwege agressie niet mogen worden gehouden; giften bij strafbare feiten uit de artikelen 126, 177, 178, 328ter en 328quater van het Wetboek van Strafrecht; dwangsommen uit afdeling 5.3.2 van de Algemene wet bestuursrecht.
  • Artikel 5.25b, verder: 2. terugbetalen van wederrechtelijk voordeel aan de Staat en schadevergoeding horen daar niet bij. 3. Kosten van een misdrijf die in de vijf jaar voor de veroordeling zijn afgetrokken, tellen alsnog als positief rendement. 4. Wie opdracht of leiding gaf aan het misdrijf, telt als de belastingplichtige.
  • Onderdeel II: artikel VII wordt aangepast, zodat artikel II, onderdeel Ba, ingaat op een tijdstip dat bij koninklijk besluit wordt bepaald.

Automatisch gemaakt door box-handmatig / claude-opus-5-5 (prompt hulp-v1) en automatisch gecontroleerd op getallen, namen, ontkenningen, aantal verzoeken, kleurende woorden en lengte. Bij verschil geldt altijd het origineel. Hoe dit werkt

De korte tekst bovenaan is de omschrijving van de Tweede Kamer zelf, zonder het voorvoegsel met de namen van de indieners. Voor of tegen betekent: voor of tegen dit amendement, net als bij de stemming in de Kamer.

Zo stemde de Kamer

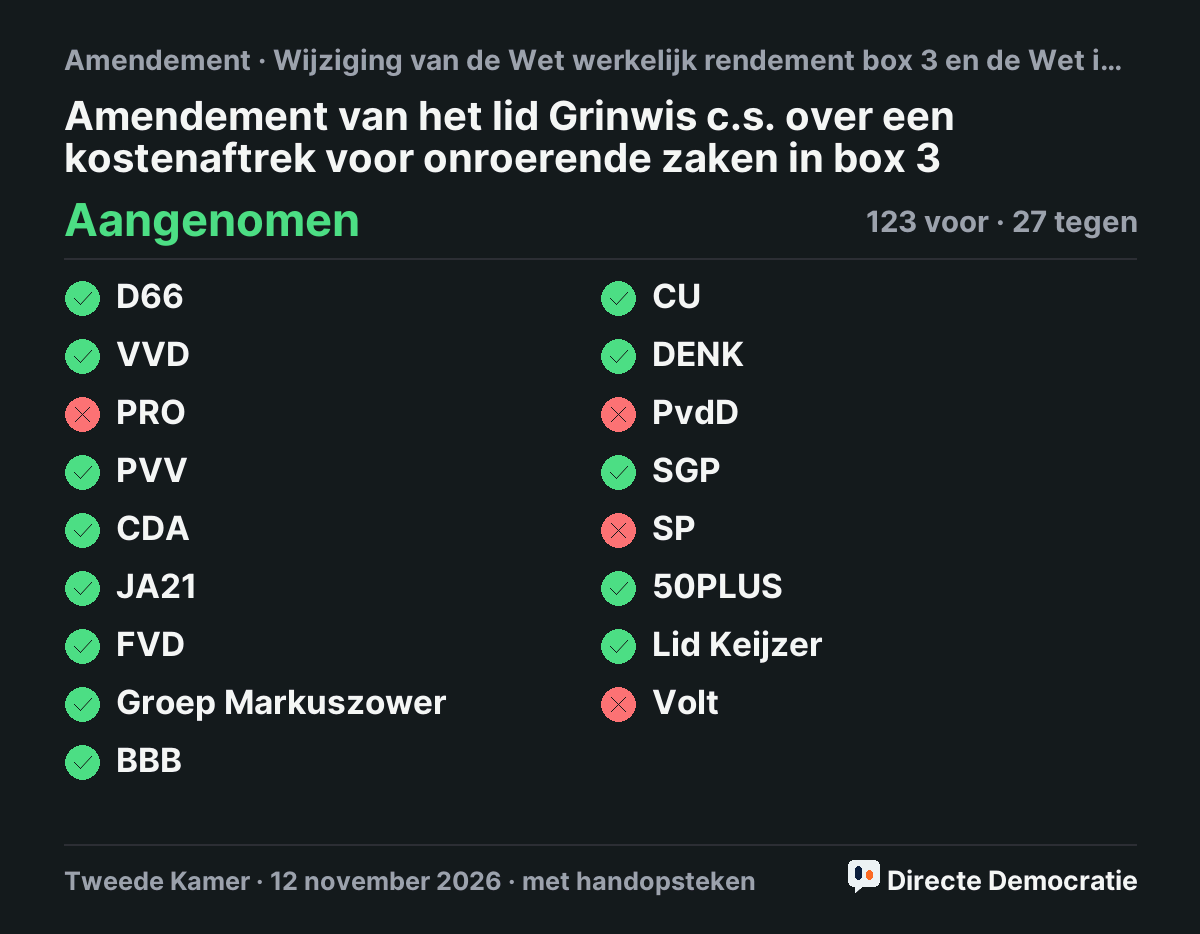
Stemmingsuitslag: Amendement van het lid Grinwis c.s. over een kostenaftrek voor onroerende zaken in box 3, aangenomen

Klik op de afbeelding om hem te delen, of download hem. Alle details van deze stemming · alle stemmingen van die dag

Uitslag en kloof

Tweede Kamer: Aangenomen. Geteld: 123 voor, 27 tegen (zetels per fractie).

Volk: voor 0 · tegen 1 · skip 0. Geen representatieve steekproef: alleen wie meedoet.

Kloof: telt nog niet mee voor de kloof-meter: minder dan 100 stemmen (voor + tegen). Afstand: 82 procentpunt.

Per partij: wie stemde zoals jij
FractieZetelsStem KamerZelfde als volkZelfde als jij
D66 26 Voor nee –
VVD 22 Voor nee –
PRO 20 Tegen ja –
PVV 19 Voor nee –
CDA 18 Voor nee –
JA21 9 Voor nee –
FVD 7 Voor nee –
Groep Markuszower 7 Voor nee –
BBB 3 Voor nee –
CU 3 Voor nee –
DENK 3 Voor nee –
PvdD 3 Tegen ja –
SGP 3 Voor nee –
SP 3 Tegen ja –
50PLUS 2 Voor nee –
Keijzer 1 Voor nee –
Volt 1 Tegen ja –

Partijmatch: welke partij stemt zoals jij?

Waarom deze stemming?

Selectiescore 32 (drempel 35, configuratie v7).

  • +2 oordeel Kamer
  • +8 amendement
  • +12 deel coalitie + oppositie
  • +10 zwaar onderwerp

Methode · ranglijst · logboek

Achtergrond: dossier en bronnen

Amendement Kamerstuk 37053 nr. 14 2026Z24795

Omschrijving Tweede Kamer: Amendement van het lid Grinwis c.s. over een kostenaftrek voor onroerende zaken in box 3

Dossier: Wijziging van de Wet werkelijk rendement box 3 en de Wet inkomstenbelasting 2001 (Novelle uitbreiding vermogenswinstbelasting box 3) · Kamerstemming op 12 november 2026, 19:35

Formele stelling: Dit amendement moet worden aangenomen (automatisch, nog niet redactioneel beoordeeld).

Bron: Tweede Kamer: 2026Z24795 · Document (open data TK) · logboek

Gesprek 0

Iedereen kan meelezen. Reageren kan met het pakket Gesprek. Meedoen

Nog geen reacties.

Houd het netjes: geen links, geen scheldwoorden. Na 3 meldingen verdwijnt een reactie tot de redactie kijkt.

Uitleg

Delen

Afbeelding opslaan

Instagram of TikTok? Sla de afbeelding op en zet de link erbij.

PakketAccountBetalenKlaar

Doe mee en laat je stem tellen

Eén persoon, één stem: je betaalt met iDEAL | Wero, zo telt elke bankrekening maar één keer. Je stem is niet openbaar.

Kies je pakket

Eén jaar, stopt vanzelf. Elk pakket geeft één stem.

Maak je account

Al een account? Inloggen

Betaal met iDEAL | Wero

Je betaalt aan Directe Democratie, een project van ICT Pro, via Mollie (iDEAL | Wero).

KvK 88881105 Btw NL004670185B60 info@directedemocratie.nl