In artikel LXIII, zesde lid, wordt “een bij koninklijk besluit te bepalen tijdstip” vervangen door “1 januari 2028”, en “dat tijdstip van inwerkingtreding” ook door “1 januari 2028”In artikel LXIII, zesde lid, wordt “een bij koninklijk besluit te bepalen tijdstip” vervangen door “1 januari 2028”, en “dat tijdstip van inwerkingtreding” ook door “1 januari 2028”.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Dit amendement zorgt dat de uitzondering voor woningcorporaties op de earningsstrippingmaatregel per 1 januari 2028 ingaat, zonder dat daarvoor nog een apart koninklijk besluit nodig is. De indieners willen zo zekerheid geven over een maatregel die van groot belang is voor de investeringen van woningcorporaties, en dus voor de bouw van betaalbare huizen.
- De uitzondering haalt een belangrijke fiscale belemmering weg voor investeringen in de volkshuisvesting. Woningcorporaties zijn voor hun investeringen sterk afhankelijk van geleend geld, dus de algemene beperking van renteaftrek raakt hen extra. Het kabinet trekt vanaf 2028 structureel € 425 miljoen per jaar uit om dit op te lossen.
- Het kabinet heeft de maatregel bewust al in het Belastingplan 2027 opgenomen, zodat corporaties al in 2027 rekening kunnen houden met de lagere lasten vanaf 2028. Het Waarborgfonds Sociale Woningbouw (WSW) en de Autoriteit woningcorporaties (Aw) hebben corporaties ook gevraagd of de ruimte gegeven om de uitzondering vanaf 2028 in hun financiële prognoses op te nemen.
- Volgens de indieners wringt daar de voorgestelde regel over de inwerkingtreding. Als de invoering afhangt van een later koninklijk besluit, is er ondanks de aankondiging van het kabinet geen zekerheid dat de maatregel echt op 1 januari 2028 ingaat. Zolang de invoering niet wettelijk vastligt, kunnen corporaties in hun meerjarenbegrotingen en investeringsbeslissingen onvoldoende rekenen op de lagere lasten. Langjarige verplichtingen aangaan kan alleen met voldoende zekerheid over de financiële ruimte. Deze begrotingen moeten uiterlijk op 15 december 2026 worden ingediend.
- Het kabinet heeft het voorbehoud opgenomen om zeker te weten dat de regeling past binnen het Europese staatssteunrecht. De indieners vinden het Europese kader voldoende om 1 januari 2028 nu al in de wet vast te leggen. Het amendement wil ook bevorderen dat het overleg met de Europese Commissie op tijd klaar is.
- De Europese ATAD-richtlijn laat ruimte om langlopende openbare-infrastructuurprojecten uit te zonderen. Volgens de Raad van State lijkt sociale huisvesting daaronder te vallen. Ook staat het herziene Europese DAEB-vrijstellingsbesluit steun voor sociale huisvesting toe zonder vooraf goedkeuring van de Europese Commissie.
- Na het advies van de Raad van State heeft de regering de uitzondering beperkt tot de DAEB-activiteiten van woningcorporaties. Het kabinet verwacht in het nader rapport ook dat de regeling past binnen het herziene DAEB-vrijstellingsbesluit.
- De indieners zien daarom onvoldoende reden om de ingangsdatum nog open te laten. Uiteraard moet het kabinet de regeling blijven uitvoeren volgens de Europese staatssteunregels. Maar dat staat los van het vastleggen in de wet van de datum die het kabinet zelf wil. Daarom legt dit amendement 1 januari 2028 vast als datum van inwerkingtreding.
1 stemmer
Volk100% tegen
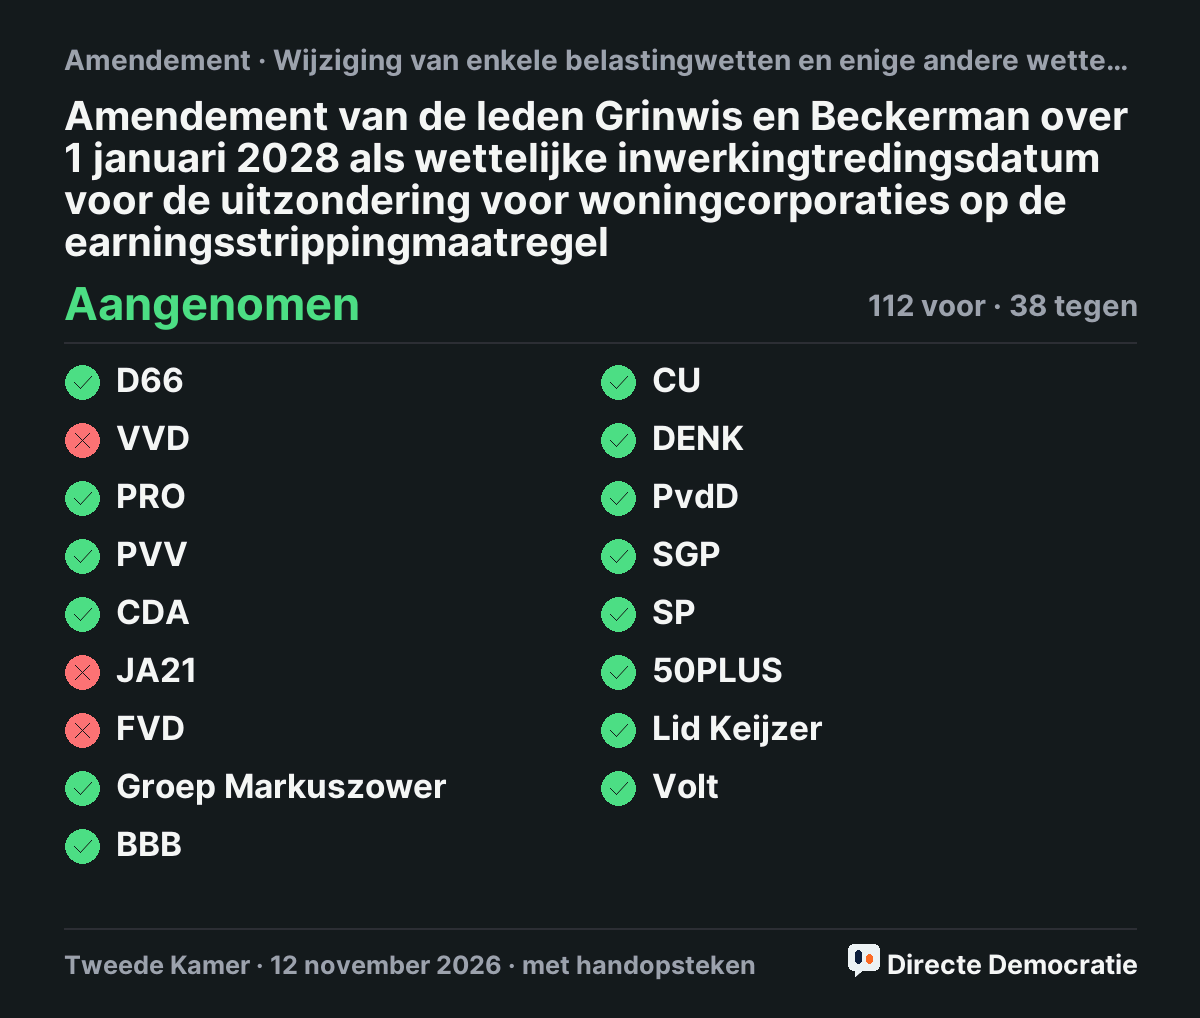
KamerAangenomen