← Alle stellingen

Amendementeenvoudig (AI)

1 stemmer

Volk100% tegen
KamerAangenomen
Meer infoDelen1 stemmer

Ingediend door P.A. Grinwis (ChristenUnie)
Mede-indiener S.M. Beckerman (Socialistische Partij)

Wat staat er precies

Letterlijk uit de open data van de Tweede Kamer:

Amendement van de leden Grinwis en Beckerman over 1 januari 2028 als wettelijke inwerkingtredingsdatum voor de uitzondering voor woningcorporaties op de earningsstrippingmaatregel

Begin van de tekst (12 alinea's, 608 woorden)

De ondergetekenden stellen het volgende amendement voor:

In artikel LXIII, zesde lid wordt “een bij koninklijk besluit te bepalen tijdstip” vervangen door “1 januari 2028” en wordt “dat tijdstip van inwerkingtreding” vervangen door “1 januari 2028”.

Toelichting

Dit amendement regelt dat de voorgestelde uitzondering voor woningcorporaties op de earningsstrippingmaatregel per 1 januari 2028 in werking treedt, zonder dat daarvoor nog een afzonderlijk koninklijk besluit nodig is. De indieners willen hiermee zekerheid bieden over de invoering van een maatregel die van groot belang is voor de investeringscapaciteit van woningcorporaties en daarmee voor de bouw van betaalbare huizen.

Met de uitzondering wordt een belangrijke fiscale belemmering voor investeringen in de volkshuisvesting weggenomen. Woningcorporaties hebben een omvangrijke maatschappelijke investeringsopgave, waarbij zij sterk afhankelijk zijn van financiering met vreemd vermogen. De generieke renteaftrekbeperking raakt hen daardoor in het bijzonder. Het kabinet trekt vanaf 2028 structureel € 425 miljoen per jaar uit om deze belemmering weg te nemen. Dit vergroot de ruimte voor investeringen in nieuwe woningen, verduurzaming en verbetering van de bestaande voorraad.

Het kabinet heeft er nadrukkelijk voor gekozen de maatregel al in het Belastingplan 2027 op te nemen, terwijl de lastenverlichting pas vanaf 2028 ingaat. Het kabinet beoogt daarmee dat corporaties al in 2027 rekening kunnen houden met de toekomstige lastenverlichting. Het Waarborgfonds Sociale Woningbouw (WSW) en de Autoriteit woningcorporaties (Aw) hebben corporaties ook opgeroepen dan wel de ruimte geboden om de aangekondigde uitzondering vanaf 2028 in hun financiële prognoses te verwerken.

Daar wringt volgens de indieners de voorgestelde inwerkingtredingsbepaling. Wanneer de invoering afhankelijk blijft van een nader koninklijk besluit, bestaat er ondanks de aankondiging van het kabinet geen zekerheid dat de maatregel daadwerkelijk op 1 januari 2028 van kracht wordt. Zolang de inwerkingtreding niet wettelijk is verzekerd, kunnen corporaties bij hun meerjarenbegrotingen en investeringsbeslissingen onvoldoende op de aangekondigde lastenverlichting rekenen. Een woningcorporatie kan immers alleen verantwoord langjarige verplichtingen aangaan wanneer voldoende zekerheid bestaat over de toekomstige financiële ruimte. Deze begrotingen moeten uiterlijk op 15 december 2026 worden ingediend.

Lees dit amendement helemaal bij de Tweede Kamer ↗

Bron: document Tweede Kamer. Automatisch overgenomen; bij verschil geldt het origineel.

Zoek uitleg op internet ↗ externe zoekmachine; de resultaten komen niet van ons

Hulp: lees dit in eenvoudiger Nederlands

Vereenvoudigd door AI, bekijk origineel

Waar gaat het over

  • Dit amendement zorgt dat de uitzondering voor woningcorporaties op de earningsstrippingmaatregel per 1 januari 2028 ingaat, zonder dat daarvoor nog een apart koninklijk besluit nodig is. De indieners willen zo zekerheid geven over een maatregel die van groot belang is voor de investeringen van woningcorporaties, en dus voor de bouw van betaalbare huizen.
  • De uitzondering haalt een belangrijke fiscale belemmering weg voor investeringen in de volkshuisvesting. Woningcorporaties zijn voor hun investeringen sterk afhankelijk van geleend geld, dus de algemene beperking van renteaftrek raakt hen extra. Het kabinet trekt vanaf 2028 structureel € 425 miljoen per jaar uit om dit op te lossen.
  • Het kabinet heeft de maatregel bewust al in het Belastingplan 2027 opgenomen, zodat corporaties al in 2027 rekening kunnen houden met de lagere lasten vanaf 2028. Het Waarborgfonds Sociale Woningbouw (WSW) en de Autoriteit woningcorporaties (Aw) hebben corporaties ook gevraagd of de ruimte gegeven om de uitzondering vanaf 2028 in hun financiële prognoses op te nemen.
  • Volgens de indieners wringt daar de voorgestelde regel over de inwerkingtreding. Als de invoering afhangt van een later koninklijk besluit, is er ondanks de aankondiging van het kabinet geen zekerheid dat de maatregel echt op 1 januari 2028 ingaat. Zolang de invoering niet wettelijk vastligt, kunnen corporaties in hun meerjarenbegrotingen en investeringsbeslissingen onvoldoende rekenen op de lagere lasten. Langjarige verplichtingen aangaan kan alleen met voldoende zekerheid over de financiële ruimte. Deze begrotingen moeten uiterlijk op 15 december 2026 worden ingediend.
  • Het kabinet heeft het voorbehoud opgenomen om zeker te weten dat de regeling past binnen het Europese staatssteunrecht. De indieners vinden het Europese kader voldoende om 1 januari 2028 nu al in de wet vast te leggen. Het amendement wil ook bevorderen dat het overleg met de Europese Commissie op tijd klaar is.
  • De Europese ATAD-richtlijn laat ruimte om langlopende openbare-infrastructuurprojecten uit te zonderen. Volgens de Raad van State lijkt sociale huisvesting daaronder te vallen. Ook staat het herziene Europese DAEB-vrijstellingsbesluit steun voor sociale huisvesting toe zonder vooraf goedkeuring van de Europese Commissie.
  • Na het advies van de Raad van State heeft de regering de uitzondering beperkt tot de DAEB-activiteiten van woningcorporaties. Het kabinet verwacht in het nader rapport ook dat de regeling past binnen het herziene DAEB-vrijstellingsbesluit.
  • De indieners zien daarom onvoldoende reden om de ingangsdatum nog open te laten. Uiteraard moet het kabinet de regeling blijven uitvoeren volgens de Europese staatssteunregels. Maar dat staat los van het vastleggen in de wet van de datum die het kabinet zelf wil. Daarom legt dit amendement 1 januari 2028 vast als datum van inwerkingtreding.

Wat het amendement verandert

  • In artikel LXIII, zesde lid, wordt “een bij koninklijk besluit te bepalen tijdstip” vervangen door “1 januari 2028”, en “dat tijdstip van inwerkingtreding” ook door “1 januari 2028”.

Automatisch gemaakt door box-handmatig / claude-opus-5-5 (prompt hulp-v1) en automatisch gecontroleerd op getallen, namen, ontkenningen, aantal verzoeken, kleurende woorden en lengte. Bij verschil geldt altijd het origineel. Hoe dit werkt

De korte tekst bovenaan is de automatisch gecontroleerde vereenvoudiging (AI) van dit verzoek. Voor of tegen betekent: voor of tegen dit amendement, net als bij de stemming in de Kamer.

Zo stemde de Kamer

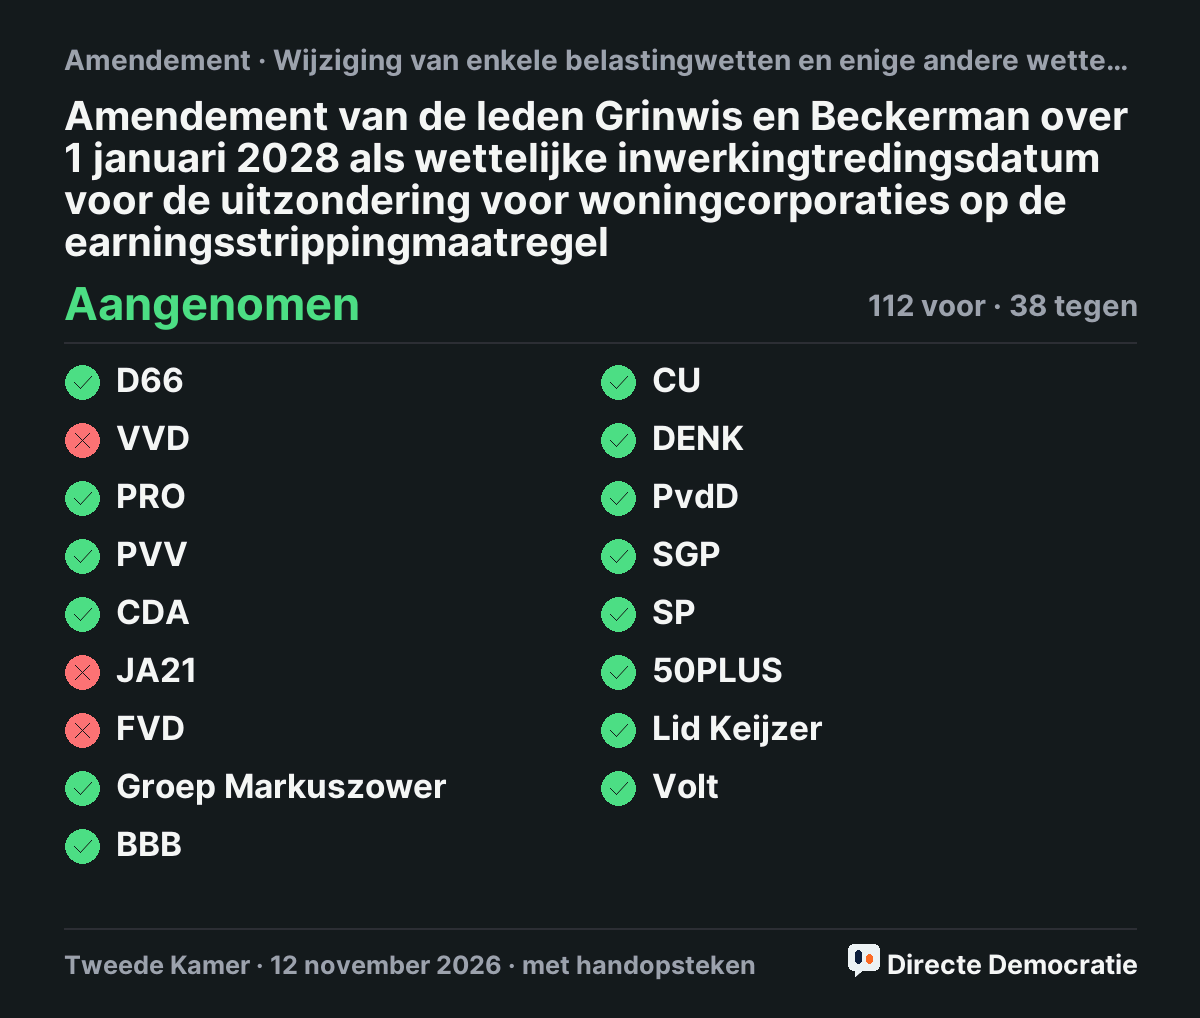
Stemmingsuitslag: Amendement van de leden Grinwis en Beckerman over 1 januari 2028 als wettelijke inwerkingtredingsdatum voor de uitzondering voor woningcorporaties op de earningsstrippingmaatregel, aangenomen

Klik op de afbeelding om hem te delen, of download hem. Alle details van deze stemming · alle stemmingen van die dag

Uitslag en kloof

Tweede Kamer: Aangenomen. Geteld: 112 voor, 38 tegen (zetels per fractie).

Volk: voor 0 · tegen 1 · skip 0. Geen representatieve steekproef: alleen wie meedoet.

Kloof: telt nog niet mee voor de kloof-meter: minder dan 100 stemmen (voor + tegen). Afstand: 75 procentpunt.

Per partij: wie stemde zoals jij
FractieZetelsStem KamerZelfde als volkZelfde als jij
D66 26 Voor nee –
VVD 22 Tegen ja –
PRO 20 Voor nee –
PVV 19 Voor nee –
CDA 18 Voor nee –
JA21 9 Tegen ja –
FVD 7 Tegen ja –
Groep Markuszower 7 Voor nee –
BBB 3 Voor nee –
CU 3 Voor nee –
DENK 3 Voor nee –
PvdD 3 Voor nee –
SGP 3 Voor nee –
SP 3 Voor nee –
50PLUS 2 Voor nee –
Keijzer 1 Voor nee –
Volt 1 Voor nee –

Partijmatch: welke partij stemt zoals jij?

Waarom deze stemming?

Selectiescore 73 (drempel 35, configuratie v7).

  • +25 ontraden
  • +8 amendement
  • +30 coalitie splitst
  • +10 zwaar onderwerp

Methode · ranglijst · logboek

Achtergrond: dossier en bronnen

Amendement Kamerstuk 37022 nr. 24 2026Z22709

Omschrijving Tweede Kamer: Amendement van de leden Grinwis en Beckerman over 1 januari 2028 als wettelijke inwerkingtredingsdatum voor de uitzondering voor woningcorporaties op de earningsstrippingmaatregel

Dossier: Wijziging van enkele belastingwetten en enige andere wetten (Belastingplan 2027) · Kamerstemming op 12 november 2026, 19:35

Formele stelling: Dit amendement moet worden aangenomen (automatisch, nog niet redactioneel beoordeeld).

Bron: Tweede Kamer: 2026Z22709 · Document (open data TK) · logboek

Gesprek 0

Iedereen kan meelezen. Reageren kan met het pakket Gesprek. Meedoen

Nog geen reacties.

Houd het netjes: geen links, geen scheldwoorden. Na 3 meldingen verdwijnt een reactie tot de redactie kijkt.

Uitleg

Delen

Afbeelding opslaan

Instagram of TikTok? Sla de afbeelding op en zet de link erbij.

PakketAccountBetalenKlaar

Doe mee en laat je stem tellen

Eén persoon, één stem: je betaalt met iDEAL | Wero, zo telt elke bankrekening maar één keer. Je stem is niet openbaar.

Kies je pakket

Eén jaar, stopt vanzelf. Elk pakket geeft één stem.

Maak je account

Al een account? Inloggen

Betaal met iDEAL | Wero

Je betaalt aan Directe Democratie, een project van ICT Pro, via Mollie (iDEAL | Wero).

KvK 88881105 Btw NL004670185B60 info@directedemocratie.nl