← Alle stellingen

Amendement

Uitleg: Box 3

1 stemmer

Volk100% tegen
KamerVerworpen
Meer infoDelen1 stemmer

Ingediend door M. Schenk (Forum voor Democratie)

Wat staat er precies

Letterlijk uit de open data van de Tweede Kamer:

Amendement van het lid Schenk over een verlaging van het box 3-tarief van 36% naar 0%

Volledige tekst (19 alinea's)

De ondergetekende stelt het volgende amendement voor:

I

Voor artikel I, onderdeel A, wordt een onderdeel ingevoegd, luidende:

aA

In het in artikel I, onderdeel C, opgenomen artikel 2.13, eerste lid, wordt “36%” vervangen door “0%”.

II

Na artikel II, onderdeel A, wordt een onderdeel ingevoegd, luidende:

Aa

In artikel 2.13 wordt “36%” vervangen door “0%”.

Toelichting

Met dit amendement wordt het tarief voor het belastbare inkomen uit sparen en beleggen verlaagd van 36% naar 0%. Het nultarief geldt vanaf het moment waarop de Wet werkelijk rendement box 3, zoals gewijzigd door deze novelle, in werking treedt.

Het betreft geen verhoging van het heffingsvrije inkomen en evenmin een vrijstelling voor bepaalde belastingplichtigen of vermogensbestanddelen. Het tarief wordt op nul gesteld voor al het inkomen en alle vermogensbestanddelen die binnen box 3 vallen. Daarmee wordt de belastingheffing in box 3 afgeschaft.

Indiener acht belastingheffing over inkomen uit sparen en beleggen fundamenteel onwenselijk. Vermogen wordt in veel gevallen opgebouwd uit inkomen waarover eerder al belasting is betaald. Wie besluit niet alles te consumeren, maar te sparen, te beleggen of een financiële buffer voor later op te bouwen, hoeft daar niet opnieuw fiscaal voor te worden belast. Sparen en beleggen dragen bij aan financiële zelfstandigheid, vermogensopbouw en de mogelijkheden voor investeringen en ondernemerschap.

De jarenlange problemen rond box 3 laten zien dat geen van de gekozen richtingen tot een rechtvaardig, eenvoudig en stabiel stelsel leidt. Het forfaitaire stelsel kan uitgaan van rendement dat niet daadwerkelijk is behaald. Een vermogensaanwasbelasting belast papieren winsten. Een vermogenswinstbelasting voorkomt weliswaar dat belasting wordt geheven voordat een vermogensbestanddeel is verkocht, maar belast nog altijd de nominale winst. Daardoor kan ook een waardestijging die uitsluitend het gevolg is van inflatie in de belastingheffing worden betrokken.

Dit amendement kiest niet voor weer een andere variant binnen hetzelfde stelsel, maar neemt de belastingheffing als zodanig weg. Daarmee worden sparen, beleggen en het opbouwen van vermogen niet langer fiscaal ontmoedigd. Door het tarief op 0% te stellen is niet langer belasting verschuldigd in box 3.

Het Ministerie van Financiën raamt de budgettaire derving in box 3 vanaf de inwerkingtreding na aannemen van dit amendement op circa €10 miljard per jaar. Daarnaast verwacht het ministerie een nog onbekende derving in box 2, doordat belastingplichtigen vermogen uit hun vennootschap naar privé kunnen overbrengen om dit voortaan onbelast aan te houden.

Deze derving wordt volledig aan de uitgavenkant gedekt door een structurele verlaging van €4 miljard per jaar op de uitgaven voor klimaat- en energiebeleid, een structurele verlaging van €3 miljard per jaar op het budget voor ontwikkelingssamenwerking en een structurele verlaging van €3 miljard per jaar op de begroting van Asiel en Migratie. Zolang het Klimaat- en Energiefonds nog over middelen beschikt, wordt de verlaging op het klimaat- en energiebeleid mede uit dit fonds ingevuld. Na uitputting van het fonds wordt de volledige structurele verlaging gerealiseerd binnen de begroting van Klimaat en Groene Groei.

De nog te kwantificeren aanvullende derving in box 2 wordt tijdelijk gedekt uit de budgettaire ruimte die na herberekening van het totale pakket resteert als gevolg van de neerwaartse bijstelling van de geraamde kosten van de tegenbewijsregeling, aangevuld met de middelen die voor militaire en niet-militaire steun aan Oekraïne zijn gereserveerd. Omdat deze middelen incidenteel zijn, wordt na afloop van het eerste jaar waarin de wet van kracht is, zodra de omvang van de box 2-derving vaststaat, in overleg tussen regering en Kamer een structurele dekking aan de uitgavenkant vastgesteld die aansluit bij de omvang van die derving.

Schenk

Bron: document Tweede Kamer. Automatisch overgenomen; bij verschil geldt het origineel.

Zoek uitleg op internet ↗ externe zoekmachine; de resultaten komen niet van ons

Hulp: lees dit in eenvoudiger Nederlands

Vereenvoudigd door AI, bekijk origineel

Waar gaat het over

  • Dit amendement verlaagt het tarief voor inkomen uit sparen en beleggen van 36% naar 0%. Het nultarief geldt vanaf het moment dat de Wet werkelijk rendement box 3, zoals gewijzigd door deze novelle, ingaat.
  • Het is geen verhoging van het heffingsvrije inkomen. Het is evenmin een vrijstelling voor bepaalde belastingplichtigen of bezittingen. Het tarief wordt nul voor al het inkomen en alle bezittingen in box 3.
  • De indiener acht belasting over inkomen uit sparen en beleggen fundamenteel onwenselijk. Vermogen wordt vaak opgebouwd uit inkomen waarover al eerder belasting is betaald. Wie besluit niet alles uit te geven, maar te sparen, te beleggen of een buffer voor later op te bouwen, hoeft daar niet opnieuw belasting over te betalen. Sparen en beleggen helpen bij financiële zelfstandigheid, vermogensopbouw, investeringen en ondernemerschap.
  • De jarenlange problemen met box 3 laten zien dat geen van de gekozen richtingen tot een rechtvaardig, eenvoudig en stabiel stelsel leidt. Het forfaitaire stelsel kan uitgaan van rendement dat niet echt is behaald. Een vermogensaanwasbelasting belast winst op papier. Een vermogenswinstbelasting heft pas belasting als iets is verkocht, maar belast nog altijd de nominale winst. Zo kan ook een waardestijging die alleen door inflatie komt, worden belast.
  • Dit amendement kiest niet voor weer een andere variant, maar haalt de belasting zelf weg. Sparen, beleggen en vermogen opbouwen worden dan niet langer fiscaal ontmoedigd. Met een tarief van 0% is er niet langer belasting verschuldigd in box 3.
  • Het Ministerie van Financiën schat dat dit in box 3 ongeveer €10 miljard per jaar kost. Daarnaast verwacht het ministerie een nog onbekend verlies in box 2, omdat mensen vermogen uit hun vennootschap naar privé kunnen halen om het daar onbelast te houden.
  • Dit wordt helemaal aan de uitgavenkant betaald: €4 miljard per jaar minder voor klimaat- en energiebeleid, €3 miljard per jaar minder voor ontwikkelingssamenwerking en €3 miljard per jaar minder op de begroting van Asiel en Migratie. Zolang het Klimaat- en Energiefonds nog geld heeft, komt de besparing op klimaat- en energiebeleid deels uit dit fonds. Daarna komt de hele besparing uit de begroting van Klimaat en Groene Groei.
  • Het extra verlies in box 2 wordt tijdelijk betaald uit ruimte door lager geraamde kosten van de tegenbewijsregeling, en uit het geld voor militaire en niet-militaire steun aan Oekraïne. Omdat dit eenmalig geld is, stellen regering en Kamer na het eerste jaar samen een blijvende dekking aan de uitgavenkant vast.

Wat het amendement verandert

  • Onderdeel I: vóór artikel I, onderdeel A, komt een onderdeel aA: in artikel 2.13, eerste lid (opgenomen in artikel I, onderdeel C), wordt “36%” vervangen door “0%”.
  • Onderdeel II: na artikel II, onderdeel A, komt een onderdeel Aa: in artikel 2.13 wordt “36%” vervangen door “0%”.

Automatisch gemaakt door box-handmatig / claude-opus-5-5 (prompt hulp-v1) en automatisch gecontroleerd op getallen, namen, ontkenningen, aantal verzoeken, kleurende woorden en lengte. Bij verschil geldt altijd het origineel. Hoe dit werkt

De korte tekst bovenaan is de omschrijving van de Tweede Kamer zelf, zonder het voorvoegsel met de namen van de indieners. Voor of tegen betekent: voor of tegen dit amendement, net als bij de stemming in de Kamer.

Zo stemde de Kamer

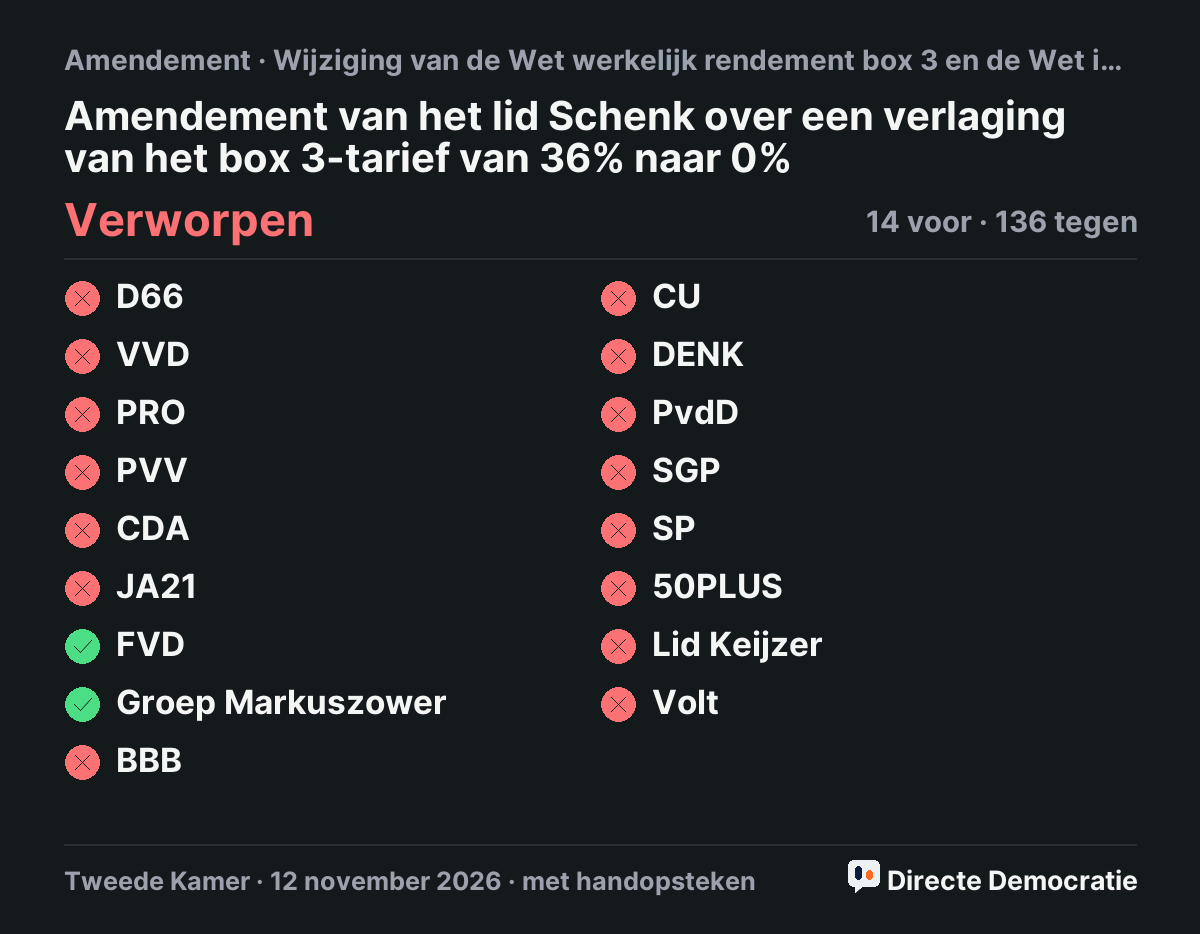
Stemmingsuitslag: Amendement van het lid Schenk over een verlaging van het box 3-tarief van 36% naar 0%, verworpen

Klik op de afbeelding om hem te delen, of download hem. Alle details van deze stemming · alle stemmingen van die dag

Uitslag en kloof

Tweede Kamer: Verworpen. Geteld: 14 voor, 136 tegen (zetels per fractie).

Volk: voor 0 · tegen 1 · skip 0. Geen representatieve steekproef: alleen wie meedoet.

Kloof: telt nog niet mee voor de kloof-meter: minder dan 100 stemmen (voor + tegen). Afstand: 9 procentpunt.

Per partij: wie stemde zoals jij
FractieZetelsStem KamerZelfde als volkZelfde als jij
D66 26 Tegen ja –
VVD 22 Tegen ja –
PRO 20 Tegen ja –
PVV 19 Tegen ja –
CDA 18 Tegen ja –
JA21 9 Tegen ja –
FVD 7 Voor nee –
Groep Markuszower 7 Voor nee –
BBB 3 Tegen ja –
CU 3 Tegen ja –
DENK 3 Tegen ja –
PvdD 3 Tegen ja –
SGP 3 Tegen ja –
SP 3 Tegen ja –
50PLUS 2 Tegen ja –
Keijzer 1 Tegen ja –
Volt 1 Tegen ja –

Partijmatch: welke partij stemt zoals jij?

Waarom deze stemming?

Selectiescore 43 (drempel 35, configuratie v7).

  • +25 ontraden
  • +8 amendement
  • +10 zwaar onderwerp

Methode · ranglijst · logboek

Achtergrond: dossier en bronnen

Amendement Kamerstuk 37053 nr. 12 2026Z24701

Omschrijving Tweede Kamer: Amendement van het lid Schenk over een verlaging van het box 3-tarief van 36% naar 0%

Dossier: Wijziging van de Wet werkelijk rendement box 3 en de Wet inkomstenbelasting 2001 (Novelle uitbreiding vermogenswinstbelasting box 3) · Kamerstemming op 12 november 2026, 19:35

Formele stelling: Dit amendement moet worden aangenomen (automatisch, nog niet redactioneel beoordeeld).

Bron: Tweede Kamer: 2026Z24701 · Document (open data TK) · logboek

Gesprek 0

Iedereen kan meelezen. Reageren kan met het pakket Gesprek. Meedoen

Nog geen reacties.

Houd het netjes: geen links, geen scheldwoorden. Na 3 meldingen verdwijnt een reactie tot de redactie kijkt.

Uitleg

Delen

Afbeelding opslaan

Instagram of TikTok? Sla de afbeelding op en zet de link erbij.

PakketAccountBetalenKlaar

Doe mee en laat je stem tellen

Eén persoon, één stem: je betaalt met iDEAL | Wero, zo telt elke bankrekening maar één keer. Je stem is niet openbaar.

Kies je pakket

Eén jaar, stopt vanzelf. Elk pakket geeft één stem.

Maak je account

Al een account? Inloggen

Betaal met iDEAL | Wero

Je betaalt aan Directe Democratie, een project van ICT Pro, via Mollie (iDEAL | Wero).

KvK 88881105 Btw NL004670185B60 info@directedemocratie.nl