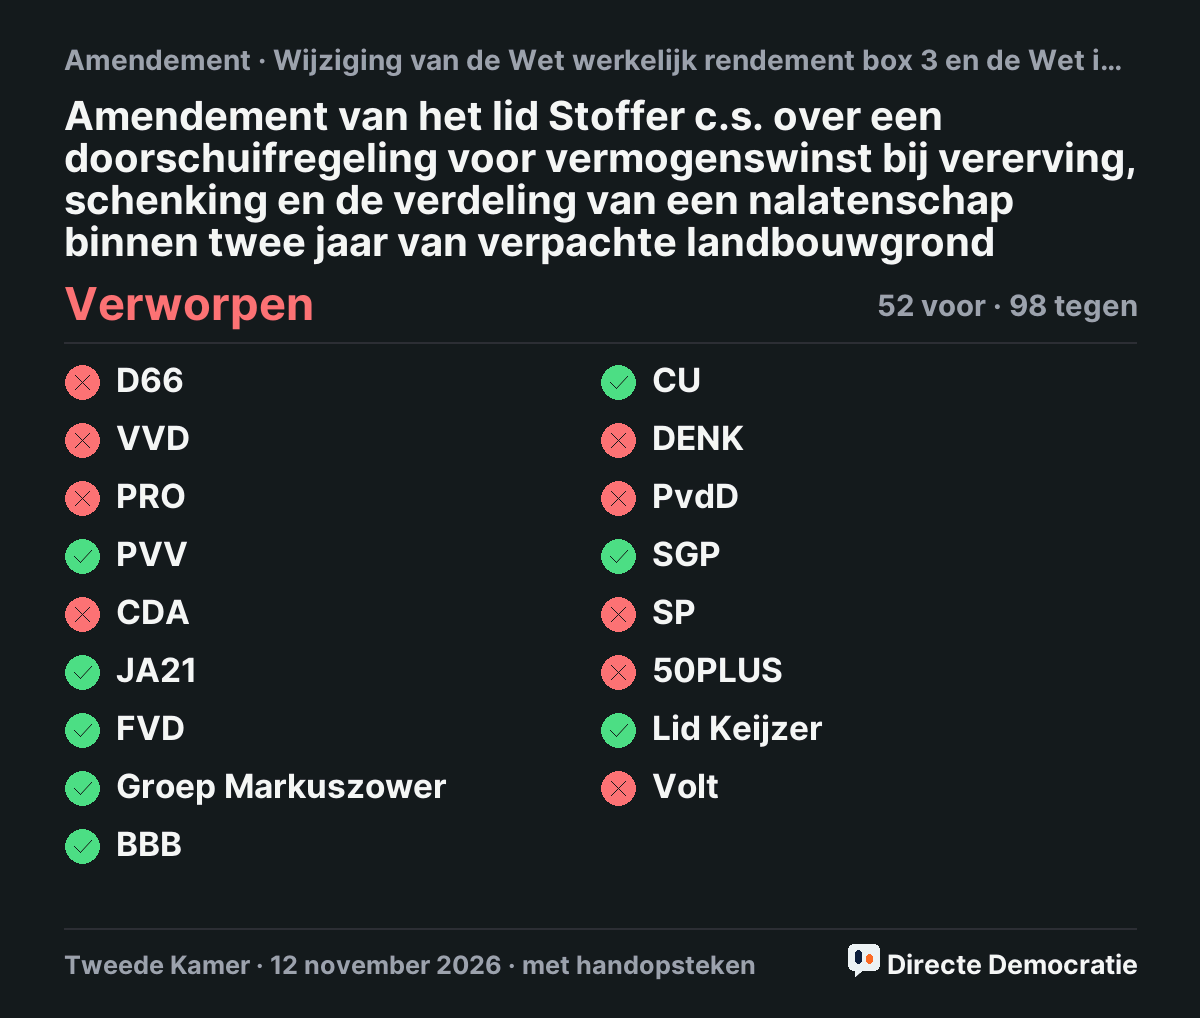
Een doorschuifregeling voor vermogenswinst bij vererving, schenking en de verdeling van een nalatenschap binnen twee jaar van verpachte landbouwgrondNa artikel I, onderdeel L, komt onderdeel La. Daarmee komt na artikel 5.32 een nieuw artikel 5.32a over verpachte landbouwgrond. 1. Gaat verpachte landbouwgrond (of een deel) over door a. schenking, b. erfrecht, of c. verdeling van een nalatenschap binnen twee jaren na het overlijden, dan geldt dat op verzoek van alle belanghebbenden niet als vervreemding. Voorwaarde is dat de grond hoort bij het vermogen voor inkomen uit sparen en beleggen. 2. De verkrijger neemt dan de verkrijgingsprijs van de schenker of erflater over. 3. Is de grond binnen 25 jaren geen verpachte landbouwgrond meer, dan geldt de grond als vervreemd op het moment dat hij geen verpachte landbouwgrond meer is, tegen de waarde op het moment van de overgang. Daarna geldt die waarde als verkrijgingsprijs. 4. Het derde lid is niet van toepassing als de grond wordt vervreemd op het moment dat hij geen verpachte landbouwgrond meer is.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Dit amendement zorgt dat bij vererving, schenking en verdeling van een nalatenschap binnen twee jaar de vermogenswinst op verpachte landbouwgrond onder voorwaarden niet wordt belast, maar wordt doorgeschoven. Volgens het wetsvoorstel Wet werkelijk rendement box 3 moet in die gevallen wel worden afgerekend over papieren vermogenswinst. De indieners vinden dat ongewenst, gezien de positie van verpachte landbouwgrond.
- Artikel 5.32a Wet IB 2001 is daarom een doorschuifregeling. Schenking, vererving en verdeling binnen twee jaar gelden op verzoek niet als vervreemding, als de grond bij de verkrijger in box 3 valt. Daarom geldt de regeling ook bij verdeling binnen twee jaren, net als de termijn in artikel 4.17b, eerste lid, Wet IB 2001.
- Vervalt de landbouwfunctie binnen 25 jaar na de schenking of vererving, dan geldt dat als fictieve verkoop. Daarna geldt een nieuwe verkrijgingsprijs: de waarde op het moment van die fictieve verkoop. Zo wordt dubbele heffing voorkomen. Het vierde lid regelt dat de fictieve verkoop niet geldt als de grond op dat moment echt wordt verkocht.
- Ook is de winst hier moeilijk te verzilveren. De vermogenswinst is niet alleen op papier aanwezig, maar is vaak ook op korte termijn niet te realiseren, omdat er vaak langjarige pachtcontracten zijn. Die contracten zijn beschermd, zodat ze vaak onmogelijk open te breken zijn.
- Het gaat alleen om doorschuiven: de verkrijgingsprijs schuift door en de belastingclaim blijft. Er is dus geen sprake van afstel maar van uitstel.
- Het amendement kost pas geld vanaf 2029. De indieners stellen voor de dekking mee te nemen in het aparte wetsvoorstel om alle bezittingen onder de vermogenswinstbelasting te brengen. Als dat niet mogelijk blijkt, kan de jaarlijkse indexatie van het heffingsvrije inkomen (deels) worden beperkt.
- Tabel 1 (miljoen euro, + is saldoverbeterend): -5 in 2029, -9 in 2030, -14 in 2031, -18 in 2032 en structureel -74, in 2045.
1 stemmer
Volk100% tegen
KamerVerworpen