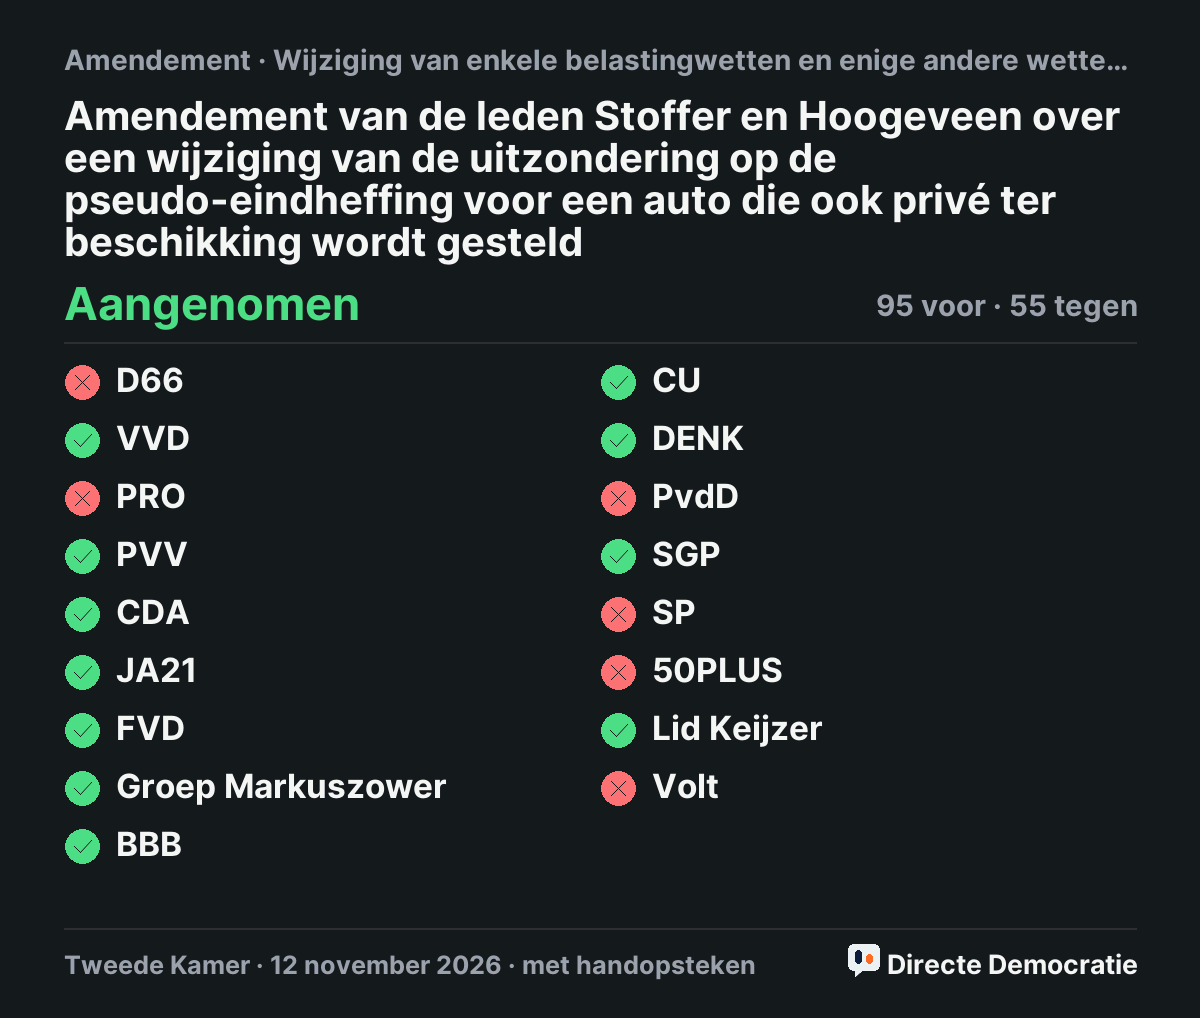
Een wijziging van de uitzondering op de pseudo-eindheffing voor een auto die ook privé ter beschikking wordt gesteldOnderdeel I: artikel II, onderdeel B, verandert. 1. Het vijfde lid wordt: het eerste lid is niet van toepassing op: a. een auto die de inhoudingsplichtige ten hoogste 14 kalenderdagen per kalendermaand ook voor privégebruik aan een of meer werknemers geeft; b. een auto met handgeschakelde transmissie die wordt gebruikt voor rijles in de zin van de Wet rijonderricht motorrijtuigen 1993. 2. De eerste zin van het zesde lid vervalt. Onderdeel II: ARTIKEL IX krijgt een nieuwe tekst: in artikel 39j (Belastingplan 2026, artikel IV, onderdeel C) wordt “tot 17 september 2030” vervangen door “tot en met 31 december 2030”.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Het wetsvoorstel Overige fiscale maatregelen maakt twee uitzonderingen op de pseudo-eindheffing. De heffing is niet van toepassing op vervangende auto's die maximaal veertien dagen worden gegeven bij onderhoud of reparatie. En tijdens het overgangsrecht (tot 31 december 2030) mag een werkgever per jaar één keer maximaal zeven dagen een fossiele personenauto vrijgesteld geven, voor kortdurende verhuur.
- Dit amendement voegt die uitzonderingen samen. Het gaat om artikel 32bc, vijfde lid, en artikel 39j, onderdeel b, Wet LB 1964. De pseudo-eindheffing uit het Belastingplan 2026 geldt vanaf 1 januari 2027. Voortaan is ze niet van toepassing op een auto die ten hoogste 14 kalenderdagen per maand ook privé ter beschikking staat. Een deel van een dag telt als hele dag.
- Bij meer dan 14 dagen in een maand geldt de heffing voor die hele maand (artikel 32bc, vierde lid). Artikel 39j is dan overbodig en vervalt. De uitzondering voor lesauto's met handgeschakelde transmissie verhuist ongewijzigd naar het vijfde lid, dus de eerste zin van het zesde lid kan uiteraard vervallen.
- Het doel is minder administratie en meer eenduidigheid. Vooral kleine verhuurbedrijven hebben last van de regel dat een huurauto slechts maximaal zeven dagen achter elkaar en één keer vrijgesteld mag worden gebruikt. Hun voorraad is klein, waardoor ze achterlopen op grote(re) verhuurbedrijven.
- Voorbeeld: een werkgever huurt een fossiele auto voor een werknemer, ook voor privé, voor 5 dagen begin januari, 7 dagen eind januari, 6 dagen in juni en 10 dagen in oktober. Dan is geen pseudo-eindheffing verschuldigd, want het aantal dagen per maand is niet hoger dan 14. Huurt de werkgever de auto later in oktober nog eens 10 dagen, dan geldt de uitzondering die maand niet en betaalt de werkgever over heel oktober. Januari en juni blijven vrijgesteld.
- Dit geldt ook voor een andere auto die tijdelijk, dus niet meer dan 14 dagen per maand, privé ter beschikking staat, zoals een auto van de werkgever zelf.
- Het amendement levert geld op. Budgettair effect in mln. € (prijspeil 2026): 13 in 2027, 12 in 2028, 8 in 2029, 6 in 2030 en structureel 2, in 2035.
1 stemmer
Volk100% tegen
KamerAangenomen