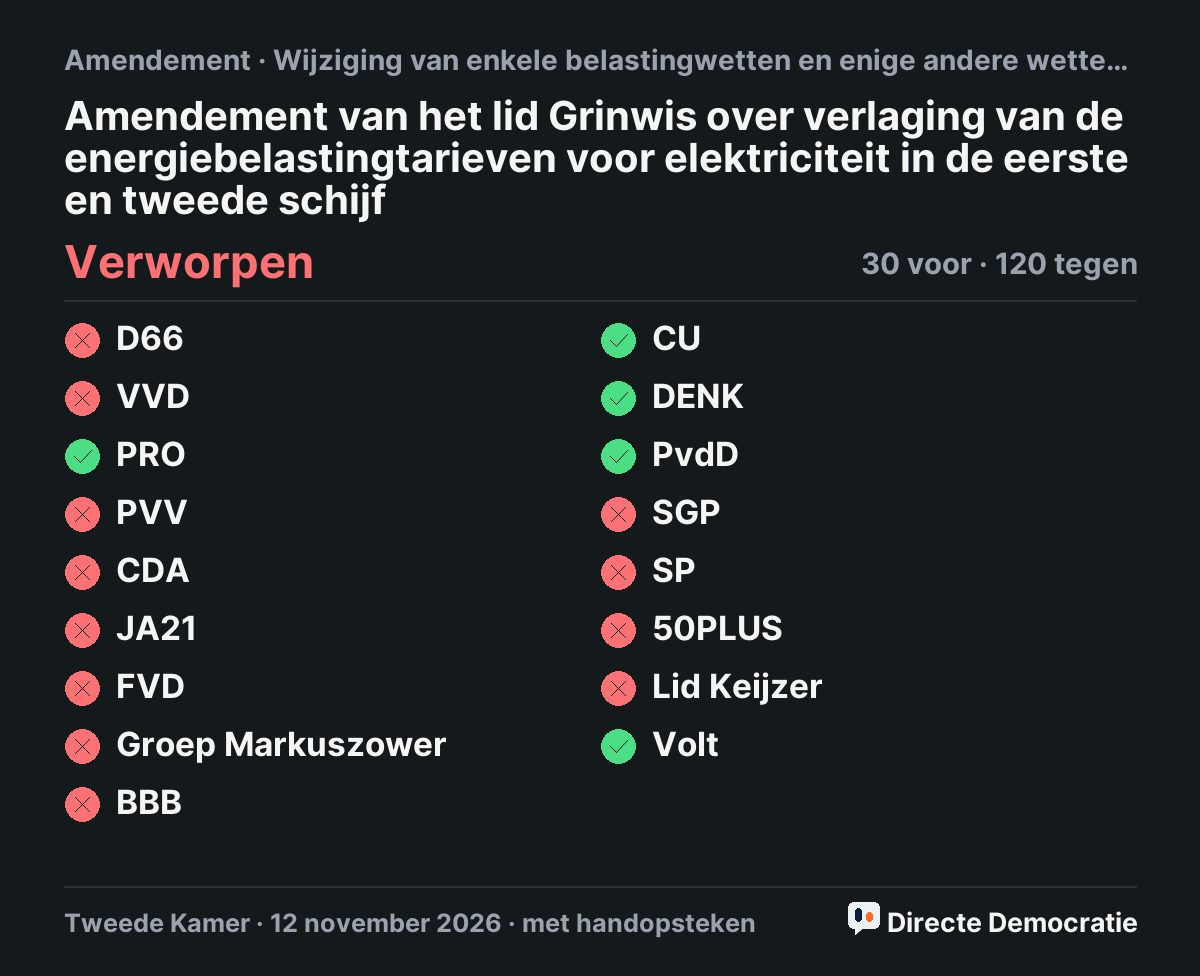
Verlaging van de energiebelastingtarieven voor elektriciteit in de eerste en tweede schijfOnderdeel I: na artikel XX komt ARTIKEL XXA. Daarin gaan in de Successiewet 1956, in de tabel van artikel 24, eerste lid, het laatste bedrag in de eerste kolom en het bedrag in de tweede kolom omlaag met € 52.000. Onderdeel II: in artikel XXVII komen na onderdeel A twee onderdelen. Aa: in artikel 59, eerste lid, onderdeel c, eerste en tweede aandachtsstreepje, gaat het tarief omlaag met € 0,00300. Ab: in artikel 63, eerste lid, gaat het bedrag omhoog met € 10,00. Onderdeel III: in artikel LXIII, eerste lid, komt na onderdeel c een onderdeel ca: artikel XXA wordt pas toegepast nadat artikel 35a, eerste lid, van de Successiewet 1956 bij het begin van 2027 is toegepast.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Dit amendement verlaagt vanaf 1 januari 2027 de energiebelasting op elektriciteit in de eerste en tweede schijf (0-10.000 kWh) met 0,3 eurocent, van 8,80 naar 8,50 eurocent. Dat is in prijspeil 2026, dus vóór de indexatie per 1 januari 2027. Ook gaat de belastingvermindering vanaf die datum € 10 omhoog, van € 519,58 naar € 529,58. De gevolgen voor de begroting staan in tabel 2. Daarbij is meegenomen dat de belastingvermindering vanaf 1 januari 2030 vooral voor huishoudens geldt.
- De indiener ziet dat sinds de koopkrachtramingen van het CPB op Prinsjesdag 2026 vooral de prijs van aardgas, maar ook van elektriciteit verder is gestegen. Door de afspraken in het Herstel- en Veerkrachtplan (HVP) met Brussel is het onmogelijk om in 2026 te besluiten de energiebelasting op gas te verlagen. Daarom kiest de indiener ervoor de belastingvermindering per aansluiting te verhogen, wat relatief gunstig is voor lagere en middeninkomens, en de tarieven op elektriciteit te verlagen. Die verlaging is extra welkom omdat in 2027 de salderingsregeling voor zonnepanelen vervalt.
- Het geld komt uit het vermogensdomein: de eerste tariefschijf in de schenk- en erfbelasting wordt korter, zoals in tabel 1 staat. Wat er structureel overblijft, kan worden gezien als bijdrage aan de (structurele) gaten die het kabinet slaat in de opbrengsten uit het vermogensdomein.
- Tabel 1: de eerste schijf van de schenk- en erfbelasting met € 52.000 verkorten levert 193 op in 2027, 197 in 2028, 201 in 2029, 203 in 2030 en 203 structureel.
- Tabel 2 (in miljoenen euro's, tegenover het basispad, voor de jaren 2027, 2028, 2029, 2030, 2031 en 2032, dat structureel is): energiebelasting elektriciteit 0-10.000 kWh -91, -90, -90, -90, -91 en -91. Belastingvermindering -102, -100, -99, -90, -88 en -87. Totaal -193, -190, -189, -180, -179 en -178.
- De onderdelen Aa en Ab wijzigen de Wet belastingen op milieugrondslag (Wbm).
1 stemmer
Volk100% voor
KamerVerworpen