← Alle stellingen

Amendement

1 stemmer

Volk100% voor
KamerVerworpen
Meer infoDelen1 stemmer

Ingediend door P.A. Grinwis (ChristenUnie)

Wat staat er precies

Letterlijk uit de open data van de Tweede Kamer:

Amendement van het lid Grinwis over verlaging van de energiebelastingtarieven voor elektriciteit in de eerste en tweede schijf

Volledige tekst (66 alinea's)

De ondergetekende stelt het volgende amendement voor:

I

Na artikel XX wordt een artikel ingevoegd, luidende:

ARTIKEL XXA

In de Successiewet 1956 worden in de in artikel 24, eerste lid, opgenomen tabel het in de eerste kolom laatstgenoemde bedrag en het in de tweede kolom genoemde bedrag verlaagd met € 52.000.

II

In artikel XXVII worden na onderdeel A twee onderdelen ingevoegd, luidende:

Aa

In artikel 59, eerste lid, onderdeel c, eerste en tweede aandachtsstreepje, wordt het tarief verlaagd met € 0,00300.

Ab

In artikel 63, eerste lid, wordt het bedrag verhoogd met € 10,00.

III

In artikel LXIII, eerste lid, wordt na onderdeel c een onderdeel ingevoegd, luidende:

ca. artikel XXA eerst toepassing vindt nadat artikel 35a, eerste lid, van de Successiewet 1956 bij het begin van het kalenderjaar 2027 is toegepast;.

Toelichting

Dit amendement verlaagt de energiebelastingtarieven in de eerste en tweede schijf voor elektriciteit (0-10.000 kWh) met ingang van 1 januari 2027 met 0,3 eurocent (prijspeil 2026 en dus vóór indexatie per 1 januari 2027) van 8,80 naar 8,50 eurocent. Voorts wordt voorgesteld de belastingvermindering met ingang van genoemde datum te verhogen met € 10 van € 519,58 naar € 529,58. De budgettaire gevolgen worden weergegeven in tabel 2. Daarbij is er rekening mee gehouden dat de belastingvermindering vanaf 1 januari 2030 wordt toegespitst op huishoudens.

Indiener constateert dat de laatste maanden, sinds de publicatie van de koopkrachtramingen van het CPB op Prinsjesdag 2026, de prijs van vooral aardgas, maar ook van elektriciteit is doorgestegen. De afspraken in het Herstel- en Veerkrachtplan (HVP) met Brussel maken het onmogelijk om in 2026 te besluiten de energiebelasting op gas te verlagen. Derhalve kiest indiener ervoor de belastingvermindering per aansluiting te verhogen - die relatief goed uitpakt voor de lagere en middeninkomens - en de tarieven op elektriciteit te verlagen. Deze verlaging is extra welkom gelet op het vervallen van de salderingsregeling op zonnepanelen in 2027.

Dekking wordt gevonden in het vermogensdomein, namelijk via een verkorting van de eerste tariefschijf in de schenk- en erfbelasting, zoals weergegeven in tabel 1. De structurele overdekking kan worden gezien als een bijdrage aan de (structurele) gaten die het kabinet slaat in de opbrengsten uit het vermogensdomein.

Budgettaire gevolgen

Tabel 1: Budgettaire gevolgen verkorten eerste schijf schenk- en erfbelasting

2027

2028

2029

2030

struc.

verkorten eerste schijf schenk- en erfbelasting met € 52.000

193

197

201

203

203

Tabel 2: Budgettaire gevolgen energiebelasting in miljoenen euro’s ten opzichte van het basispad

2027

2028

2029

2030

2031

2032 (= struc.)

Energiebelasting elektriciteit 0-10.000 kWh

-91

-90

-90

-90

-91

-91

Belastingvermindering

-102

-100

-99

-90

-88

-87

Totaal

-193

-190

-189

-180

-179

-178

Onderdeelsgewijs

Onderdelen I en III

Met het voorgestelde artikel XXA wordt de eerste tariefschijf in de schenk- en erfbelasting met ingang van 1 januari 2027 verkort met € 52.000.

Het voorgestelde artikel LXIII, eerste lid, onderdeel ca, regelt dat artikel XXA eerst toepassing vindt nadat artikel 35a, eerste lid, van de Successiewet 1956 bij het begin van het kalenderjaar 2027 is toegepast.

Onderdeel II

Met artikel XXVII, onderdeel Aa, wordt voorgesteld de in artikel 59, eerste lid, onderdeel c, eerste en tweede aandachtsstreepje, van de Wet belastingen op milieugrondslag (Wbm) opgenomen energiebelastingtarieven in de eerste en tweede schijf elektriciteit met ingang van 1 januari 2027 te verlagen met 0,3 eurocent (prijspeil 2026). Met artikel XXVII, onderdeel Ab, wordt voorgesteld de belastingvermindering in artikel 63, eerste lid, Wbm met ingang van 1 januari 2027 te verhogen met € 10.

Grinwis

Bron: document Tweede Kamer. Automatisch overgenomen; bij verschil geldt het origineel.

Zoek uitleg op internet ↗ externe zoekmachine; de resultaten komen niet van ons

Hulp: lees dit in eenvoudiger Nederlands

Vereenvoudigd door AI, bekijk origineel

Waar gaat het over

  • Dit amendement verlaagt vanaf 1 januari 2027 de energiebelasting op elektriciteit in de eerste en tweede schijf (0-10.000 kWh) met 0,3 eurocent, van 8,80 naar 8,50 eurocent. Dat is in prijspeil 2026, dus vóór de indexatie per 1 januari 2027. Ook gaat de belastingvermindering vanaf die datum € 10 omhoog, van € 519,58 naar € 529,58. De gevolgen voor de begroting staan in tabel 2. Daarbij is meegenomen dat de belastingvermindering vanaf 1 januari 2030 vooral voor huishoudens geldt.
  • De indiener ziet dat sinds de koopkrachtramingen van het CPB op Prinsjesdag 2026 vooral de prijs van aardgas, maar ook van elektriciteit verder is gestegen. Door de afspraken in het Herstel- en Veerkrachtplan (HVP) met Brussel is het onmogelijk om in 2026 te besluiten de energiebelasting op gas te verlagen. Daarom kiest de indiener ervoor de belastingvermindering per aansluiting te verhogen, wat relatief gunstig is voor lagere en middeninkomens, en de tarieven op elektriciteit te verlagen. Die verlaging is extra welkom omdat in 2027 de salderingsregeling voor zonnepanelen vervalt.
  • Het geld komt uit het vermogensdomein: de eerste tariefschijf in de schenk- en erfbelasting wordt korter, zoals in tabel 1 staat. Wat er structureel overblijft, kan worden gezien als bijdrage aan de (structurele) gaten die het kabinet slaat in de opbrengsten uit het vermogensdomein.
  • Tabel 1: de eerste schijf van de schenk- en erfbelasting met € 52.000 verkorten levert 193 op in 2027, 197 in 2028, 201 in 2029, 203 in 2030 en 203 structureel.
  • Tabel 2 (in miljoenen euro's, tegenover het basispad, voor de jaren 2027, 2028, 2029, 2030, 2031 en 2032, dat structureel is): energiebelasting elektriciteit 0-10.000 kWh -91, -90, -90, -90, -91 en -91. Belastingvermindering -102, -100, -99, -90, -88 en -87. Totaal -193, -190, -189, -180, -179 en -178.
  • De onderdelen Aa en Ab wijzigen de Wet belastingen op milieugrondslag (Wbm).

Wat het amendement verandert

  • Onderdeel I: na artikel XX komt ARTIKEL XXA. Daarin gaan in de Successiewet 1956, in de tabel van artikel 24, eerste lid, het laatste bedrag in de eerste kolom en het bedrag in de tweede kolom omlaag met € 52.000.
  • Onderdeel II: in artikel XXVII komen na onderdeel A twee onderdelen. Aa: in artikel 59, eerste lid, onderdeel c, eerste en tweede aandachtsstreepje, gaat het tarief omlaag met € 0,00300. Ab: in artikel 63, eerste lid, gaat het bedrag omhoog met € 10,00.
  • Onderdeel III: in artikel LXIII, eerste lid, komt na onderdeel c een onderdeel ca: artikel XXA wordt pas toegepast nadat artikel 35a, eerste lid, van de Successiewet 1956 bij het begin van 2027 is toegepast.

Automatisch gemaakt door box-handmatig / claude-opus-5-5 (prompt hulp-v1) en automatisch gecontroleerd op getallen, namen, ontkenningen, aantal verzoeken, kleurende woorden en lengte. Bij verschil geldt altijd het origineel. Hoe dit werkt

De korte tekst bovenaan is de omschrijving van de Tweede Kamer zelf, zonder het voorvoegsel met de namen van de indieners. Voor of tegen betekent: voor of tegen dit amendement, net als bij de stemming in de Kamer.

Zo stemde de Kamer

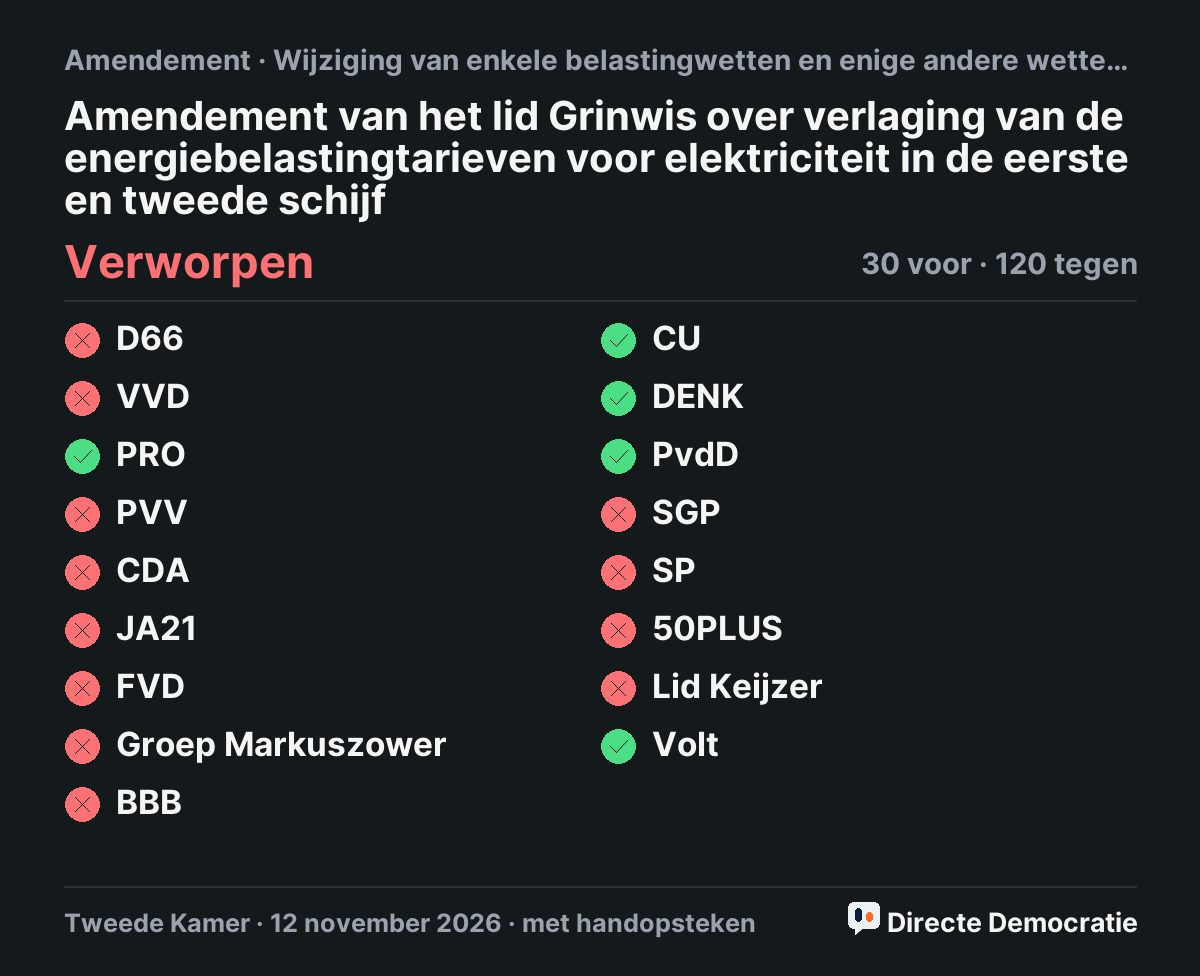
Stemmingsuitslag: Amendement van het lid Grinwis over verlaging van de energiebelastingtarieven voor elektriciteit in de eerste en tweede schijf, verworpen

Klik op de afbeelding om hem te delen, of download hem. Alle details van deze stemming · alle stemmingen van die dag

Uitslag en kloof

Tweede Kamer: Verworpen. Geteld: 30 voor, 120 tegen (zetels per fractie).

Volk: voor 1 · tegen 0 · skip 0. Geen representatieve steekproef: alleen wie meedoet.

Kloof: telt nog niet mee voor de kloof-meter: minder dan 100 stemmen (voor + tegen). Afstand: 80 procentpunt.

Per partij: wie stemde zoals jij
FractieZetelsStem KamerZelfde als volkZelfde als jij
D66 26 Tegen nee –
VVD 22 Tegen nee –
PRO 20 Voor ja –
PVV 19 Tegen nee –
CDA 18 Tegen nee –
JA21 9 Tegen nee –
FVD 7 Tegen nee –
Groep Markuszower 7 Tegen nee –
BBB 3 Tegen nee –
CU 3 Voor ja –
DENK 3 Voor ja –
PvdD 3 Voor ja –
SGP 3 Tegen nee –
SP 3 Tegen nee –
50PLUS 2 Tegen nee –
Keijzer 1 Tegen nee –
Volt 1 Voor ja –

Partijmatch: welke partij stemt zoals jij?

Waarom deze stemming?

Selectiescore 43 (drempel 35, configuratie v7).

  • +25 ontraden
  • +8 amendement
  • +10 zwaar onderwerp

Methode · ranglijst · logboek

Achtergrond: dossier en bronnen

Amendement Kamerstuk 37022 nr. 46 2026Z24575

Omschrijving Tweede Kamer: Amendement van het lid Grinwis over verlaging van de energiebelastingtarieven voor elektriciteit in de eerste en tweede schijf

Dossier: Wijziging van enkele belastingwetten en enige andere wetten (Belastingplan 2027) · Kamerstemming op 12 november 2026, 19:35

Formele stelling: Dit amendement moet worden aangenomen (automatisch, nog niet redactioneel beoordeeld).

Bron: Tweede Kamer: 2026Z24575 · Document (open data TK) · logboek

Gesprek 0

Iedereen kan meelezen. Reageren kan met het pakket Gesprek. Meedoen

Nog geen reacties.

Houd het netjes: geen links, geen scheldwoorden. Na 3 meldingen verdwijnt een reactie tot de redactie kijkt.

Uitleg

Delen

Afbeelding opslaan

Instagram of TikTok? Sla de afbeelding op en zet de link erbij.

PakketAccountBetalenKlaar

Doe mee en laat je stem tellen

Eén persoon, één stem: je betaalt met iDEAL | Wero, zo telt elke bankrekening maar één keer. Je stem is niet openbaar.

Kies je pakket

Eén jaar, stopt vanzelf. Elk pakket geeft één stem.

Maak je account

Al een account? Inloggen

Betaal met iDEAL | Wero

Je betaalt aan Directe Democratie, een project van ICT Pro, via Mollie (iDEAL | Wero).

KvK 88881105 Btw NL004670185B60 info@directedemocratie.nl