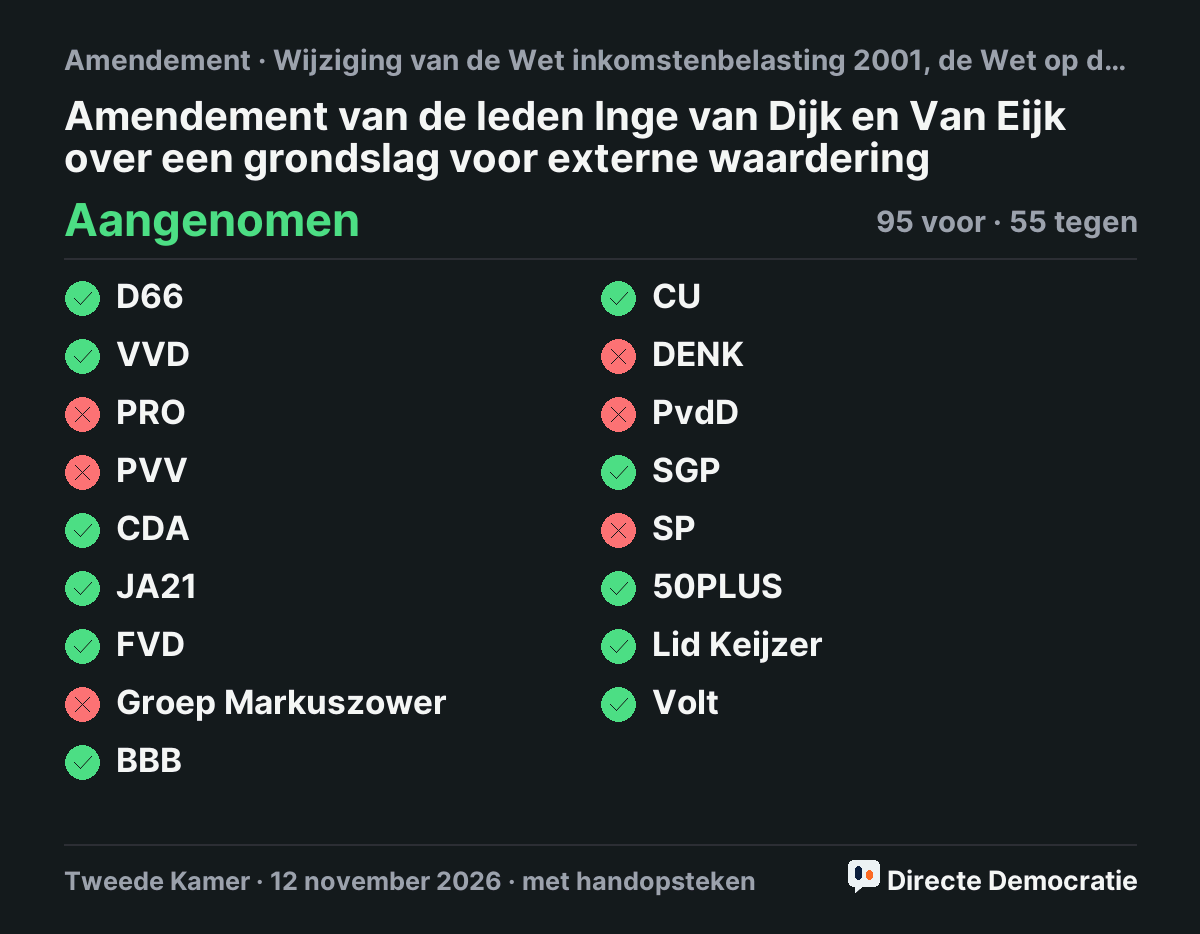
Een grondslag voor externe waarderingNa artikel III, onderdeel C, komt een nieuw onderdeel Ca. Daarmee krijgt artikel 13 een nieuw lid 6 (het oude zesde lid wordt het zevende lid). Dat nieuwe lid zegt: bij ministeriële regeling kunnen erkende waarderingsmethoden worden aangewezen om de waarde in het economische verkeer te bepalen van aandelen of soortgelijke rechten die niet worden verhandeld op een gereguleerde markt.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Voor start-ups en scale-ups is fiscale zekerheid van groot belang. Maar het is ingewikkeld om aandelen in jonge, niet-beursgenoteerde bedrijven te waarderen. Dat kan leiden tot discussies met de Belastingdienst.
- Ondernemers worden daardoor onzeker, want de Belastingdienst kan een waardering lang daarna nog betwisten. Ook kost het de Belastingdienst schaarse capaciteit voor waarderingen.
- Dit amendement maakt het mogelijk om bij ministeriële regeling erkende waarderingsmethoden aan te wijzen, die de Belastingdienst accepteert. Zo krijgen ondernemers meer duidelijkheid en voorspelbaarheid, en zijn er minder onnodige discussies over waardering.
- Technisch voegen de indieners een wettelijke grondslag toe aan het wetsvoorstel Wet fiscale stimulering start-ups en scale-ups. Op basis daarvan kunnen bij ministeriële regeling erkende waarderingsmethoden worden aangewezen voor de waarde van niet-beursgenoteerde aandelen en soortgelijke rechten, ook in start-ups en scale-ups.
1 stemmer
Volk100% tegen
KamerAangenomen