← Alle stellingen

Amendement

1 stemmer

Volk100% tegen
KamerVerworpen
Meer infoDelen1 stemmer

Ingediend door C. Stoffer (Staatkundig Gereformeerde Partij)
Mede-indieners M.P. Hoogeveen (JA21), H. Vermeer (BoerBurgerBeweging)

Wat staat er precies

Letterlijk uit de open data van de Tweede Kamer:

Amendement van het lid Stoffer c.s. over een ander afbouwpad voor het maximumleenbedrag

Volledige tekst (84 alinea's)

De ondergetekenden stellen het volgende amendement voor:

I

Artikel II, onderdeel B, vervalt.

II

In artikel III wordt na “2028” ingevoegd “het” en wordt ““€ 420.000” vervangen door “€ 340.000”” vervangen door “vermelde bedrag vervangen door “€ 460.000””.

III

In artikel IV wordt na “2029” ingevoegd “het” en wordt ““€ 340.000” vervangen door “€ 260.000”” vervangen door “vermelde bedrag vervangen door “€ 420.000””.

IV

In artikel V wordt na “2030” ingevoegd “het” en wordt ““€ 260.000” vervangen door “€ 180.000”” vervangen door “vermelde bedrag vervangen door “€ 380.000””.

V

Artikel VI, onderdeel B, komt te luiden:

B

Het in de artikelen 4.14a, tweede lid, 4.14b, eerste en tweede lid, en 4.14c, eerste lid, vermelde bedrag wordt vervangen door “€ 340.000”.

VI

Na artikel VI worden zes artikelen ingevoegd, luidende:

ARTIKEL VIA

In de Wet inkomstenbelasting 2001 wordt met ingang van 1 januari 2032 het in de artikelen 4.14a, tweede lid, 4.14b, eerste en tweede lid, en 4.14c, eerste lid, vermelde bedrag vervangen door “€ 300.000”.

ARTIKEL VIB

In de Wet inkomstenbelasting 2001 wordt met ingang van 1 januari 2033 het in de artikelen 4.14a, tweede lid, 4.14b, eerste en tweede lid, en 4.14c, eerste lid, vermelde bedrag vervangen door “€ 260.000”.

ARTIKEL VIC

In de Wet inkomstenbelasting 2001 wordt met ingang van 1 januari 2034 het in de artikelen 4.14a, tweede lid, 4.14b, eerste en tweede lid, en 4.14c, eerste lid, vermelde bedrag vervangen door “€ 220.000”.

ARTIKEL VID

In de Wet inkomstenbelasting 2001 wordt met ingang van 1 januari 2035 het in de artikelen 4.14a, tweede lid, 4.14b, eerste en tweede lid, en 4.14c, eerste lid, vermelde bedrag vervangen door “€ 180.000”.

ARTIKEL VIE

In de Wet inkomstenbelasting 2001 wordt met ingang van 1 januari 2036 het in de artikelen 4.14a, tweede lid, 4.14b, eerste en tweede lid, en 4.14c, eerste lid, vermelde bedrag vervangen door “€ 140.000”.

ARTIKEL VIF

In de Wet inkomstenbelasting 2001 wordt met ingang van 1 januari 2037 het in de artikelen 4.14a, tweede lid, 4.14b, eerste en tweede lid, en 4.14c, eerste lid, vermelde bedrag vervangen door “€ 100.000”.

Toelichting

De Wet excessief lenen bij eigen vennootschap regelt kort gezegd dat ingeval een aanmerkelijkbelanghouder meer dan het (start)maximumbedrag van thans € 500.000 leent van de eigen vennootschap, het meerdere (het bovenmatige deel) wordt belast als fictief regulier voordeel in box 2.

Volgens de Novelle uitbreiding vermogenswinstbelasting box 3 wordt dit maximumbedrag vanaf 2027 in vijf stappen van € 100.000 verlaagd naar € 100.000 per 1 januari 2031. Dit amendement zorgt voor een geleidelijker afbouwpad en voor een eerste stap per 2028. Vanaf 2028 daalt het maximumbedrag in tien stappen van € 40.000, naar € 100.000 per 1 januari 2037.

Hiermee wordt ondernemers meer handelingsperspectief geboden om te anticiperen op de verlaging van het maximumbedrag.

Budgettaire gevolgen

De budgettaire effecten van het geleidelijker dan in het wetsvoorstel verlagen van het (start)maximumbedrag zijn in onderstaande tabel gegeven. Dit zijn de effecten ten opzichte van het wetsvoorstel. De dekking zorgt op korte termijn voor een aanvullende derving, maar op langere termijn wordt dit tekort grotendeels ingelopen. Indieners geven in overweging om het resterende, incidentele gat te dekken door een extra afslag te nemen op de verwachte kosten voor de tegenbewijsregeling.

Tabel: budgettair effect (miljoen euro, + is saldoverbeterend)

2027

2028

2029

2030

2031

2032

2033

2034

2035

2036

2037

2038

2039

2040

Struc.

Trans.

-476

-383

-590

-775

-1.085

394

505

511

629

745

747

43

43

42

0

EMU

-133

-450

-440

-641

-861

-673

425

507

544

661

746

551

43

42

0

Stoffer

Hoogeveen

Vermeer

Bron: document Tweede Kamer. Automatisch overgenomen; bij verschil geldt het origineel.

Zoek uitleg op internet ↗ externe zoekmachine; de resultaten komen niet van ons

Hulp: lees dit in eenvoudiger Nederlands

Vereenvoudigd door AI, bekijk origineel

Waar gaat het over

  • De Wet excessief lenen bij eigen vennootschap regelt kort gezegd het volgende. Leent een aanmerkelijkbelanghouder meer dan het maximumbedrag van nu € 500.000 van de eigen vennootschap? Dan wordt het deel daarboven belast als fictief regulier voordeel in box 2.
  • Volgens de Novelle uitbreiding vermogenswinstbelasting box 3 gaat dit maximumbedrag vanaf 2027 in vijf stappen van € 100.000 omlaag, naar € 100.000 per 1 januari 2031. Dit amendement maakt de afbouw geleidelijker, met een eerste stap in 2028. Vanaf 2028 daalt het bedrag in tien stappen van € 40.000, naar € 100.000 per 1 januari 2037. Zo kunnen ondernemers zich beter voorbereiden op de verlaging.
  • De tabel toont de budgettaire gevolgen tegenover het wetsvoorstel. Op korte termijn kost de dekking extra, maar op langere termijn wordt dit tekort grotendeels ingehaald. De indieners stellen voor om het overgebleven, eenmalige gat te dekken met een extra afslag op de verwachte kosten van de tegenbewijsregeling.
  • De tabel (miljoen euro, + is saldoverbeterend) gaat over de jaren 2027, 2028, 2029, 2030, 2031, 2032, 2033, 2034, 2035, 2036, 2037, 2038, 2039, 2040 en structureel. Transactiebasis: -476, -383, -590, -775, -1.085, 394, 505, 511, 629, 745, 747, 43, 43, 42 en 0. Volgens EMU: -133, -450, -440, -641, -861, -673, 425, 507, 544, 661, 746, 551, 43, 42 en 0.

Wat het amendement verandert

  • Onderdeel I: artikel II, onderdeel B, vervalt.
  • Onderdeel II: in artikel III wordt het bedrag per 2028 € 460.000, in plaats van een verlaging van € 420.000 naar € 340.000.
  • Onderdeel III: in artikel IV wordt het bedrag per 2029 € 420.000, in plaats van een verlaging van € 340.000 naar € 260.000.
  • Onderdeel IV: in artikel V wordt het bedrag per 2030 € 380.000, in plaats van een verlaging van € 260.000 naar € 180.000.
  • Onderdeel V: artikel VI, onderdeel B, krijgt een nieuwe tekst: het bedrag in de artikelen 4.14a, tweede lid, 4.14b, eerste en tweede lid, en 4.14c, eerste lid, wordt € 340.000.
  • Onderdeel VI: na artikel VI komen zes nieuwe artikelen. Ze veranderen telkens hetzelfde bedrag in de Wet inkomstenbelasting 2001 (artikelen 4.14a, 4.14b en 4.14c), steeds per 1 januari: ARTIKEL VIA in 2032 naar € 300.000, ARTIKEL VIB in 2033 naar € 260.000, ARTIKEL VIC in 2034 naar € 220.000, ARTIKEL VID in 2035 naar € 180.000, ARTIKEL VIE in 2036 naar € 140.000 en ARTIKEL VIF in 2037 naar € 100.000.

Automatisch gemaakt door box-handmatig / claude-opus-5-5 (prompt hulp-v1) en automatisch gecontroleerd op getallen, namen, ontkenningen, aantal verzoeken, kleurende woorden en lengte. Bij verschil geldt altijd het origineel. Hoe dit werkt

De korte tekst bovenaan is de omschrijving van de Tweede Kamer zelf, zonder het voorvoegsel met de namen van de indieners. Voor of tegen betekent: voor of tegen dit amendement, net als bij de stemming in de Kamer.

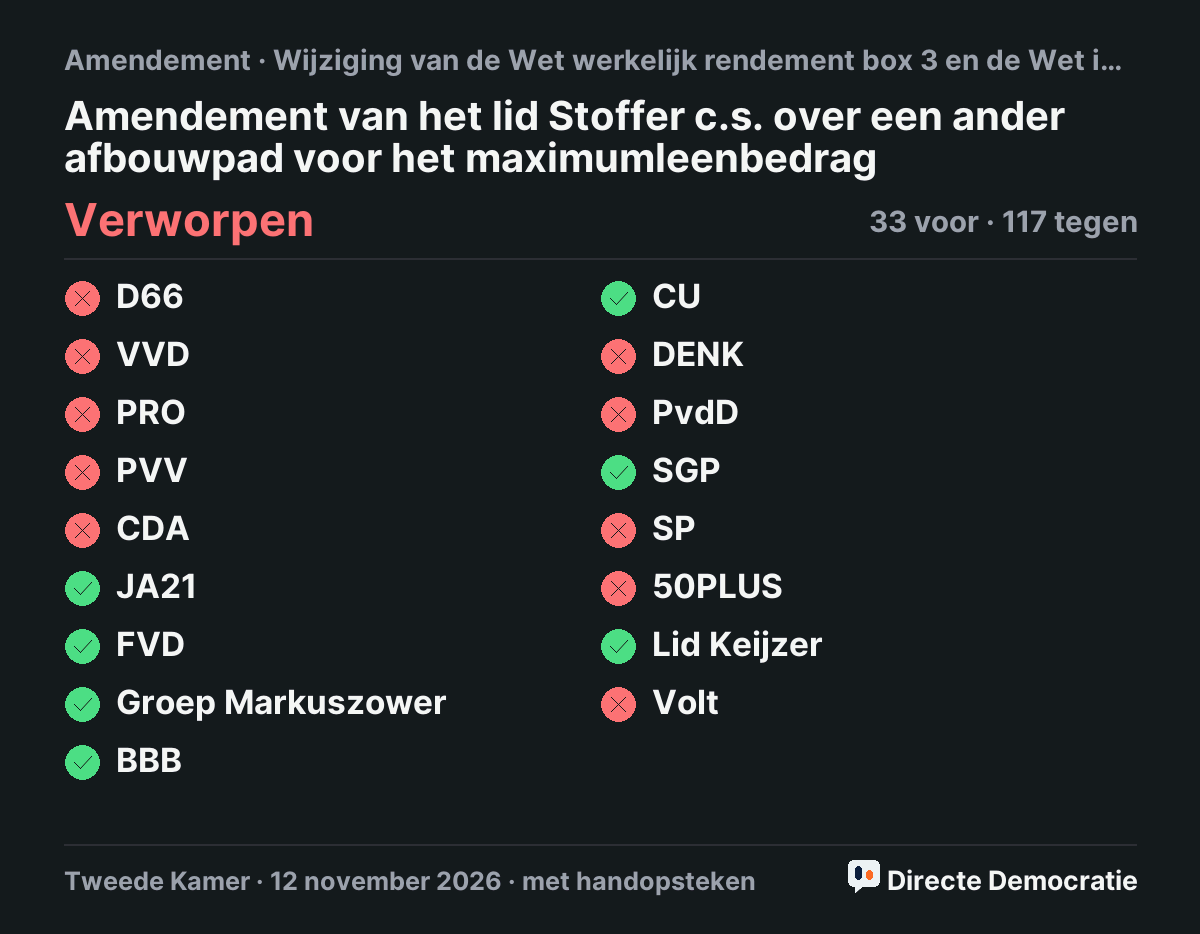
Zo stemde de Kamer

Stemmingsuitslag: Amendement van het lid Stoffer c.s. over een ander afbouwpad voor het maximumleenbedrag, verworpen

Klik op de afbeelding om hem te delen, of download hem. Alle details van deze stemming · alle stemmingen van die dag

Uitslag en kloof

Tweede Kamer: Verworpen. Geteld: 33 voor, 117 tegen (zetels per fractie).

Volk: voor 0 · tegen 1 · skip 0. Geen representatieve steekproef: alleen wie meedoet.

Kloof: telt nog niet mee voor de kloof-meter: minder dan 100 stemmen (voor + tegen). Afstand: 22 procentpunt.

Per partij: wie stemde zoals jij
FractieZetelsStem KamerZelfde als volkZelfde als jij
D66 26 Tegen ja –
VVD 22 Tegen ja –
PRO 20 Tegen ja –
PVV 19 Tegen ja –
CDA 18 Tegen ja –
JA21 9 Voor nee –
FVD 7 Voor nee –
Groep Markuszower 7 Voor nee –
BBB 3 Voor nee –
CU 3 Voor nee –
DENK 3 Tegen ja –
PvdD 3 Tegen ja –
SGP 3 Voor nee –
SP 3 Tegen ja –
50PLUS 2 Tegen ja –
Keijzer 1 Voor nee –
Volt 1 Tegen ja –

Partijmatch: welke partij stemt zoals jij?

Waarom deze stemming?

Selectiescore 43 (drempel 35, configuratie v7).

  • +25 ontraden
  • +8 amendement
  • +10 zwaar onderwerp

Methode · ranglijst · logboek

Achtergrond: dossier en bronnen

Amendement Kamerstuk 37053 nr. 15 2026Z24810

Omschrijving Tweede Kamer: Amendement van het lid Stoffer c.s. over een ander afbouwpad voor het maximumleenbedrag

Dossier: Wijziging van de Wet werkelijk rendement box 3 en de Wet inkomstenbelasting 2001 (Novelle uitbreiding vermogenswinstbelasting box 3) · Kamerstemming op 12 november 2026, 19:35

Formele stelling: Dit amendement moet worden aangenomen (automatisch, nog niet redactioneel beoordeeld).

Bron: Tweede Kamer: 2026Z24810 · Document (open data TK) · logboek

Gesprek 0

Iedereen kan meelezen. Reageren kan met het pakket Gesprek. Meedoen

Nog geen reacties.

Houd het netjes: geen links, geen scheldwoorden. Na 3 meldingen verdwijnt een reactie tot de redactie kijkt.

Uitleg

Delen

Afbeelding opslaan

Instagram of TikTok? Sla de afbeelding op en zet de link erbij.

PakketAccountBetalenKlaar

Doe mee en laat je stem tellen

Eén persoon, één stem: je betaalt met iDEAL | Wero, zo telt elke bankrekening maar één keer. Je stem is niet openbaar.

Kies je pakket

Eén jaar, stopt vanzelf. Elk pakket geeft één stem.

Maak je account

Al een account? Inloggen

Betaal met iDEAL | Wero

Je betaalt aan Directe Democratie, een project van ICT Pro, via Mollie (iDEAL | Wero).

KvK 88881105 Btw NL004670185B60 info@directedemocratie.nl