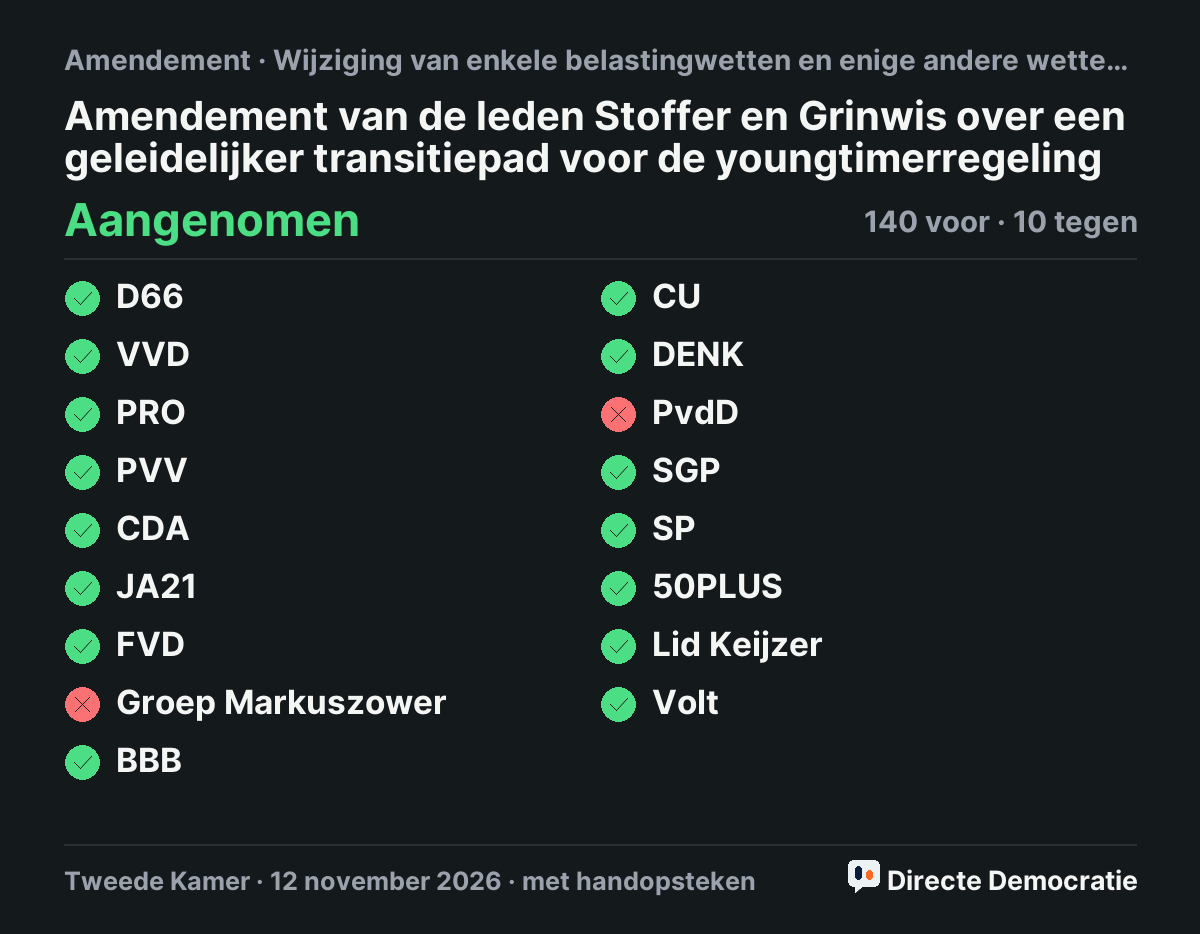
Een geleidelijker transitiepad voor de youngtimerregelingOnderdeel I: in artikel 3.20 wordt 1. in het eerste lid “17” vervangen door “18” en “35%” door “45%”, en 2. in het vijfde lid “17” door “18”. Onderdeel II: een nieuw onderdeel Ba: in artikel 3.20 wordt “18” vervangen door “19”. Onderdeel III: artikel IV wijzigt de Wet inkomstenbelasting 2001 per 1 januari 2030: in artikel 3.20 wordt “19” vervangen door “20”. Onderdeel A gaat over de tabellen in artikel 2.10 en 2.10a. Onderdeel IV: artikel V (per 1 januari 2031): in artikel 3.20 wordt “45%” vervangen door “36%”. Onderdeel V: artikel XI: in artikel 13bis gebeurt hetzelfde als in onderdeel I. Onderdeel VI: artikel XII wijzigt de Wet op de loonbelasting 1964 per 1 januari 2029: in artikel 13bis wordt “18” vervangen door “19”, en ook de tabellen in artikel 20a en 20b. Onderdeel VII: artikel XIII (per 1 januari 2030): “19” wordt “20”. Onderdeel VIII: artikel XIV (per 1 januari 2031): “45%” wordt “36%”. Onderdeel IX: in artikel XLVII worden “het jaar 2027” en “het kalenderjaar 2027” vervangen door de jaren 2027 tot en met 2030.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- In de Wet Belastingplan 2027 staat een overgang voor de youngtimerregeling. De leeftijdsgrens gaat per 1 januari 2027 naar zeventien jaar en per 1 januari 2028 naar 20 jaar. Daardoor valt een groep gebruikers die nu onder de youngtimerregeling valt, tijdelijk uit de regeling (in 2028 en 2029), om er vanaf 2030 weer onder te vallen.
- De indieners vinden dat onwenselijk en stellen een geleidelijkere overgang voor, zodat auto's die al in de regeling zitten erin blijven. In 2027 blijft de grens zeventien jaar, in 2028 wordt het achttien jaar en in 2029 negentien jaar. Vanaf 2030 geldt de al voorgestelde grens van 20 jaar.
- Ook blijft de youngtimerregeling zoals die gold op 31 december 2026 (met de grens van dat moment) tot en met 2030 gelden, als de auto uiterlijk op 31 december 2025 al ter beschikking stond van de ondernemer of de werknemer. Volgens het wetsvoorstel zou dat alleen in 2026 en 2027 gelden.
- Vanaf 2030 verandert er met dit amendement niets tegenover het oorspronkelijke voorstel: de grens blijft in 2030 20 jaar.
- Om dit te betalen wordt de bijtelling voor een youngtimer die privé wordt gebruikt, door een ondernemer of werknemer, vanaf 2028 voor drie jaar 45% van de waarde in het economische verkeer. Per 1 januari 2031 wordt dat 36%. Het geldverlies zit vooral in 2028, maar om een forse schommeling te voorkomen kiezen de indieners voor een tijdelijke verhoging van drie jaar.
- Budgettaire gevolgen voor 2027, 2028, 2029, 2030 en 2031 (structureel): geleidelijker afbouwpad 0, -20, 0, 3 en -1. Tijdelijk hoger bijtellingspercentage 0, 7, 6, 5 en 1. Totaal 0, -13, 6, 8 en 0.
1 stemmer
Volk100% tegen
KamerAangenomen