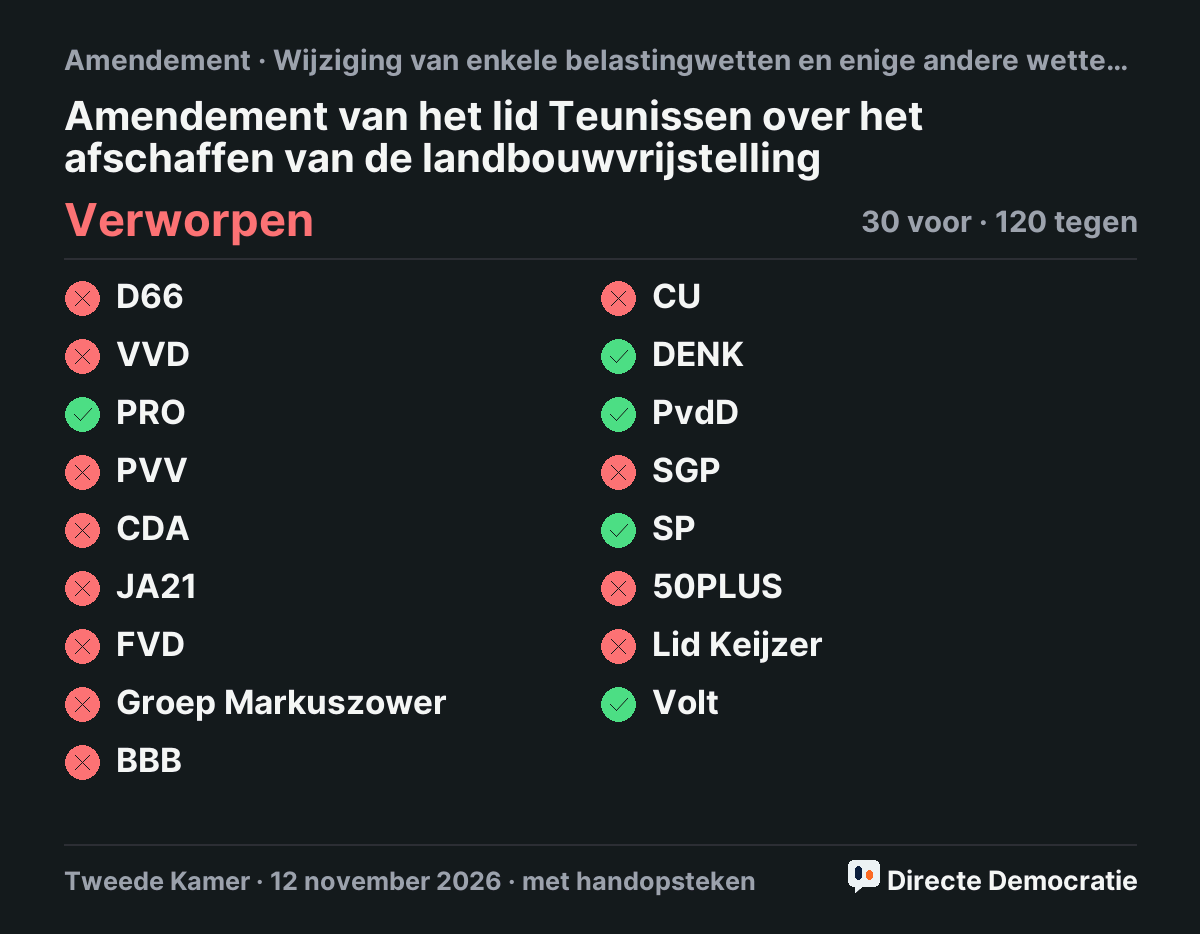
Het afschaffen van de landbouwvrijstellingOnderdeel I: in artikel I komt na onderdeel B een onderdeel Ba: artikel 3.12 vervalt. Onderdeel II: na artikel IX komt ARTIKEL IXA: in de Invoeringswet Wet inkomstenbelasting 2001 vervalt hoofdstuk 2, artikel I, onderdeel E. Onderdeel III: in artikel XIX komt vóór onderdeel A een onderdeel aA: in artikel 8, eerste lid, vervalt “en 3.12”. Onderdeel IV: in artikel LXIII, eerste lid, onderdeel d, wordt “onderdelen A en B” vervangen door “onderdelen aA, A en B”.
In eenvoudige taal, gemaakt met AI. Tik op de zin voor de originele tekst.
Waarom vraagt de Kamer dit?
- Door de landbouwvrijstelling zijn boeren vrijgesteld van belasting over winst die ze maken als ze grond verkopen (aan andere boeren).
- Alle andere bedrijven betalen wel belasting over (boek)winst op een bedrijfsmiddel. Ook bedrijven die geen boer zijn, betalen belasting over winst op grondverkoop.
- Toen de regeling in 1918 begon, was daar een goede reden voor. Boeren met eigen grond werden toen fiscaal benadeeld tegenover grondeigenaren die hun grond verpachtten. De landbouwvrijstelling maakte dat gelijk. Maar sinds 2001 betalen alle ondernemingen winstbelasting over (boek)winst bij verkoop van bedrijfsmiddelen, behalve dus de boeren met grond.
- Onderzoeksbureau SEO heeft de regeling geëvalueerd, in opdracht van de ministeries van Landbouw en Financiën. Dat onderzoek ging in het voorjaar van 2024 naar de Kamer. De conclusie: “De landbouwvrijstelling is doeltreffend noch doelmatig en kan ook niet gerechtvaardigd worden uit het realiseren van (eventueel wenselijke) neveneffecten. Afschaffing is de logische en uitvoerbare beleidsoptie”.
- Dit kabinet wil, net als het vorige, het belastingstelsel eenvoudiger maken door regelingen te schrappen die niet doelmatig noch doeltreffend zijn. Deze regeling voldoet daaraan en heeft sinds de wetswijziging in 2001 geen logische onderbouwing.
- De Algemene Rekenkamer merkte onlangs op dat de aanbevelingen, zoals het afschaffen van de vrijstelling, “duidelijk” zijn, maar “nog niet opgevolgd”. De Algemene Rekenkamer noemt de landbouwvrijstelling een “ondoeltreffend beleidsinstrument” en raadt aan haar af te schaffen (Kamerstuk 36 800 XIV, nr. 5).
- Dit amendement schaft de landbouwvrijstelling in de winstsfeer af. Zonder overgangsrecht levert dat in 2027 0,1 miljard euro op. De opbrengst loopt op tot structureel 0,2 miljard euro per jaar.
1 stemmer
Volk100% tegen
KamerVerworpen