← Alle stellingen

Wetsvoorsteleenvoudig (AI)

Uitleg: Wetsvoorstel

1 stemmer

Volk100% tegen
KamerAangenomen
Meer infoDelen1 stemmer

Ingediend door E. Eerenberg

Wat staat er precies

Letterlijk uit de open data van de Tweede Kamer:

Wijziging van de Wet minimumbelasting 2024 in verband met de internationaal overeengekomen veiligehavenregels in het Side-by-Side-pakket en een aantal overige technische wijzigingen (Wet veiligehavenregels Wet minimumbelasting 2024)

Wat de wet regelt, uit de memorie van toelichting (9 alinea's, 904 woorden)

Achtergrond wereldwijde minimumbelasting: BEPS en verder

Dit wetsvoorstel introduceert vier nieuwe veiligehavenregels in de Wet minimumbelasting 2024. Deze veiligehavenregels volgen uit het akkoord dat op 5 januari 2026 binnen het Inclusive Framework (IF), georganiseerd door de OESO, is bereikt over het zogenoemde Side-by-Side-pakket.

Het Side-by-Side-pakket is het omvangrijkste pakket aan internationale afspraken over de wereldwijde minimumbelasting (Pijler 2) sinds het akkoord van oktober 2021 over de herziening van het internationale belastingstelsel. Deze herziening vindt haar oorsprong in het project Addressing Base Erosion & Profit Shifting (‘BEPS’) dat het tegengaan van belastingontwijking door grondslaguitholling en winstverschuivingen tot doel had. Omdat met het BEPS-project nog niet alle doelstellingen die samenhangen met de globaliserende en digitaliserende economie in relatie tot de belastingheffing van multinationals waren geadresseerd, zijn in het IF verdergaande afspraken gemaakt in de vorm van een wereldwijde minimumbelasting. Dat de wereldwijde minimumbelasting onlosmakelijk is verbonden met het streven onder het BEPS-project om belastingontwijking tegen te gaan, blijkt ook uit het tweeledige doel van de wereldwijde minimumbelasting. Ten eerste beoogt de wereldwijde minimumbelasting de prikkel voor bedrijven te verminderen om winsten te verschuiven naar laagbelastende jurisdicties. Ten tweede beoogt de wereldwijde minimumbelasting een ondergrens te stellen aan de belastingconcurrentie tussen jurisdicties. Hiermee moet de race naar de bodem in de winstbelasting worden voorkomen en een gelijker speelveld worden gecreëerd voor internationaal opererende bedrijven.

De wereldwijde minimumbelasting verwezenlijkt deze doelstellingen door te waarborgen dat multinationale en binnenlandse groepen met een omzet van ten minste € 750 miljoen onderworpen zijn aan een effectief belastingtarief van 15% over hun winsten. Als het effectieve belastingtarief in een staat lager is dan het minimumbelastingtarief van 15%, wordt het verschil bijgeheven door middel van een van de drie bijheffingsmaatregelen: de kwalificerende binnenlandse bijheffingsmaatregel, de inkomen-inclusiemaatregel of de onderbelastewinstmaatregel. Deze bijheffingsmaatregelen kennen een rangorde om te voorkomen dat ter zake van hetzelfde inkomstenbestanddeel meer dan eenmaal een bijheffing wordt geheven. Het systeem van de wereldwijde minimumbelasting kent gedetailleerde regels om het effectieve belastingtarief in een staat te bepalen, waarbij het effectieve belastingtarief wordt berekend door de zogenoemde gecorrigeerde betrokken belastingen (bijvoorbeeld de vennootschapsbelasting of andere inkomens- en winstbelastingen) te delen door het zogenoemde netto kwalificerende inkomen. Daarnaast kent de wereldwijde minimumbelasting specifieke regels voor bijzondere situaties, zoals bedrijfsreorganisaties en doorkijkentiteiten, uitzonderingen en mogelijkheden voor alternatieve berekeningen, bijvoorbeeld in de vorm van tijdelijke en permanente veiligehavenregels.

Lees dit wetsvoorstel helemaal bij de Tweede Kamer ↗

Bron: memorie van toelichting (Tweede Kamer). Automatisch overgenomen; bij verschil geldt het origineel.

Zoek uitleg op internet ↗ externe zoekmachine; de resultaten komen niet van ons

Hulp: lees dit in eenvoudiger Nederlands

Vereenvoudigd door AI, bekijk origineel

Waar gaat het over

  • Dit wetsvoorstel voegt vier nieuwe veiligehavenregels toe aan de Wet minimumbelasting 2024. Ze komen uit het akkoord over het zogenoemde Side-by-Side-pakket. Dat akkoord werd op 5 januari 2026 gesloten binnen het Inclusive Framework (IF) van de OESO.
  • Het Side-by-Side-pakket is het grootste pakket internationale afspraken over de wereldwijde minimumbelasting (Pijler 2) sinds het akkoord van oktober 2021. Die afspraken komen voort uit het project Addressing Base Erosion & Profit Shifting (BEPS), tegen belastingontwijking. Met BEPS waren nog niet alle doelen bereikt voor het belasten van multinationals in een wereldwijde, digitale economie. Daarom kwam er een wereldwijde minimumbelasting. Die moet bedrijven minder reden geven om winst naar landen met lage belasting te verschuiven, en een ondergrens zetten aan belastingconcurrentie tussen landen. Zo komt er een gelijker speelveld.
  • Groepen met een omzet van ten minste € 750 miljoen moeten minstens 15% belasting over hun winst betalen. Is dat in een land minder, dan wordt het verschil bijgeheven via een van drie maatregelen. Er zijn gedetailleerde regels om het effectieve tarief te berekenen: de betaalde belastingen gedeeld door het zogenoemde netto kwalificerende inkomen. Er zijn en ook regels voor bijzondere situaties en veiligehavenregels.
  • In Nederland staan de regels sinds 31 december 2023 in de Wet minimumbelasting 2024 (WMB 2024). Die voert een EU-richtlijn uit die is gebaseerd op de modelregels van de OESO. Latere richtsnoeren zijn toegevoegd via de Wet aanpassing Wet minimumbelasting 2024 en de Tweede wet aanpassing Wet minimumbelasting 2024.
  • De regels werken alleen als landen ze op dezelfde manier toepassen. Anders ontstaan verschillen, onzekerheid en mogelijk dubbele belasting of dubbele niet-belasting. Ook toetst de OESO in een peer review of landen hun regels goed hebben ingevoerd. Daarom neemt het kabinet de afspraken uit het IF steeds op tijd op in de Nederlandse wet, ook nu.
  • Het pakket kwam er mede na een verklaring van de G7 van 28 juni 2025. Landen die het akkoord steunen, zijn niet verplicht de modelregels in te voeren, maar moeten wel accepteren dat andere landen ze toepassen. Volgens het IF is het Side-by-Side pakket bedoeld om risico's voor een gelijk speelveld en voor BEPS aan te pakken.

Wat de wet regelt

  • Het wetsvoorstel voegt vier veiligehavenregels uit het Side-by-Side-pakket toe aan de Wet minimumbelasting 2024. Zo blijft de Nederlandse wet in lijn met de internationale afspraken.

Automatisch gemaakt door box-handmatig / claude-opus-5-5 (prompt hulp-v1) en automatisch gecontroleerd op getallen, namen, ontkenningen, aantal verzoeken, kleurende woorden en lengte. Bij verschil geldt altijd het origineel. Hoe dit werkt

De korte zin bovenaan is de kern van deze motie in gewone taal, gemaakt met AI en automatisch gecontroleerd op de officiële tekst. Tik erop voor de volledige versie. Voor of tegen betekent: voor of tegen dit wetsvoorstel, net als bij de stemming in de Kamer.

Zo stemde de Kamer

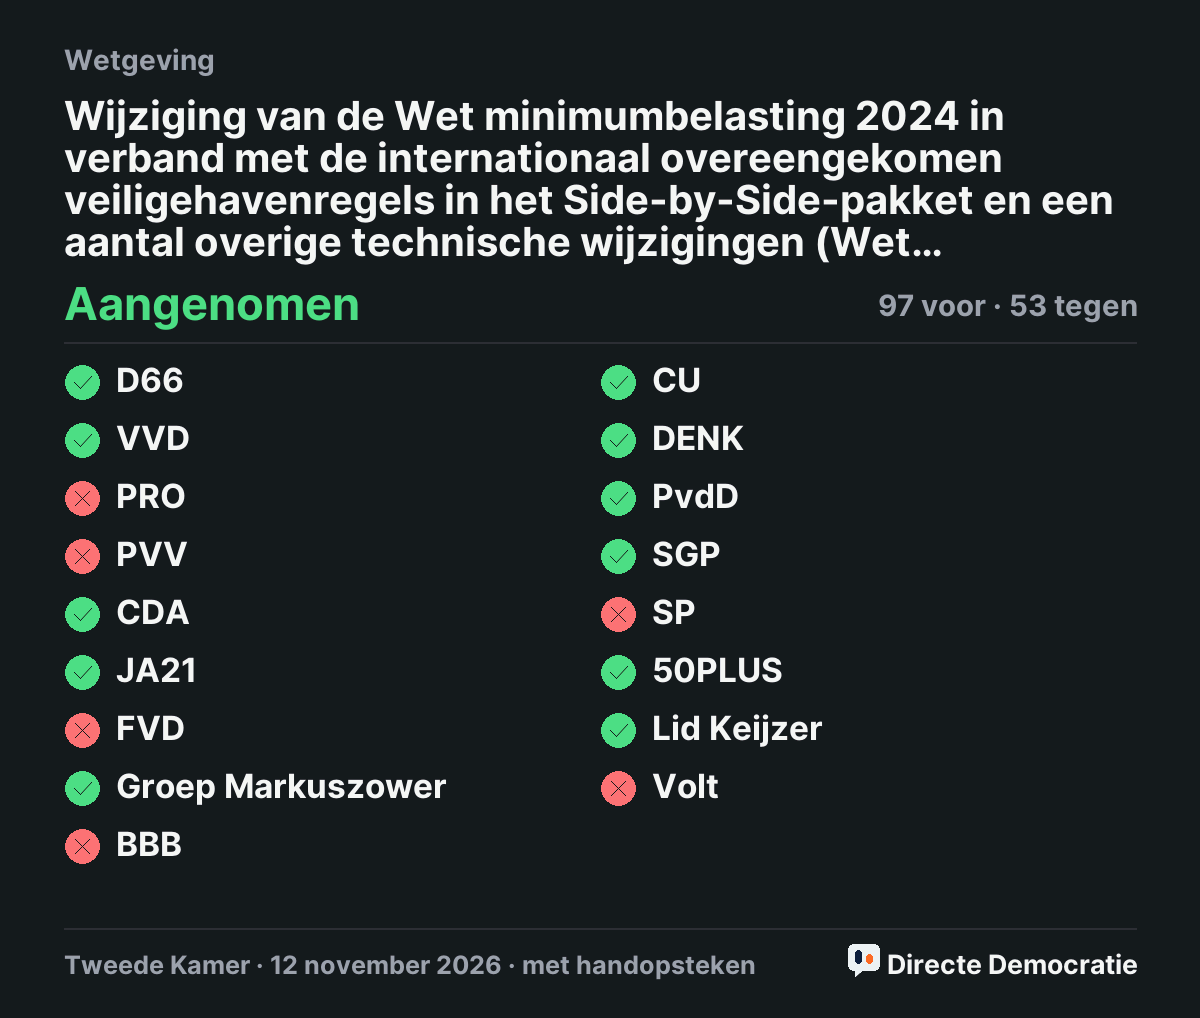
Stemmingsuitslag: Wijziging van de Wet minimumbelasting 2024 in verband met de internationaal overeengekomen veiligehavenregels in het Side-by-Side-pakket en een aantal overige technische wijzigingen (Wet veiligehavenregels Wet minimumbelasting 2024), aangenomen

Klik op de afbeelding om hem te delen, of download hem. Alle details van deze stemming · alle stemmingen van die dag

Uitslag en kloof

Tweede Kamer: Aangenomen. Geteld: 97 voor, 53 tegen (zetels per fractie).

Volk: voor 0 · tegen 1 · skip 0. Geen representatieve steekproef: alleen wie meedoet.

Kloof: telt nog niet mee voor de kloof-meter: minder dan 100 stemmen (voor + tegen). Afstand: 65 procentpunt.

Per partij: wie stemde zoals jij
FractieZetelsStem KamerZelfde als volkZelfde als jij
D66 26 Voor nee –
VVD 22 Voor nee –
PRO 20 Tegen ja –
PVV 19 Tegen ja –
CDA 18 Voor nee –
JA21 9 Voor nee –
FVD 7 Tegen ja –
Groep Markuszower 7 Voor nee –
BBB 3 Tegen ja –
CU 3 Voor nee –
DENK 3 Voor nee –
PvdD * 3 Voor nee –
SGP 3 Voor nee –
SP 3 Tegen ja –
50PLUS 2 Voor nee –
Keijzer 1 Voor nee –
Volt 1 Tegen ja –

* Deze fractie heeft na afloop een vergissing gemeld; de officiële uitslag telt de stem zoals uitgebracht.

Partijmatch: welke partij stemt zoals jij?

Waarom deze stemming?

Selectiescore 42 (drempel 35, configuratie v7).

  • +20 zware soort
  • +12 deel coalitie + oppositie
  • +10 zwaar onderwerp

vergissing gemeld door: PvdD

Methode · ranglijst · logboek

Achtergrond: dossier en bronnen

Wetsvoorstel Kamerstuk 37025 nr. 2 2026Z18843

Omschrijving Tweede Kamer: Wijziging van de Wet minimumbelasting 2024 in verband met de internationaal overeengekomen veiligehavenregels in het Side-by-Side-pakket en een aantal overige technische wijzigingen (Wet veiligehavenregels Wet minimumbelasting 2024)

Dossier: Wijziging van de Wet minimumbelasting 2024 in verband met de internationaal overeengekomen veiligehavenregels in het Side-by-Side-pakket en een aantal overige technische wijzigingen (Wet veiligehavenregels Wet minimumbelasting 2024) · Kamerstemming op 12 november 2026, 19:35

Formele stelling: Dit wetsvoorstel moet worden aangenomen (automatisch, nog niet redactioneel beoordeeld).

Bron: Tweede Kamer: 2026Z18843 · Document (open data TK) · logboek

Gesprek 0

Iedereen kan meelezen. Reageren kan met het pakket Gesprek. Meedoen

Nog geen reacties.

Houd het netjes: geen links, geen scheldwoorden. Na 3 meldingen verdwijnt een reactie tot de redactie kijkt.

Uitleg

Delen

Afbeelding opslaan

Instagram of TikTok? Sla de afbeelding op en zet de link erbij.

PakketAccountBetalenKlaar

Doe mee en laat je stem tellen

Eén persoon, één stem: je betaalt met iDEAL | Wero, zo telt elke bankrekening maar één keer. Je stem is niet openbaar.

Kies je pakket

Eén jaar, stopt vanzelf. Elk pakket geeft één stem.

Maak je account

Al een account? Inloggen

Betaal met iDEAL | Wero

Je betaalt aan Directe Democratie, een project van ICT Pro, via Mollie (iDEAL | Wero).

KvK 88881105 Btw NL004670185B60 info@directedemocratie.nl