Ingediend door E. Eerenberg
Mede-indiener H.G. Herbert
Wat staat er precies
Letterlijk uit de open data van de Tweede Kamer:
Wijziging van de Wet inkomstenbelasting 2001, de Wet op de loonbelasting 1964 en enige andere wetten inzake de belastingheffing met betrekking tot aandelenoptierechten van werknemers en de daaruit verkregen aandelen van start-ups en scale-ups en inzake de afschaffing van de stakingsaftrek en de meewerkaftrek (Wet fiscale stimulering start-ups en scale-ups)
Wat de wet regelt, uit de memorie van toelichting (12 alinea's, 975 woorden)
Het is voor het huidige en toekomstige verdienvermogen van Nederland van groot belang dat innovatie en groei van bedrijven worden gestimuleerd. Een belangrijk deel van de toekomstige groei van onze economie is afhankelijk van het succes van start-ups en scale-ups in Nederland en de innovatie, productiviteitsgroei en vernieuwing die deze bedrijven ons brengen. Deze groei zal niet in gelijke mate tot stand komen met de bedrijven die er nu al zijn. Disruptieve innovatie komt vooral van nieuwe bedrijven. Op dit moment groeien start-ups en scale-ups minder goed door dan in andere Europese landen als het Verenigd Koninkrijk, Zweden en Frankrijk.
Succesvol groeien vraagt specifieke expertise, zowel op technisch als organisatorisch vlak. Dit talent is schaars op de voor deze functies zeer internationaal functionerende arbeidsmarkt. Voor het aantrekken van het juiste personeel is het belangrijk dat Nederlandse start-ups en scale-ups internationaal personeel kunnen aantrekken en een internationaal concurrerend arbeidsvoorwaarden-aanbod kunnen doen. Medewerkersparticipatie en specifiek aandelenopties zijn voor start-ups een instrument voor het aantrekken en behouden van talent. Uit internationaal onderzoek blijkt dat bedrijven die aandelenopties aanbieden aan medewerkers meer dan drie keer vaker succesvol schalen dan bedrijven die dit niet doen. Om die reden wil het kabinet dat start-ups en scale-ups betere kansen krijgen om succesvol te groeien in Nederland, onder andere door het aantrekken en behouden van personeel.
Start-ups en scale-ups hebben vaak niet de financiële middelen om werknemers een (internationaal) concurrerend salaris te bieden. Aandelenopties, internationaal de meest gebruikte vorm van participatie in de start-upsector, kunnen mogelijk een deel van dit gat dichten. Het biedt mogelijk meer mogelijkheden om talent dat in een start-up of scale-up wil werken over te halen een lager salaris te accepteren in ruil voor het delen in de potentiële groei. Het verkrijgen van aandelen zorgt ervoor dat medewerkers meer gebonden zijn aan het bedrijf en minder snel weer vertrekken. Daarmee is het voor deze bedrijven in potentie een geschikt instrument voor het aantrekken en behouden van talent.
Lees dit wetsvoorstel helemaal bij de Tweede Kamer ↗
Bron: memorie van toelichting (Tweede Kamer). Automatisch overgenomen; bij verschil geldt het origineel.
Zoek uitleg op internet ↗ externe zoekmachine; de resultaten komen niet van ons
Hulp: lees dit in eenvoudiger Nederlands
Vereenvoudigd door AI, bekijk origineel
Waar gaat het over
- Voor het verdienvermogen van Nederland, nu en later, is het van groot belang dat innovatie en groei van bedrijven worden gestimuleerd. Een groot deel van de toekomstige groei hangt af van het succes van start-ups en scale-ups. Die groei komt niet in gelijke mate van de bedrijven die er nu al zijn: baanbrekende innovatie komt vooral van nieuwe bedrijven. Nu groeien start-ups en scale-ups minder goed door dan in andere Europese landen, zoals het Verenigd Koninkrijk, Zweden en Frankrijk.
- Groeien vraagt schaars talent op een internationale arbeidsmarkt. Daarom moeten Nederlandse start-ups en scale-ups internationaal personeel kunnen aantrekken met concurrerende arbeidsvoorwaarden. Aandelenopties helpen om talent aan te trekken en te behouden. Bedrijven die aandelenopties geven, groeien volgens internationaal onderzoek meer dan drie keer vaker succesvol dan bedrijven die dit niet doen.
- Start-ups en scale-ups hebben vaak niet het geld voor een concurrerend salaris. Met aandelenopties, internationaal de meest gebruikte vorm, kan een medewerker een lager salaris accepteren in ruil voor een deel van de groei. En ze kunnen de opbrengst weer investeren in nieuwe bedrijven, zodat geld terugvloeit in het ecosysteem.
- Nederland belast aandelenopties van medewerkers minder aantrekkelijk dan het buitenland. Het voordeel valt in box 1, tegen een relatief hoog tarief. Andere landen belasten het lager of als vermogenswinst, bleek uit onderzoek van EY. In de studie «Not Optional» van Index Ventures staan Letland, Estland en Litouwen bovenaan; ook Israël, Canada, Frankrijk en het Verenigd Koninkrijk scoren hoog. Nederland staat op de 20e plaats.
- Volgens de studie «Opties voor groei» van Archipel Tax Advice belasten het Verenigd Koninkrijk, Frankrijk, Duitsland en de Verenigde Staten pas bij verkoop. Nederland heeft ook een relatief hoog tarief bij uitoefening. In het Verenigd Koninkrijk en de VS valt dat onder het tarief voor vermogenswinst (vergelijkbaar met box 2).
- In de Kamerbrief van 1 april 2026 stond dat dit wetsvoorstel ook de definitie van startende onderneming in de Wet werkelijk rendement box 3 zou aanpassen. Het kabinet neemt meer tijd voor box 3, daarom is dat niet opgenomen.
- Start-ups en scale-ups hebben een herhaalbaar en schaalbaar bedrijfsmodel en willen snel groeien. Investeringen erin zijn vaak riskant, moeilijk verkoopbaar en niet waardevast, omdat ze vaak nog niet of nauwelijks winst maken. Daarom komt er een eigen definitie (paragraaf 1.1 Voorgestelde definitie start-ups en scale-ups), die werkbaar is en uitvoerbaar voor de Belastingdienst en de Rijksdienst voor Ondernemend Nederland (RVO). Ook buitenlandse bedrijven kunnen bij de RVO vragen om als start-up of scale-up te worden aangemerkt. Dat past bij een motie die vraagt om een ruimhartige regeling met oog voor de liquiditeit van aandeelhouders.
Wat de wet regelt
- Dit wetsvoorstel past de belasting op aandelenoptierechten van werknemers van start-ups en scale-ups aan, zodat Nederland aansluit bij wat internationaal de standaard is.
Automatisch gemaakt door box-handmatig / claude-opus-5-5 (prompt hulp-v1) en automatisch gecontroleerd op getallen, namen, ontkenningen, aantal verzoeken, kleurende woorden en lengte. Bij verschil geldt altijd het origineel. Hoe dit werkt
De korte zin bovenaan is de kern van deze motie in gewone taal, gemaakt met AI en automatisch gecontroleerd op de officiële tekst. Tik erop voor de volledige versie. Voor of tegen betekent: voor of tegen dit wetsvoorstel, net als bij de stemming in de Kamer.
Uitslag en kloof
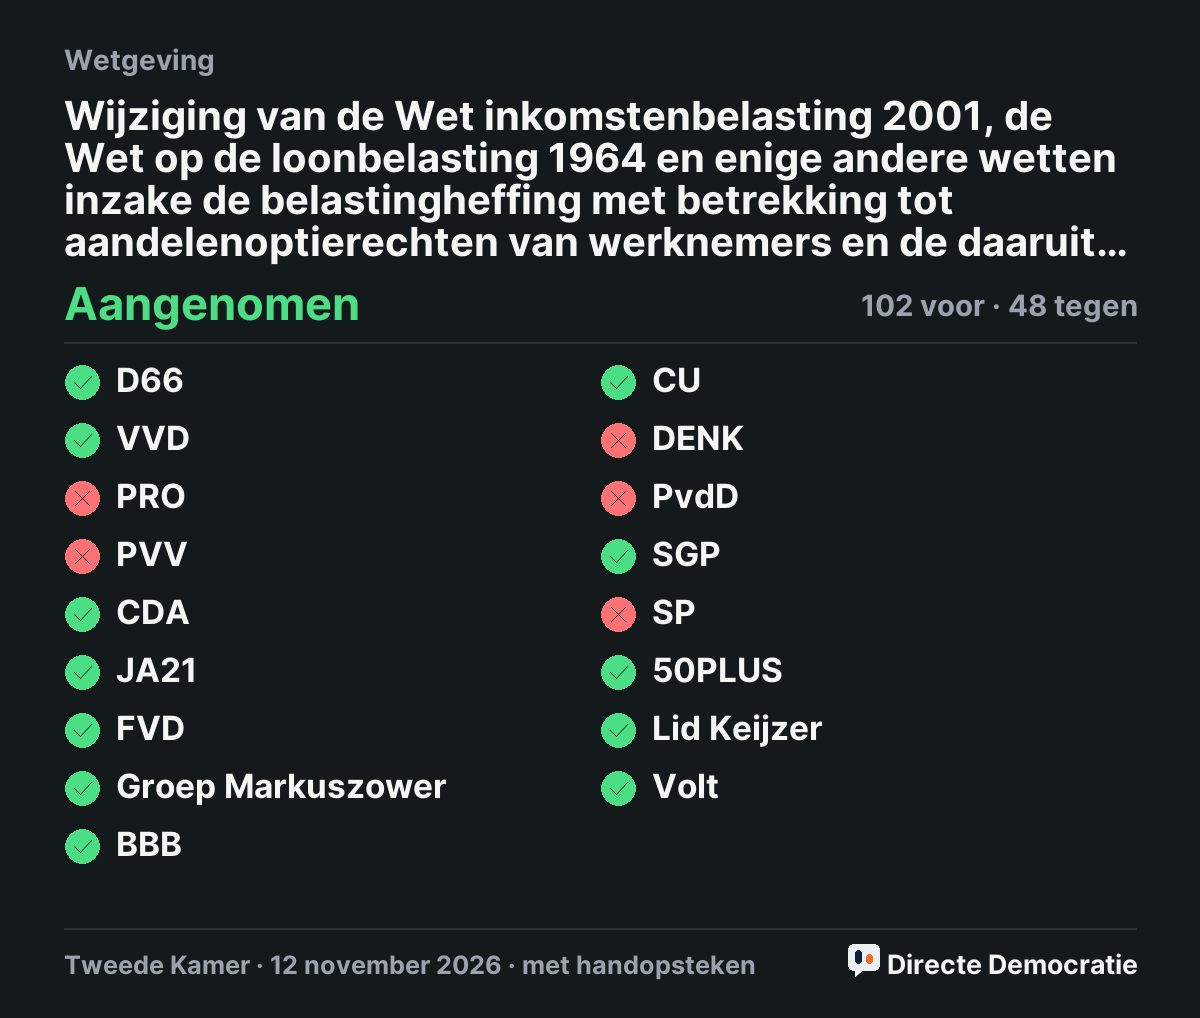
Tweede Kamer: Aangenomen. Geteld: 102 voor, 48 tegen (zetels per fractie).
Volk: voor 1 · tegen 1 · skip 0. Geen representatieve steekproef: alleen wie meedoet.
Kloof: telt nog niet mee voor de kloof-meter: minder dan 100 stemmen (voor + tegen). Afstand: 18 procentpunt.
Per partij: wie stemde zoals jij
Partijmatch: welke partij stemt zoals jij?
Waarom deze stemming?
Selectiescore 42 (drempel 35, configuratie v7).
- +20 zware soort
- +12 deel coalitie + oppositie
- +10 zwaar onderwerp
Methode · ranglijst · logboek
Achtergrond: dossier en bronnen
Wetsvoorstel Kamerstuk 37024 nr. 2 2026Z18830
Omschrijving Tweede Kamer: Wijziging van de Wet inkomstenbelasting 2001, de Wet op de loonbelasting 1964 en enige andere wetten inzake de belastingheffing met betrekking tot aandelenoptierechten van werknemers en de daaruit verkregen aandelen van start-ups en scale-ups en inzake de afschaffing van de stakingsaftrek en de meewerkaftrek (Wet fiscale stimulering start-ups en scale-ups)
Dossier: Wijziging van de Wet inkomstenbelasting 2001, de Wet op de loonbelasting 1964 en enige andere wetten inzake de belastingheffing met betrekking tot aandelenoptierechten van werknemers en de daaruit verkregen aandelen van start-ups en scale-ups en inzake de afschaffing van de stakingsaftrek en de meewerkaftrek (Wet fiscale stimulering start-ups en scale-ups) · Kamerstemming op 12 november 2026, 21:05
Formele stelling: Dit wetsvoorstel moet worden aangenomen (automatisch, nog niet redactioneel beoordeeld).
Bron: Tweede Kamer: 2026Z18830 · Document (open data TK) · logboek