Ingediend door E. Eerenberg
Wat staat er precies
Letterlijk uit de open data van de Tweede Kamer:
Wijziging van de Wet werkelijk rendement box 3 en de Wet inkomstenbelasting 2001 (Novelle uitbreiding vermogenswinstbelasting box 3)
Wat de wet regelt, uit de memorie van toelichting (6 alinea's, 614 woorden)
Met deze novelle wordt het wetsvoorstel Wet werkelijk rendement box 3 aangepast. Het kabinet heeft in het coalitieakkoord opgenomen dat om lange termijn beleggingen te stimuleren, het nieuwe box 3-stelsel op basis van werkelijk rendement wordt doorontwikkeld naar een vermogenswinstsystematiek. Het kabinet heeft bovendien gezocht naar breed draagvlak voor het toekomstige box 3-stelsel. Bij de parlementaire behandeling in de Eerste Kamer is gebleken dat er onvoldoende draagvlak bestaat voor het momenteel in de Eerste Kamer voorliggende wetsvoorstel met een vermogensaanwasbelasting als hoofdregel en de vermogenswinstbelasting als uitzondering (voor vastgoed en aandelen in start- en scale-ups). Dat draagvlak is er wel voor een volledige vermogenswinstbelasting.
Om de stap naar een vermogenswinstbelasting zo snel mogelijk te zetten stelt het kabinet voor om de voorgestelde vermogenswinstbelasting in het nieuwe box 3-stelsel uit te breiden van alleen onroerende zaken en aandelen van en winstbewijzen in startende ondernemingen naar alle financiële instrumenten (waaronder aandelen en verhandelbare schuldinstrumenten zoals obligaties en opties). Het kabinet heeft hierbij ingezet op invoering per 2028. Het kabinet weegt echter zwaar mee dat in de uitvoeringstoets van de Belastingdienst een negatief oordeel wordt gegeven over de uitvoerbaarheid per 2028. Voor belastingjaar 2029 verbetert de uitvoerbaarheid. De Afdeling advisering van de Raad van State geeft aan dat invoering van het voorstel per 2028 op basis van de beschikbare informatie niet verantwoord zou zijn. Bovendien geven ook financiële instellingen aan de gegevens voor het belastingjaar 2028 niet tijdig te kunnen leveren aan de Belastingdienst. Voor belastingjaar 2029 verbetert de uitvoerbaarheid. Om voldoende tijd te geven voor de implementatie stelt het kabinet nu voor om het nieuwe box 3-stelsel inclusief de voorstellen in deze novelle in te voeren met ingang van 1 januari 2029. Dat betekent dat het huidige forfaitaire box 3-stelsel met tegenbewijs ook in 2028, dus een jaar langer, van toepassing zal zijn.
Lees dit wetsvoorstel helemaal bij de Tweede Kamer ↗
Bron: memorie van toelichting (Tweede Kamer). Automatisch overgenomen; bij verschil geldt het origineel.
Zoek uitleg op internet ↗ externe zoekmachine; de resultaten komen niet van ons
Hulp: lees dit in eenvoudiger Nederlands
Vereenvoudigd door AI, bekijk origineel
Waar gaat het over
- Deze novelle past het wetsvoorstel Wet werkelijk rendement box 3 aan. In het coalitieakkoord staat dat het nieuwe box 3-stelsel moet doorgroeien naar een vermogenswinstbelasting, om beleggen voor de lange termijn te stimuleren. In de Eerste Kamer bleek te weinig steun voor het huidige voorstel: een vermogensaanwasbelasting als hoofdregel en een vermogenswinstbelasting alleen voor vastgoed en aandelen in start- en scale-ups. Voor een volledige vermogenswinstbelasting is wel steun.
- Daarom wil het kabinet de vermogenswinstbelasting uitbreiden naar alle financiële instrumenten, zoals aandelen, obligaties en opties. Het kabinet wilde dit per 2028 invoeren. Maar de Belastingdienst oordeelt negatief over de uitvoerbaarheid per 2028. De Afdeling advisering van de Raad van State vindt invoering per 2028 niet verantwoord. Ook kunnen financiële instellingen de gegevens over 2028 niet tijdig leveren. Voor 2029 is de uitvoerbaarheid beter. Daarom gaat het nieuwe box 3-stelsel in op 1 januari 2029. Het huidige stelsel met tegenbewijs geldt dan ook nog in 2028, een jaar langer.
- Dan valt meteen 90% van het vermogen in box 3 met waardeontwikkeling onder de vermogenswinstbelasting: onroerende zaken en alle financiële instrumenten. Voor de rest, zoals verzekeringsproducten, banktegoeden, vorderingen en schulden, komen voorstellen om die zo snel mogelijk na 2028 ook onder de vermogenswinstbelasting te brengen. Naar verwachting kan dat per 2030.
- In het nieuwe stelsel wordt belasting geheven over het echte rendement in plaats van een vast verondersteld rendement. Bij een vermogensaanwasbelasting wordt de waardestijging elk jaar belast, ongeacht of er iets is verkocht. Volgens de toelichting wordt de waardeontwikkeling belast als die is gerealiseerd.
- De uitbreiding kost geld. Na de Kamerbrief van 29 september 2026 bleek dat er voor delen van de dekking te weinig politieke steun was. Daarom heeft het kabinet de dekking aangepast om kleine spaarders te ontzien. In box 2 wordt bovenmatig lenen bij de eigen vennootschap (excessief lenen) vanaf 2027 beperkt. Het zogenoemde maximumbedrag gaat in vijf jaar in stappen van € 80.000 omlaag, van € 500.000 naar € 100.000. Om dat te verzachten gaat 4 jaar lang het tarief in de eerste schijf van box 2 met 1,0%-punt omlaag naar 23,5%, en in de tweede schijf met 2,0%-punt naar 29%.
- Paragraaf 2 legt de aanpassingen verder uit. De paragrafen 3 en 4 gaan over de budgettaire gevolgen en de uitvoering.
Wat de wet regelt
- Deze novelle breidt de vermogenswinstbelasting in box 3 uit naar alle financiële instrumenten, voert het nieuwe box 3-stelsel in per 1 januari 2029 en past de regels voor box 2 aan.
Automatisch gemaakt door box-handmatig / claude-opus-5-5 (prompt hulp-v1) en automatisch gecontroleerd op getallen, namen, ontkenningen, aantal verzoeken, kleurende woorden en lengte. Bij verschil geldt altijd het origineel. Hoe dit werkt
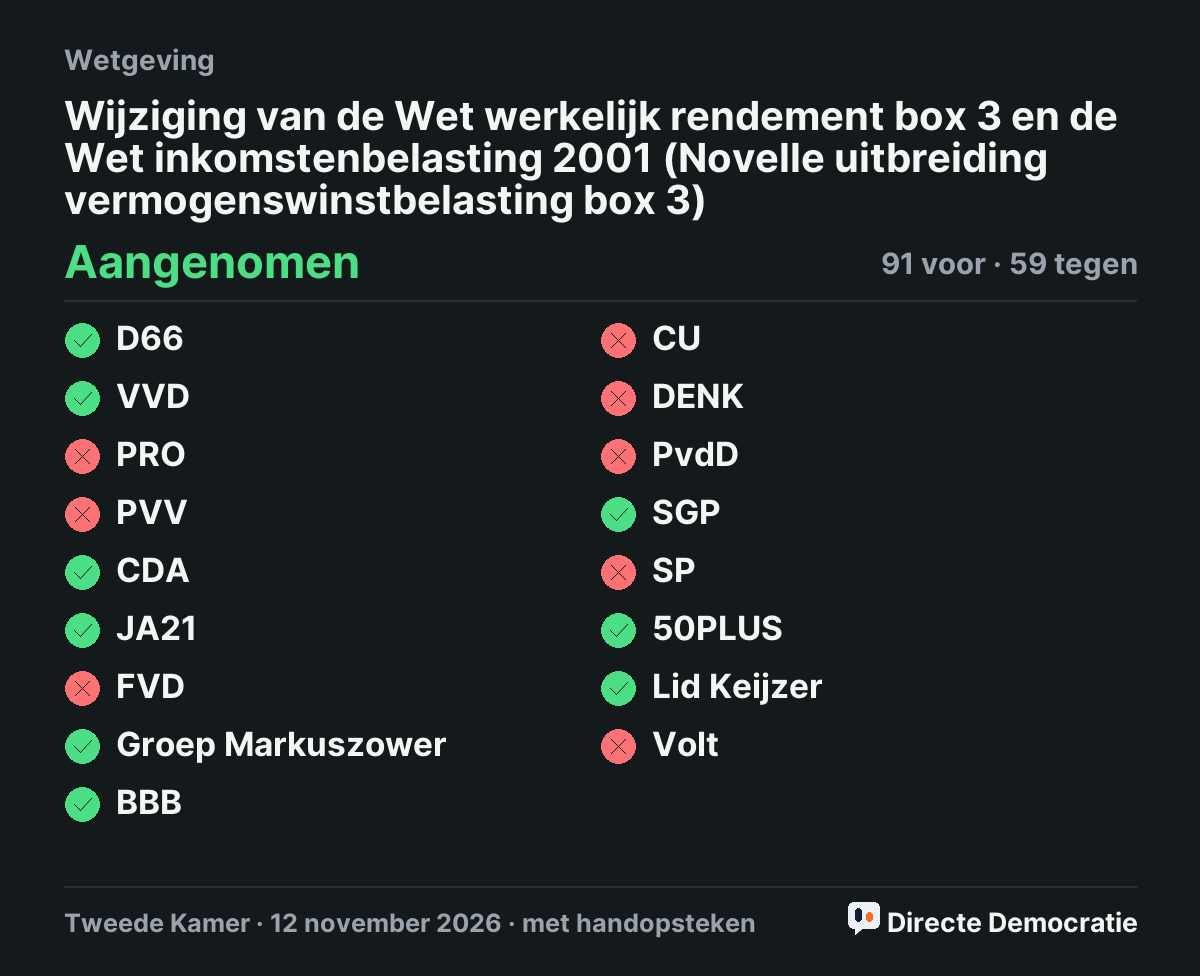
De korte zin bovenaan is de kern van deze motie in gewone taal, gemaakt met AI en automatisch gecontroleerd op de officiële tekst. Tik erop voor de volledige versie. Voor of tegen betekent: voor of tegen dit wetsvoorstel, net als bij de stemming in de Kamer.
Uitslag en kloof
Tweede Kamer: Aangenomen. Geteld: 91 voor, 59 tegen (zetels per fractie).
Volk: voor 1 · tegen 2 · skip 0. Geen representatieve steekproef: alleen wie meedoet.
Kloof: telt nog niet mee voor de kloof-meter: minder dan 100 stemmen (voor + tegen). Afstand: 27 procentpunt.
Per partij: wie stemde zoals jij
Partijmatch: welke partij stemt zoals jij?
Waarom deze stemming?
Selectiescore 42 (drempel 35, configuratie v7).
- +20 zware soort
- +12 deel coalitie + oppositie
- +10 zwaar onderwerp
Methode · ranglijst · logboek
Achtergrond: dossier en bronnen
Wetsvoorstel Kamerstuk 37053 nr. 2 2026Z23912
Omschrijving Tweede Kamer: Wijziging van de Wet werkelijk rendement box 3 en de Wet inkomstenbelasting 2001 (Novelle uitbreiding vermogenswinstbelasting box 3)
Dossier: Wijziging van de Wet werkelijk rendement box 3 en de Wet inkomstenbelasting 2001 (Novelle uitbreiding vermogenswinstbelasting box 3) · Kamerstemming op 12 november 2026, 21:05
Formele stelling: Dit wetsvoorstel moet worden aangenomen (automatisch, nog niet redactioneel beoordeeld).
Bron: Tweede Kamer: 2026Z23912 · Document (open data TK) · logboek